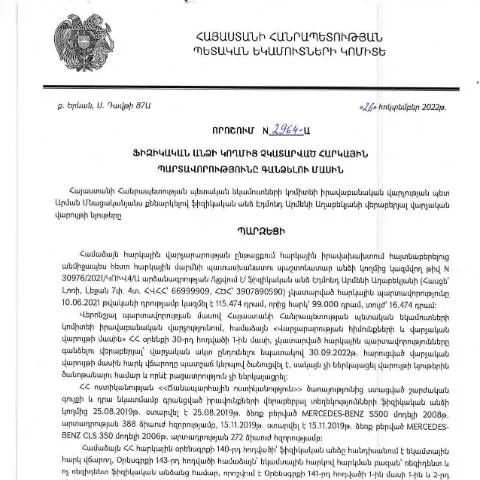
Տեղեկատվություն ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման մասին
2022 թվականին ՀՀ պետական եկամուտների կոմիտեի իրավաբանական վարչությունը հրապարակեց կարևոր որոշում (N2964-Ա), որը վերաբերում է իր պարտավորությունները չկատարված ֆիզիկական անձանց հարկային պարտավորություններին։ Այս որոշումը հնարավորություն է տալիս պետական մարմիններին ավելի արդյունավետ կերպով իրականացնել հարկային վերահսկողությունը և ապահովել հարկերի հավաքման գործընթացի բարելավումը։
Պարտադիր հանձնարարականների և իրավական հիմքերի հաշվարկ
Այս փաստաթուղթը լավատեսական հնարավորություն է ֆիզիկական անձանց համար, ովքեր կարող են հանդիպել դժվարություններին իրենց հարկային պարտավորությունները կատարելու համար։ ՀՀ վարչական գործընթացների օրենսգրքի (HO-139-N, փոփոխություններով 2025) համաձայն, հարկային պարտավորությունների կատարումը պարտադիր է, իսկ որոշումը տրամադրում է որոշակի իրավական հիմքեր այդ պարտավորությունները կատարելու վերաբերյալ:
Հարկային պարտավորությունների կատարման ուսումնասիրություն
- Հարկային պարտավորություններ: Ֆիզիկական անձինք պարտավոր են վճարել իրենց եկամուտների հաջորդող հարկերը:
- Հարկային արձանագրություն: Պետք է պահպանել հարկային հաշվետվությունները:
Ժամանակացույց՝ որոշման կիրառման վերաբերյալ
Նկատենք, որ որոշումն ուժի մեջ է մտնում այն բանից հետո, երբ այն հրապարակվում է ՀՀ պետական եկամուտների կոմիտեի պաշտոնական կայքում: Այսպիսով, վերջին հրապարակումը տեղի է ունեցել 2023 թվականի փետրվարի 7-ին, ինչը նշանակում է, որ ֆիզիկական անձանց համար կարևոր է լինել տեղեկացված՝ մինչև դեկտեմբերի 31-ը, որպեսզի ապահովեն իրենց հարկային պարտավորությունները:
Ի՞նչ է տեղի ունենում հետագայում
Առաջին հերթին, հարկային մարմինները կարող են սկսել հարկային պարտավորությունների հավաքման գործընթացը, եթե դրանք չեն կատարվել ըստ նախատեսված ժամկետների:
Դիմումն ու դրա լրացման ընթացակարգը
Դիմումը պետք է լրացվի մանրամասն և ճիշտ՝ համապատասխան որոշման պահանջներին: Դիմումատուները պարտավոր են ներկայացնել իրենց անձնական տվյալները, հարկային հաշվետվությունները, ինչպես նաև այլ անհրաժեշտ փաստաթղթեր, որոնք կարող են օգնել գործընթացին:
Նկարագրություն՝ լրացման ընթացակարգի համար
- Փաստաթղթերի հավաքում: Անհրաժեշտ է հավաքել բոլոր պահանջվող փաստաթղթերը:
- Դիմումի լրացում: Լրացրեք դիմումը ըստ որոշման պահանջների:
- Դիմումն ուղարկել: Առցանց ուղարկեք դիմումը ոստիկանություն կամ հարկային մարմնակ:
Նախագծերի գործընթացի ընթացքը
Հարկային մարմինները ունեն որոշակի ժամանակահատված՝ ստանալ տեղեկատվություն և տրամադրել պատասխաններ դիմումատուներին:
Պատասխանների ստացում
Պետք է սպասել պատասխան, որը կարող է լինել դրական կամ բացասական՝ հիմնված ներկայացված փաստաթղթերի և տվյալների ամբողջականության վրա:
Հակասական դեպքեր՝ դիմումի մերժման դեպքում
Եթե դիմումը մերժվել է, դիմումատուն կարող է դիմել վերաքննիչ մարմնին կամ ներկայացնել լրացուցիչ փաստաթղթեր:
Ինչ անել մերժման դեպքում
- Վերաքննիչ դիմում: Մեկ այլ դիմում ներկայացնել վերաքննիչ մարմնին՝ 30 օրվա ընթացքում:
- Լրացուցիչ փաստաթղթեր: Ցուցաբերել բոլոր անհրաժեշտ փաստաթղթերը՝ բացահայտելու համար մերժման պատճառները:
Մի քանի խառնուրդներ այլ փաստաթղթերի հետ
Այս փաստաթուղթը տարբերաք է այլ հարկային ձևերից, քանի որ այն սահմանում է կոնկրետ պարտավորությունները և դրանց կատարման ընթացակարգը:
Որպեսզի տարբերակել այլ ձևերից
| Պատճառ | Այս փաստաթուղթ | Այլ հարկային ձևեր |
|---|---|---|
| Ուժի մեջ մտնելու ժամկետ | 2023թ. փետրվարի 7-ից | Յուրաքանչյուր ձև ունի իր ժամկետները |
| Դիմումի լրացման պահանջներ | Ըստ որոշման պահանջների | Այլ ձևերի պահանջները տարբեր են |
Ֆիզիկական անձանց պրոֆիլներ և բացառություններ
Այս փաստաթուղթը վերաբերում է հիմնականում ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ:
Ֆիզիկական անձանց առանձնահատկությունները
- Գործարար անձինք: Նրանք, ովքեր զբաղվում են ձեռնարկատիրությամբ:
- Այլ անձինք: Ովքեր չունեն հարկային պարտավորություններ:
Փաստաթղթերի կարգավիճակը
Դիմումի կցված փաստաթղթերի կարգավիճակը գնահատվում է արագ, որպեսզի հարկային մարմինները կարողանան ձեռնարկել անհրաժեշտ գործողություններ:
Փաստաթղթերի գնահատումն և վերածումը
- Շահութաբեր կոնտակտ: Պետական մարմինն ապահովում է մշտական կապ:
- Գնահատման գործընթաց: Արդյունավետ գնահատում:
Նպատակային արդյունքներ
Այս փաստաթուղթը ողորմություն է ֆիզիկական անձանց համար, ովքեր ցանկանում են կատարել իրենց հարկային պարտավորությունները, իսկ պետական մարմինները՝ հարկային համակարգի բարելավման:
ՊԵԿ իրավաբանական վարչության որոշումների ազդեցությունը հարկային համակարգի կայունության վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումները, մասնավորապես 26.10.2022-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2964-Ա որոշումը, կարևոր դեր են խաղում հարկային համակարգի կայունության պահպանման գործում: Դա պայմանավորված է նրանով, որ այսպիսի որոշումներ նպաստում են հարկային պարտավորությունների կատարողականության բարձրացմանը, ինչը wiederum բարձրացնում է պետական բյուջեի եկամուտները: Կառավարության կողմից սահմանված որոշումները, որոնց հիմքում ընկած են հարկային պարտավորությունների չկատարումը, կարգավորում են պարտավորության կատարման ընթացակարգերն ու ժամկետներն, ուստի դրանց հրապարակումը կարևոր է բոլոր հարկատուների համար:
Այս որոշման ընդունումը, փաստորեն, կարող է հանգեցնել հարկային համակարգի արդիականացմանը, որտեղ կիրառվում են նոր տեխնոլոգիաներ և էլեկտրոնային ծառայություններ: Կարևոր է, որ հարկատուները տեղեկացված լինեն իրենց պարտավորությունների մասին և կարողանան համալրել կրճատված ժամկետները, ինչը հնարավորություն է տալիս նվազեցնել երկկողմանի խնդիրները: Հանրային գիտակցության բարձրացումը հարկային օրենսդրության վերաբերյալ, հատկապես նման ռազմավարական որոշումների արդյունքում, կարևոր է հասարակության կողմից հարկերի վճարման մշակույթի ձևավորման համար:
Հարկային պարտավորությունների կատարման վերահսկման մեթոդներ
Հարկային պարտավորությունների կատարման վերահսկումը Հայաստանում մի ամբողջական համակարգ է, որը ներառում է բազմաթիվ մեթոդներ և տեխնոլոգիաներ: ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը, օգտագործելով ժամանակակից տեխնոլոգիաներ և տվյալների վերլուծություն, կարող է ախտորոշել հարկային պարտավորությունների կատարումը, ինչն էլ հնարավորություն է տալիս վաղ փուլերում հայտնաբերել խախտումները:
Որպեսզի հարկային պարտավորությունները կատարվեն պատշաճ կերպով, ՊԵԿ-ը կիրառելու է մի շարք մեթոդներ, այդ թվում՝ գրառումներ, որոնք ուղղակիորեն կապում են հարկատուներին իրենց պարտավորությունների հետ: Սա կիրառելի է հատկապես այն ֆիզիկական անձանց համար, ովքեր երկար ժամանակ չեն կատարել իրենց հարկային պարտավորությունները: Այս որոշման բնույթը, որը ընդունվել է 2022 թվականին, կարևոր է նաև այն առումով, որ այն հնարավորություն է տալիս պետությանը կիրառել ավելի ակտիվ քաղաքականություն հարկային պարտավորությունների կատարման գործում:
Հարկային պարտավորությունների չկատարելու հետեւանքները ֆիզիկական անձանց համար
Ֆիզիկական անձանց համար հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք լուրջ հետևանքների: ՀՀ օրենքների համաձայն, հարկային պարտավորությունները չկատարող անձինք ենթարկվում են վարչական պատասխանատվության, որը կարող է ներառել տուգանքներ, ինչպես նաև հարկային պարտավորությունների գանձում: Հարկային պարտավորությունները չկատարելու արդյունքում կարող է նաև խախտվել անձի ֆինանսական բազմազանությունը, քանի որ հարկային մարմինները կարող են կիրառել ֆիսկալ միջոցներ, որոնք կապված են անձի բանկային հաշիվների սահմանափակման կամ հարակից գույքի հետ:
Ավելին, ֆիզիկական անձի համար հարկային պարտավորությունների չկատարումը կարող է ազդել նաև նրա վարկային պատմության վրա, ինչը կարող է հանգեցնել դժվարությունների ֆինանսական հաստատություններից վարկեր ստանալու գործընթացում: Հարկային պարտավորությունների կատարումը՝ որպես անձի ֆինանսական բարեխիղճության ցուցանիշ, հատկապես կարևոր է բիզնեսի և տնտեսական գործունեության տեսանկյունից: