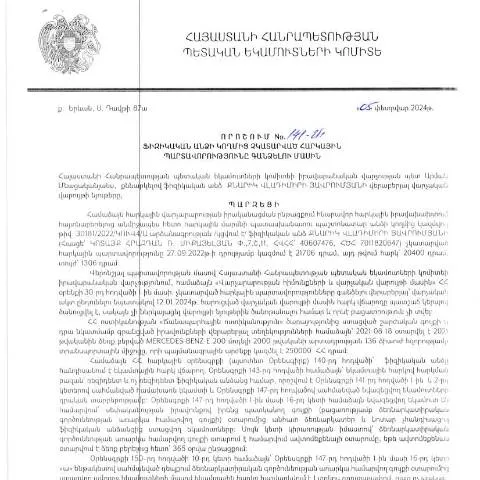
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 141-Ա որոշման նախատեսումները
2024 թվականի փետրվարի 5-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» կառավարության որոշումը, որն արդեն հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, նախատեսում է հարկային պարտավորությունների նկատմամբ կիրառվող իրավական մեխանիզմներ: Այսօր վճարողների համար անհրաժեշտ է հասկանալ, թե ինչու է այս որոշումն կարևոր և ի՞նչ պարզաբանումներ են անհրաժեշտ դրա կիրառման համար:
Դիմումի նպատակն ու գործընթացը
Այն մարդկանց համար, ովքեր չգիտեն, թե ինչպես պետք է հարկային պարտավորություններն իրականացնեն, այս որոշումը կարեւոր է՝ այն կարգավորում է գործընթացները, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարման համար:
Հարկային վարչությունը պատասխանատու է այս որոշման իրականացման համար, որը սահմանում է օրենքի հիման վրա հարկային պարտավորությունների գանձման կարգը:
Ոլորտի մասնագետների կարծիքները
Մասնագետները նշում են, որ հարկային վարչության 141-Ա որոշումը միտված է աջակցել հարկ վճարողներին, որպեսզի նրանք ավելի լավ հասկանան իրենց պարտականությունները:
- Նպատակավորված Թիրախ: Իրականացնել հարկերի արդիականացման գործընթացները:
- Հարկային համակարգի բարեփոխումներ: Օգտագործել արդիական տեխնոլոգիաները, որոնք թույլ են տալիս ավելի հեշտ կարգավորել պարտավորությունները:
Ինչպես լրացնել 141-Ա որոշման հիման վրա դիմումը
Երբ հարկ վճարողը ցանկանում է ներկայացնել դիմում, նրան անհրաժեշտ է հստակ լրացնել համապատասխան տվյալները, որից հետո որոշումը կմեկնարկվի:
Դիմումը պետք է ընտրվի ըստ այն բանի, թե արդյոք հարկ վճարողը ունի հստակ պարտավորություններ:
Դիմումի հիմնական բաժինները
| Բաժին | Նպատակ | Հնարավոր սխալներ |
|---|---|---|
| Հարկ վճարողի տվյալներ | Նշել անձի տվյալները, ովքեր պարտավոր են հարկեր վճարել: | Սխալ անձնագիր կամ ՀՎՀՀ համարը: |
| Պարտավորությունների տեսակ | Ցուցակել պարտավորությունները, որոնք չեն կատարվել: | Հակասություններ վճարված և չվճարված հարկերի միջև: |
| Թողարկման ամսաթիվ | Անհրաժեշտ է նշել որոշման թողարկման ամսաթիվը: | Լրացված ամսաթիվը սխալ էր: |
Դիմումի ներկայացման գործընթաց
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչությանը՝ առցանց ձևով կամ անձամբ՝ կցված բոլոր անհրաժեշտ փաստաթղթերը:
Հարկ վճարողները պետք է ուշադիր հետևեն դիմումի մշակման դրություններին:
Հարկ վճարողի իրավունքներն ու պարտականությունները
Դիմելիս հարկ վճարողները պետք է տեղյակ լինեն իրենց իրավունքներին ու պարտականություններին, որոնք կապված են հարկային մարմինների հետ:
- Իրավունքներ:
- Ներկայացնել ապացույցները
- Հետադարձ կապի իրավունքը
- Պարտականություններ:
- Այնպես ընթանալ, որ բոլոր տեղեկությունները ճիշտ լինեն
- Ապահովել բոլոր փաստաթղթերի առկայությունը
Հատուկ դեպքեր և բացառություններ
Որոշ մարդիկ կարող են ունենալ հատուկ վիճակներ, որոնք պահանջում են լրացուցիչ ուշադրություն:
Օտարերկրացիների համար
Օտարերկրացիները, ովքեր ունեն հարկային պարտավորություններ, պետք է հաշվի առնեն մի շարք լրացուցիչ պահանջներ:
Մինորներ
Մինորների դեպքում որոշումները կարող են լինել տարբեր:
Դիմումի ընթացքը և դինամիկան
Դիմումները ենթակա են ուղարման վավերացման: Դիմումը ստանալուց հետո հարկային մարմինը պարտադիր պետք է արձագանքի:
- Մշակման ժամանակահատվածը
- Նախկինում իրականացված վճարումների տվյալները
Դիմումի մերժման պատճառները
Հարկային մարմինը կարող է մերժել դիմումը, եթե կան խնդրահարույց խնդիրներ:
- Ներկա տեղեկատվության անհամապատասխանություն
- Փաստաթղթերի բացակայություն
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, հարկ վճարողները կարող են դիմել հարկային մարմնին՝ դիմումը վերանայելու համար:
Հարկային վարչության վարչական աշխատանքները
Հարկային մարմինը պետք է մշտապես վերահսկի դիմումները և տրամադրի դրանք իրենք:
Դրա միջոցով նրանք ապահովում են, որ բոլոր հարկ վճարողները կարողանան ստանալ իրենց պարտականությունները:
Իմացեք, թե ինչպիսի փոփոխություններ են սպասվում
Դիմումն իր մեջ ներառում է բազմաթիվ փոփոխություններ և իրավական կարևորություններ:
Որպես արդյունք, հարկ վճարողները պետք է պատրաստ լինեն հետևել նոր փոփոխություններին:
Ֆիզիկական անձի հարկային պարտավորությունների գանձում. գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 141-Ա որոշումը նախատեսում է մի շարք կարևոր քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարման դեպքում: Այս բաժնում մանրամասնորեն կքննարկենք գործընթացի փուլերը, միջնորդային ծրագրերը և հարկային պարտավորությունների կատարումը:
Նախ, հարկադիր ուժով պարտավորությունների գանձման գործընթացը սկսվում է այն դեպքերում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները սահմանված ժամկետում: Ըստ ՀՀ ՊԵԿ գործող նորմերի, հարկային պարտավորությունների կատարումը պարտադիր է, իսկ դրանց չկատարելը կարող է հանգեցնել վարչական պատասխանատվության:
Թույլատրվում է գանձման գործընթացի ժամանակ հաշվի առնել որոշիչ հանգամանքները, ինչպիսիք են անձի ֆինանսական վիճակը, պարտավորությունների ծավալը և ժամկետները: Կարևոր է նշել, որ ՀՀ օրենքների շրջանակներում անձին հնարավորություն է տրվում լուծել իր ֆինանսական խնդիրները՝ համագործակցելով հարկային մարմինների հետ:
Հարկային պարտավորությունների մարելու միջոցները
Հարկային պարտավորությունների գանձման համակարգը հնարավորություն է տալիս ֆիզիկական անձանց օգտագործել մի շարք տարբերակներ իրենց պարտավորությունները կատարելու համար: Այս տարբերակները կարող են ներառել, բայց չսահմանափակվել, հետևյալով:
- Անհատական առաջարկներ: Ֆիզիկական անձը կարող է դիմել ՀՀ ՊԵԿ-ին՝ ներկայացնելով առաջարկներ իր պարտավորությունները մարելու վերաբերյալ: Դրանք կարող են ներառել մարումների ջանացող ծրագրեր, որոնք հիմնված են անձի ֆինանսական հնարավորությունների վրա:
- Վարկային միջոցներ: Մարմինները կարող են առաջարկել վարկային ծրագրեր, որոնք կհեշտացնեն պարտավորությունների կատարումը: Սա նշանակում է, որ ֆիզիկական անձին կարող է տրվել հնարավորություն վերցնել վարկ՝ հարկային պարտավորությունները կատարելու համար:
- Հարկային համակարկի փոփոխություն: Հնարավոր է, որ ֆիզիկական անձը կարող է առաջարկել իր հարկային պարտավորությունների փոփոխություն՝ համաձայն ՀՀ օրենսդրության սահմաններում:
Սակայն կարևոր է, որ այս բոլոր առաջարկներն ու ծրագրերը պետք է լինեն համապատասխանաբար հաստատված և պետք է հետևեն ՀՀ ՊԵԿ-ի սահմանած կարգերին:
Ծանրաբեռնվածության հետևանքները և դիմելու կարգը
Ֆիզիկական անձի հարկային պարտավորությունների չկատարման դեպքում, օրենքը կարող է սահմանել մի շարք ծանրաբեռնվածություններ, որոնք կարող են ազդել անձի ֆինանսական և իրավաբանական վիճակի վրա: Դրանց թվում են:
- Վարչական տույժեր: ՀՀ ՊԵԿ-ն կարող է կիրառել վարչական տույժեր՝ հիմնված պարտավորության չկատարելու աստիճանի վրա:
- Վարկային պատմության վատթարացում: Ամբողջական որոշումներ կարող են ազդել ֆիզիկական անձի վարկային պատմության վրա, ինչը կարող է խնդիրներ պատճառել ապագայում ֆինանսական միջոցների ձեռք բերման դեպքում:
- Հարկային պարտավորությունների ավելացում: Տվյալ մարմինը կարող է վերանայել և ավելացնել հարկային պարտավորությունները նոր վարկային կամ այլ պայմաններով:
Դիմելու կարգը այս բոլոր իրավիճակներում զգալիորեն կարևոր է: Ֆիզիկական անձին խորհուրդ է տրվում դիմել հարկային մարմիններին հնարավորինս շուտ՝ քննարկելու իր ֆինանսական վիճակը և մարելու հնարավորությունները: