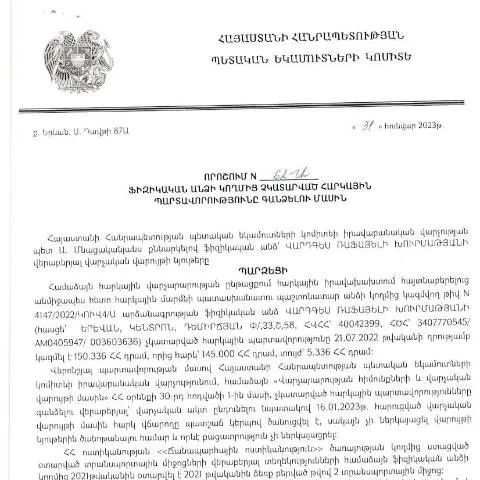
Նոր որոշման նշանակությունը՝ հարկային պարտավորությունների գանձման գործընթացում
2023 թվականի հունվարի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի այս գործընթացում։ Այն նպատակ ունի պարզեցնել և համակարգել հարկային պարտավորությունների գանձման վարչական գործընթացը։ Որոշումը ուժի մեջ է մտնում 2023 թվականի մարտի 28-ից, երբ տեղի է ունեցել դրա պաշտոնական հրապարակումը:
Ո՞ւմ կողմից է տրվում դիմումը
Այս որոշման շրջանակներում դիմումը ներկայացնում է այն ֆիզիկական անձը, ով ենթարկվում է հարկային պարտավորություններին և չի կատարել դրանք։ Այսինքն՝ եթե դուք ապրում եք Հայաստանում և ունեք հարկային պարտավորություններ, ապա դուք պատասխանատու եք դրանց կատարելու համար։
Այդ պատճառով, եթե դուք առնչվում եք հարկային պարտավորությունների չկատարման հետ, դուք պետք է մանրակրկիտ ուսումնասիրեք այս որոշումը և համապատասխան ձևը, քանի որ յուրաքանչյուր մանրուք կարող է ազդել ձեր պարտավորությունների կատարման վրա։
Դիմումի լրացման գործընթացի մանրամասներ
Դիմումը կամ «դիմում-ձև» պետք է լրացվի հետևյալ կետերով.
- Անուն և ազգանուն: Հստակ նշեք ձեր անունը և ազգանունը, ինչպես դրանք ներկայացված են անձնագրում:
- Հասցե: Գրեք ձեր մշտական բնակության հասցեն:
- Հարկային ծածկնագիր: Ձեր հարկային համարը (TIN), որը պետք է լիներ տրամադրված ՀՀ պետական եկամուտների կոմիտեի կողմից:
- Պարտավորությունների մանրամասնություն: Նշեք, թե quais հարկային պարտավորություններ չեք կատարել, նշելով նաև պարտավորության ժամկետները:
Նշենք, որ դիմումի լրացման մեջ սխալները կարող են հանգեցնել դիմումը փակելու կամ հետաձգելու:
Դիմումների ներկայացման ժամկետները
Դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետներում: Ընդհանուր առմամբ, դիմումը պետք է ներկայացվի մինչև պարտավորությունների կատարելու վերջին ժամկետը, որը կարող է տարբերվել տարբեր հարկատեսակների համար:
Արյունոտելու համար, եթե դիմել եք պահանջով վաղաժամ, ապա կարող եք սպասել դրական պատասխան:
Դիմումների ներկայացման ալիքներ
Դիմումը կարող է ներկայացվել հետևյալ ալիքներով:
- Էլեկտրոնային համակարգ: Շարունակվող թվային համակարգը ապահովում է արագ և հեշտ դիմում ներկայացնելու հնարավորություն:
- Թղթային ձև: Դուք կարող եք լրացնել ձևը թղթի վրա և ներկայացնել համապատասխան պետական մարմնին:
- Հատուկ ծառայություններ: Գոյություն ունեն նաև հարմարեցված ծառայություններ, որոնք ստանում են դիմումները:
Նույնականացման գործընթացը և դիմումների վերաքննության ընթացակարգը
Դիմումը ներկայացվելուց հետո, համապատասխան մարմինները այն երբեք չեն թողնում անտեսված։ Պետք է սպասել պատասխան, որը կարող է լինել: հավանության կամ մերժման.
Լրացուցիչ տեղեկություններ ստանալու համար, դիմողները կարող են հետևել դիմումների ընթացակարգին և ստանալ տեղեկատվություն այն մասին, թե ինչ փուլերում է գտնվում իրենց դիմումը:
Տեխնիկական աջակցություն և հետադարձ կապ
Եթե դուք բախվում եք տեխնիկական խնդիրների կամ հարցերի, կարող եք դիմել ՀՀ ՊԵԿ տեղեկատվական կենտրոն հիմնարկին: Նրանք պատրաստ են տալ բոլոր հնարավոր հարցերին պատասխաններ:
Դիտարկումների և առաջարկների ներկայացման հնարավորություն
Որպես դիմող, դուք կարող եք նաև ներկայացնել ձեր դիտարկումները և առաջարկները, որոնք կարող են օգնել բարելավել գործընթացը:
Միասին այս բոլոր քայլերը թույլ են տալիս բարելավել հարկային պարտավորությունների կատարումը և նվազեցնել վարչական բարդությունները:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.01.2023թ․ որոշումը արտահայտում է հարկային վարչարարության նոր մոտեցումը, որով նպատակ է դրվում ավելացնել հարկային համակարգի արդյունավետությունը: Այս որոշումը, ըստ էության, վերաբերում է հատուկ իրավիճակներին, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները, սակայն դրանց գանձումը կարող է իրականացվել միայն որոշակի պայմաններում:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկային մարմինը ստանում է տեղեկություններ պարտավորությունների մասին: Այս տեղեկությունները կարող են ծագել տարբեր աղբյուրներից, այդ թվում՝ այլ պետական մարմիններից, գործարար կազմակերպություններից, կամ նույնիսկ քաղաքացիների՝ հարկային վարչությանը ներկայացրած դիմումներից: Այնուհետև, հարկային մարմինը պետք է իրականցնի ուսումնասիրություն՝ պարզելու համար պարտավորությունների իրական աղբյուրները և դրանց չափը:
Նշված իրավական գործընթացի ընթացքում շատ կարևոր է, որ բոլոր գործողությունները կատարեն օրենքի շրջանակներում՝ պահպանելով օրենքի պահանջները և քաղաքացիների իրավունքները: Հարկային մարմինը պարտավոր է տեղեկացնել անձին նրա պարտավորությունների մասին և տրամադրել ժամանակ, որպեսզի նա կարողանա պարզաբանել իր վիճակը կամ ներկայացնել համապատասխան փաստաթղթեր:
Հարկային պարտավորությունների գանձման հետևանքները և իրավական պաշտպանության մեխանիզմները
Հարկային պարտավորությունների գանձման գործընթացի իրավական հետևանքները կարող են լինել շատ բազմակողմանի: Ֆիզիկական անձանց համար այդպիսի հետևանքները կարող են ներառել հարկային պարտավոությունների ավելացումը, որոնք կարող են արգելել ճանապարհորդությունը կամ դիմումը՝ միջազգային անձնագիր ստանալու համար:
Իրավական պաշտպանության մեխանիզմների շրջանակներում, ֆիզիկական անձինք կարող են դիմել դատարան՝ վիճարկելու գործողությունները, որոնք իրականացվում են իրենց հարկային պարտավորությունների գանձման շրջանակներում: Նրանք ունեն իրավունք՝ ներկայացնելու իրենց փաստարկները և ապացույցները, որոնք կարող են ապացուցել, որ նրանք չեն կատարել պարտավորությունները որոշակի հանգամանքների պատճառով:
Այս գործընթացում շատ կարևոր է անմիջապես կապվել իրավաբանի հետ, ով կարող է տրամադրել консультации և աջակցություն՝ արձագանքելու համար հարկային մարմինների որոշումներին: Ի վերջո, հարկային համակարգը նախատեսում է հնարավորություն օրենքի շրջանակներում պաշտպանական միջոցներ իրականացնելու:
Հայաստանի հարկային վարչության դերը հասարակության ու տնտեսության մեջ
Հայաստանի հարկային վարչությունը (ՀՀ ՊԵԿ) կարևոր դեր ունի ինչպես երկրի տնտեսության, այնպես էլ հասարակության սոցիալական կառուցվածքի կայունացման հարցում: Հարկային համակարգի արդյունավետ կիրառումը նպավորում է պետական բյուջեի համալրմանը, ինչը հնարավորություն է տալիս կառավարությանը իրականացնելու տարբեր սոցիալական ծրագրեր:
Սակայն հարկային վարչությունը պարտավորվում է նաև ապահովել հարկային արդարությունը և կանխել հնարավոր չարաշահումները: Այս նպատակով, ՀՀ ՊԵԿ-ը մշտապես իրականացնում է ուսումնասիրություններ և ուսումնասիրություններ՝ հետևելուց, թե ինչպես են գործարքները կատարում հարկային պարտավորությունները:
Ավելին, ՀՀ ՊԵԿ-ը համագործակցում է միջազգային կազմակերպությունների հետ, որպեսզի բարելավի իր աշխատանքը և ներդնի նոր տեխնոլոգիաներ՝ հարկային վարչարարության ոլորտում: Այս համագործակցությունը նաև նպաստում է հարկային գիտակցման բարձրացմանը քաղաքացիների շրջանում, ինչը, ի վերջո, ապահովում է հարկային պարտավորությունների խստացված կատարումը: