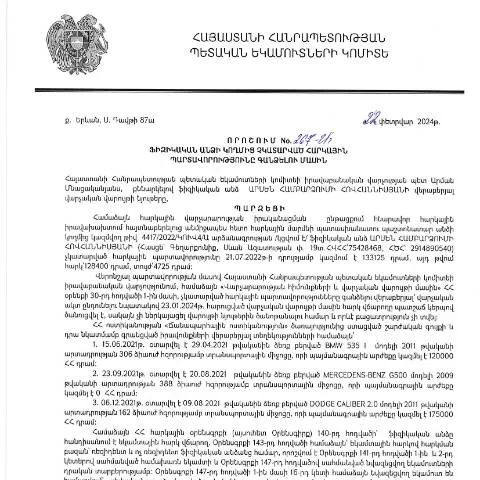
Անդրադառնալով հարկային պարտավորություններին
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչության 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 267-Ա որոշումը վճռական նշանակություն ունի հարկային վարչարարության ոլորտում: Այս որոշումը նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Այդ երկիրը հարկային պարտավորությունների մասին տևական ենթադրություններ են անում, որոնք պետք է վերաբերվեն հիմնականում հարկային պարտավորություններին:
Ո՞վ է ներկայացնում այս փաստաթուղթը
Այս որոշումը ներկայացվում է պետությանը կամ հարկային մարմինին, երբ մի ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Սա կարող է լինել ինչպես տարբեր պատճառներով, օրինակ, ֆինանսական դժվարություններ կամ պարզապես անտեսում:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացն սկսվում է որոշման ընդունումից հետո, երբ հարկային մարմինը որոշում է, որ հարկատուն չի կատարել իր պարտավորությունները։ Հարկային մարմինները պարտավոր են հետևել ընթացքին, ինչն ենթադրում է.
- Հարկային պարտավորությունների ճշտում՝ հիմնված հարկային հաշվեկշռի վրա,
- Հարկային պարտավորությունների գանձման գործընթացի մեկնարկ՝ համաձայն նորմատիվ իրավական ակտերի,
- Առաջին ծանուցման ուղարկում՝ հարկատուին,
- Ակնկալվող վճարումների հետևողական վերահսկում:
Գումարի գանձումը
Որպեսզի հարկային մարմինը կարողանա գանձել հարկային պարտավորությունները, հարկատուն պետք է ունենա հայտարարագրված եկամուտներ, որոնց հիման վրա հաշվարկվում են հարկերը։ Եթե հարկատուն չի ներկայացրել հարկային հաշվետվությունները, ապա հարկային մարմինը կարող է կիրառել հարկային սահմանափակումներ:
Շրջանակային կանոնակարգեր
ՀՀ վարչական գործընթացների օրենսդրությունը սահմանում է այն ընթացակարգերը, որոնցով պետք է իրականացվի հարկային պարտավորությունների գանձումը: 2025թ․-ն փոփոխություններ են կատարվել վարչական գործընթացների օրենսդրությունում, որոնք նպաստում են օրենքների ճշգրտությանը:
Դրա հետ մեկտեղ, վարչական գործընթացների օրենսդրությունը նախատեսում է նաև հարկային պարտավորությունների արագ վերահսկողություն, ինչը կարևոր է հարկատուների համար, ովքեր ցանկանում են խուսափել տուգանքներից:
Հարկային պարտավորությունների հայտարարագրման կարգը
Ֆիզիկական անձինք, ովքեր ցանկանում են կատարեն իրենց հարկային պարտավորությունները, պետք է լրացնեն համապատասխան ձևաթղթերը՝ ներկայացնելով անհրաժեշտ տեղեկությունները։ Դրանք ներառում են.
- Անուն եւ ազգանուն,
- Ազգային նույնականացման համար,
- Աայրված իրադարձությունների կամ փաստերի նկարագրություն,
- Հարկային պարտավորությունների գումար:
Որտեղ տրամադրել փաստաթուղթը
Այս փաստաթուղթը հարկային մարմիններին ներկայացնելը կարելի է ինչպես անձամբ, այնպես էլ էլեկտրոնային կերպով՝ կիրառելով Ֆինանսների նախարարության պաշտոնական կայքը կամ հարկային մարմնի էլեկտրոնային ծառայությունները:
Հասկանալու համար հարկային պարտավորությունների սահմանափակումները
Մինչև պարտավորությունների կատարումը, հարկային մարմինը կարող է զուգահեռաբար ուսումնասիրել հարկատուի ֆինանսական վիճակը՝ խուսափելու համար նվաստացումներից: Եթե հարկատուն ունի ֆինանսական դժվարություններ, ապա կարող են առաջարկվել տարբեր լուծումներ:
Հարկային պարտավորությունների փոփոխություններ
ՀՀ-ում հարկային պարտավորությունները կարող են փոփոխվել վարչական որոշումների հիման վրա: Հարկատուները պետք է տեղեկացված լինեն նոր փոփոխությունների և դրանց հետևանքների մասին:
Երեխաների և անչափահասների հարկային պարտավորությունները
Հայաստանյան օրենսդրությունը սահմանում է, որ անչափահասների հարկային պարտավորությունները կարող են ներկայացվել նրանց ծնողների կամ հոգաբարձուների կողմից: Նրանք պետք է ներկայացնեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են երեխայի եկամուտը:
Հարկային պարտավորությունների գանձման ընթացակարգեր
Երեխաների համար գանձման ընթացակարգը առանձին է, քանի որ այնտեղ ներգրավված են ծնողները կամ հոգաբարձուները, ովքեր պետք է արձանագրեն բոլոր կատարած վարձատրությունները:
Նոր համակարգերի ներդրումը
ՀՀ-ում հարկային պարտավորությունների կատարումը ավելի արդյունավետ դարձնելու համար մշակվում են նոր համակարգեր, որոնք ներառում են էլեկտրոնային հայտերի ներկայացում, տեղեկությունների ավտոմատացված մշակման համակարգեր և այլն:
Այս համակարգերը թույլ են տալիս ավելի արագ և անվիճելի կերպով իրականացնելու հարկային պարտավորությունները:
Նոր տեխնոլոգիաների կիրառումը
Հարկային մարմիններն աշխատում են նոր տեխնոլոգիաների ներդրման վրա, ինչը նախատեսում է հարկերի կառավարման համակարգերի ավտոմատացում և պարզեցում:
Այլ անհրաժեշտ գործողությունները
Հարկային պարտավորությունները կատարելուց հետո, հարկատուն պետք է պահպանել բոլոր փաստաթղթերը՝ հնարավոր հետագա ստուգումների համար: Այնպես որ, հարկատուները պետք է.
- Պահպանեն բոլոր համապատասխան փաստաթղթերը,
- Մշտապես կապվեն հարկային մարմինների հետ,
- Եվ տեղեկացված լինեն հարկային փոփոխությունների մասին:
Նոր հարկային գործիքներ և մեթոդաբանություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 267-Ա որոշումը ներառում է նոր հարկային գործիքներ, որոնք նախատեսում են ավելի արդյունավետ և արդիական մեթոդներ հարկային պարտավորությունների կատարումը վերահսկելու համար: Այս նորարարությունները, որոնց նպատակն է բարելավել հարկային կանոնակարգերի կիրառումը, նպատակ ունեն նվազեցնել հարկային խախիրի դեպքերը և դյուրացնել հարկային պարտադիր միջոցառումների իրականացումը:
Դրանք ներառում են էլեկտրոնային հաշվետվությունների հիմնական նոր ձևաչափեր, որոնք թույլ են տալիս ավելի արագ և արդյունավետ կերպով փոխանակել տեղեկատվություն հարկ վճարողների և հարկային մարմինների միջև: Ապագա հարկային ռազմավարություններում մեծ ուշադրություն է դարձվելու նաև ավտոմատացված համակարգերի կիրառմանը, որոնք հնարավորություն կտան իրական ժամանակում դիտարկել հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների գանձման գործընթացում կիրառվող ընթացակարգեր
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացն իրականացվում է կանոնակարգված քայլերով, որոնք նախատեսում են օրենսդրության շրջանակներում հարկ վճարողի իրավունքները և պարտականությունները: Ըստ 267-Ա որոշման, հարկային մարմինները պարտավոր են հետևել ստանդարտ ընթացակարգերին՝ խախտումների և պարտականությունների գանձման գործընթացում:
Առաջին քայլը ենթադրում է հարկ վճարողի հետ մշտադիտարկում և տեղեկացման գործընթաց, որի ընթացքում հարկ վճարողը պետք է մանրամասն ստանա տեղեկություններ իր задолженности մասին: դինամիկ հաղորդակցություն հարկ վճարողների հետ պետք է իրականացվի նաև հեռավար միջոցներով՝ բացառապես պետական էլեկտրոնային զբաղվածության համակարգերի միջոցով:
Երկրորդ քայլը՝ հարկային պարտավորությունների գանձման գործընթացի ակտիվացում, իրականացվում է միայն այն դեպքում, եթե հարկ վճարողը չի կատարում պարտականությունը նախանշված ժամկետներում: Այս դեպքում, հարկային մարմինները պետք է տրամադրեն համապատասխան ծանուցումներ և զգուշացումներ, իսկ անհրաժեշտության դեպքում՝ կարող են հանդերձել նաև ուղղակի պահանջներ:
Հարկային կարգապահության խթանման ուղիներ
ՀՀ ՊԵԿ-ն իր գործունեության շրջանակներում մեծ ուշադրություն է դարձնում հարկային կարգապահության խթանմանը: 267-Ա որոշման հիման վրա, հարկային մարմինները պարտավոր են իրականացնել կրթական ծրագրեր, որոնք կոգևորեն հարկ վճարողներին իրենց պարտականությունների կատարման կարևորության մասին:
Այս ծրագրերը կարող են ներառել դասընթացներ, սեմինարներ և վեբինարներ, որոնք կհատկացվեն մասնագետների կողմից: Հարկ վճարողների շրջանում տեղեկատվական գերակա միջոցառումների ծրագրեր պետք է իրականացվեն անընդհատ, որպեսզի հարկ վճարողները հասկանան իրենց պարտականությունները և իրավունքները:
Ավելին, հարկային մարմինները կարող են նաև մշակել առավելագույն արդյունավետութ ցանկեր, որոնք կստեղծեն ծրագրեր և ինստիտուտներ, որտեղ հարկ վճարողները կարող են առանց խոչընդոտների ստանալ անհրաժեշտ աջակցություն և տեղեկատվություն իրենց հարկային պարտականությունների վերաբերյալ: Այս մեթոդները հնարավորություն կտան ստեղծել երկուստեք վստահություն հարկային մարմինների և հարկ վճարողների միջև: