Հարկային պարտավորությունների կատարումից խուսափելու հետեւանքները
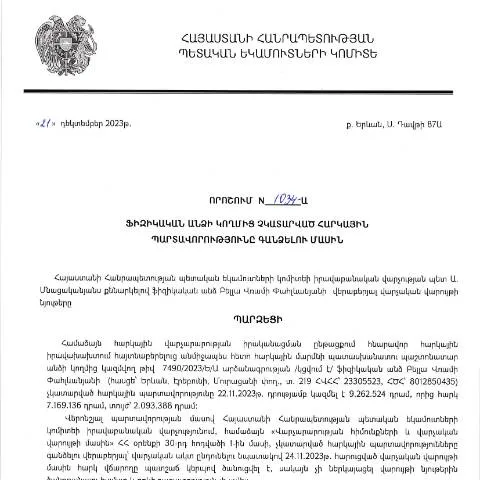
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 21.12.2023թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1034-Ա որոշումը նախատեսում է այն իրավական հիմքերը, որոնք կարգավորում են ֆիզիկական անձանց հարկային պարտավորությունների չկատարելու դեպքերը։ Ավելին, այս փաստաթղթում նշված են նաև դրանց կատարումը խոչընդոտող հանգամանքները, ինչպես նաեւ դրա հետևանքները։
Հարկային պարտավորությունների դասակարգումը
Հարկային պարտավորությունները կարող են լինել տարբեր տեսակների՝ ուղղակի, անուղղակի, իսկ դրանց կատարումը կարող է խափանվել մի շարք գործոնների ազդեցությամբ։ Օրինակ՝ ֆինանսական դժվարությունները, առողջական խնդիրները և այլն։ Այնուամենայնիվ, դրանք պետք է կատարվեն սահմանված ժամկետներում՝ հիմք ունենալով ՀՀ հարկային օրենսդրությունը։
Ո՞վ կարող է ներկայացնել դիմումը
Դիմումը կարող են ներկայացնել այն ֆիզիկական անձինք, ովքեր ունեն հաշվառված հարկային պարտավորություններ ՀՀ ՊԵԿ-ում։ Դա կարող է լինել ցանկացած քաղաքացի, ով պետք է կատարի հարկային պարտավորությունները և չի կատարել դրանք տվյալ ժամանակահատվածում։
Դիմումի ներկայացման գործընթացը
- Դիմումը լրացնել անհրաժեշտ տեղեկություններով։
- ՀավաքելSupporting documents, որոնք հաստատում են վճարման անհնարինությունը։
- Ներկայացնել դիմումը ՀՀ ՊԵԿ համապատասխան ստորաբաժանման։
Ինչպես լրացնել դիմումը
Դիմումը, որը ներկայացվում է, պետք է պարունակի հետևյալ տեղեկությունները.
- Նախագիծը: Կպահանջվի մանրամասն նկարագրել, թե ինչու է հարկային պարտավորությունը չկատարվել։
- Հարկային պարտավորությունների տեսակը: Այստեղ պետք է նշվեն բոլոր հարկերը, որոնք չեն կատարվել։
- Հիմնավորումը: Որոշումներ, արձանագրություններ կամ այլ փաստաթղթեր, որոնք կարող են հաստատել ներկայացվող տեղեկությունները։
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ ՊԵԿ-ի պաշտոնական կայքը։
Անհրաժեշտ քայլերը
- Գործող հասցեի օգտագործում՝ www.petekamutner.am
- Մուտք գործել անձնական հաշվառման համակարգ։
- Լրացնել համապատասխան դաշտերը։
Դիմումի ընթացքը և պատասխանները
Դիմումը ներկայացնելուց հետո այն ենթարկվում է քննության՝ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, որը որոշում է, արդյոք դիմումը ընդունելի է, թե՝ ոչ։ Խնդիրները, որոնք կարող են ազդել դիմումի հաջողությամբ, ներառում են փաստաթղթերի բացակայությունը, սխալները կամ անհավանական տվյալները։
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, դիմողը ունի իրավահարաբերությունների առաջացում՝ որոշման դեմ։ Այդ դեպքում կարելի է դիմել վերաքննիչ մարմնին՝ ներկայացնելով համապատասխան փաստաթղթեր։
- Հրաժարումից հետո կարող է լինել լրացուցիչ 30 օր՝ նոր դիմում ներկայացնելու համար։
- Այլընտրանքային միջոցները: Դիմորդը կարող է դիմել դատարան՝ հարկային պարտավորությունները չկատարելու պայմանավորվածության համար։
Հարկային պարտավորությունների հետևանքները
Եթե դիմողը չի կատարում հարկային պարտավորությունները, ապա կարող են կիրառվել տարբեր միջոցներ՝ ներառյալ տուգանքները և այլ պատժամիջոցները։ Այդպիսով, հարկային պարտավորությունների ոչ կատարելը կարող է հանգեցնել ֆինանսական կորուստների և պատժամիջոցների։
Հարկային պարտավորությունների կատարումը որպես իրավական պարտավորություն
ՀՀ հարկային օրենսդրությունը պահանջում է, որ յուրաքանչյուր ֆիզիկական անձ կատարել հարկային պարտավորությունները՝ անկախ նրա սոցիալ-տնտեսական վիճակից, ինչը նշանակում է, որ պետությունը ունի իրավունք պահանջել դրանք։
Պատասխանի ստացումը և դիմորդի իրավասությունները
Դիմոդրը իրավունք ունի ստանալ պատասխան դիմումի վերաբերյալ, և այդ պատասխանն անհրաժեշտ է ստանալ օրենքով սահմանված ժամկետներում։
- Պետական մարմնի պատասխանները պետք է նշեն, թե ինչու է դիմումը ընդունվել կամ մերժվել։
- Դիմորդը կարող է դիմել զրույցի կամ բացատրության համար, եթե պատասխանն իր համար բավարար չէ։
Շարունակական գործընթացները
Հարկային պարտավորությունների դիմումների վերաբերյալ ընթացքը և դրա արդյունքում եղող լուծումները կամ հավելյալ հարցերը կարող են լայնորեն անդրադառնալ բնակչության վրա։ Դիմելու իրավունքները և պարտավորությունները մտնում են ՀՀ հարկային օրենսդրության շրջանակներում։
Հետաքրքրական փաստեր: ՀՀ ՊԵԿ-ը հաճախ կազմակերպում է պարբերական հանդիպումներ և խորհրդակցություններ՝ կապված հարկային պարտավորությունների կուտակումների և դրանց լուծման ուղիների հետ։
Հարկային պարտավորությունների ստուգման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է անմիջապես այն բանից հետո, երբ ՀՀ ՊԵԿ իրավաբանական վարչության պետը կայացնում է համապատասխան որոշումը, ինչպիսին է 21.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1034-Ա որոշումը: Այս գործընթացը ենթադրում է բազմակողմանի ստուգումներ, որոնց նպատակն է պարզել, թե արդյոք ֆիզիկական անձը իրականում ունի չկատարված պարտավորություններ:
Ըստ ՀՀ ՊԵԿ՝ հարկային պարտավորությունների ստուգումը իրականացվում է հետևյալ փուլերով՝ նախնական տեղեկություններ հավաքել, հարկատուի ֆինանսական գործունեության վերլուծություն կատարել, ինչպես նաև տեղեկություններ ստանալ այլ պետական մարմիններից: Համապատասխան փաստաթղթերը և տեղեկությունները պետք է ներկայացվեն, որպեսզի լիարժեք պատկերի ձևավորվի:
Ստուգման ընթացքում հարկային մարմինները կարող են օգտվել էլեկտրոնային ծառայություններից, ինչը մեծացնում է գործընթացի արդյունավետությունը: Տեղեկատվությունը ստացվում է հարկային մարմինների միասնական համակարգի միջոցով, որն ապահովում է տվյալների արագ և ճշգրիտ ստացում:
Խախտումների դեպքերը և պատասխանատվությունը
Ժամանակի ընթացքում հարկային պարտավորությունների չկատարումը կարող է հանգեցնել բազմաթիվ խախտումների, որոնք ենթակա են վարչական պատասխանատվության: ՀՀ օրենսդրության համաձայն՝ ֆիզիկական անձը, ով չի կատարում իր հարկային պարտավորությունները, կարող է ենթարկվել վարչական տուգանքների: Տուգանքների չափերն ու պայմանները կարող են տարբեր լինել՝ կախված խախտման լրջությունից:
ՀՀ ՊԵԿ-ն ունի իրավասություն նաև պարտավորությունների բռնագանձման համար, երբ հարկատուն չի կատարում իր պարտավորությունները: Այս գործընթացը կարող է ներառել հարկային պարտքի և տուգանքների նշանակումը, ինչպես նաև հարկային պարտքի բռնագանձումը՝ հաշվեքնդի միջոցով:
Հարկային մարմինները կարող են կիրառել նաև համապատասխան իրավաբանական միջոցներ՝ ինչպես հրովարտակների, այնպես էլ դատական կարգով դիմելու միջոցով: Այսպիսով, ցանկացած ֆիզիկական անձ, ով կարող է ենթարկվել հարկային պարտավորությունների գանձման, պետք է ուշադիր լինի իր հարկային պարտավորությունների կատարման նկատմամբ:
Հարկային պարտավորությունների վերանայման և բողոքարկման գործընթացը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման դեպքում, նա ունի իրավունք բողոքարկել ՀՀ ՊԵԿ կայացած որոշումը: Այսպիսի գործընթացը կարող է իրականացվել այլքանով, քան հարկային մարմնի որոշումը պաշտոնական գրության միջոցով: Բողոքարկման գործընթացը ենթադրում է որոշակի ժամկետներ, որոնց ընթացքում հարկատուն պետք է ներկայացնի իր հիմնավորումները:
Բողոքարկման գրությունը պետք է ուղարկվի Ռուսաստանի պետական եկամուտների կոմիտեին, որտեղ հարկատուն կարող է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերն ու հիմնավորումները՝ իր կարծիքը պաշտպանելու համար:
Հարկային մարմինը պարտավոր է պատասխանել բողոքարկմանը նշված ժամկետներում, և եթե հարկատուն չի գոհանում պատասխանից, կարող է դիմել նաև դատարան՝ պահանջելով որոշման վերանայում:
Այս գործընթացը կարևոր է, քանի որ այն հնարավորություն է տալիս հարկատուին պաշտպանել իր իրավունքները և պարտավորությունները, իսկ ՀՀ ՊԵԿ-ն՝ վստահությունը ապահովել հարկային համակարգի նկատմամբ: