Ռազմավարական նշանակություն ունեցող փաստաթուղթ
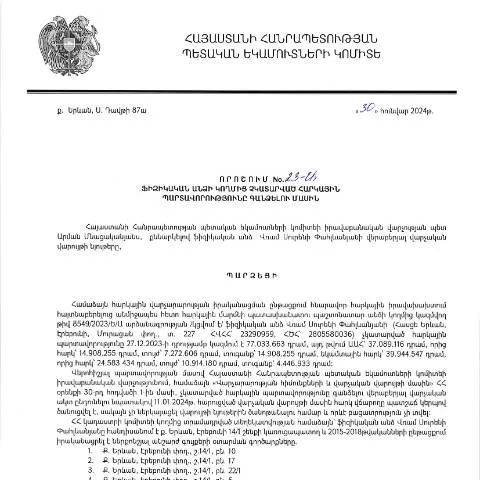
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի հունվարի 30-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 23-Ա որոշում հանդիսանում է կարևոր իրավական փաստաթուղթ, որը մշակված է հարկային պարտավորությունների կատարման գործընթացն ավելի նպաստավոր և արդյունավետ դարձնելու նպատակով: Այս որոշումը մեծ կարևորություն ունի ինչպես հարկային իրավագիտակցության, այնպես էլ հարկային վարչարարության արդյունավետության տեսակետից։
Ովքեր են պատասխանատու նախագիծը ներկայացնելու համար
Աղետալի հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են ներկայացվել ՀՀ ՊԵԿ իրավաբանական վարչություն: Այս գործընթացում հիմնական պատասխանատուներն են:
- Ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ:
- Անձինք, ովքեր ներկայացնում են իրանց շահերը կամ իրավաբանական ներկայացուցիչները:
Ինչպես կարող են ֆիզիկական անձինք ներկայացնել հարցումները
Ֆիզիկական անձինք կարող են ներկայացնել իրենց հարցումները առցանց կամ անձամբ, ապահովելով բոլոր անհրաժեշտ փաստաթղթերը: Դրանք պետք է ներառեն:
- Հարկային հայտարարություն:
- Հարկային պարտավորության փաստաթղթեր:
- Որոշված ժամկետների ապացույցներ:
Գործընթացի ժամանակացույցը
Նախաձեռնության ժամկետները շատ կարևոր են. նրանք ապահովում են որոշման կայացման ժամանակահատվածը:
- Դիմումների ներկայացում: 2024 թվականի հունվարի 30-ից:
- Դիմումների մշակում: 30 օր:
- Նոր որոշումներ: 2024 թվականի մարտի 11- ին:
Ինչ կկատարվի հետո
Որոշման ընդունումից հետո։ Եթե դիմումը ընդունվում է, ապա ֆիզիկական անձինք պետք է կատարեն իրենց հարկային պարտավորությունները մինչպես սահմանված ժամկետներում:
- Եթե դիմումը մերժվում է, ապա անձինք ունեն 10 օրյա ժամկետ՝ վերաքննության դիմելու համար:
Կառուցվածքային առանձնահատկությունները
Այս փաստաթուղթը բաղկացած է մի քանի մասերից, որոնք կարևոր են գործողությունների ճիշտ և հստակեցված իրականացման համար:
| Մաս | Նկարագրություն |
|---|---|
| Իրավաբանական հիմք | Ձևակերպված է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման հիման վրա: |
| Փաստաթղթերի ցանկ | Ընդգրկում է բոլոր անհրաժեշտ փաստաթղթերը: |
| Գործընթաց | Արժեքների գանձումը իրականացվում է տարբեր փուլերով: |
Սխալների և թերությունների դեպքում
Դիմումների մերժման կամ խուսափելու դեպքում հարկային մարմինները կարող են առաջադրել պատճառներ:
- Անհրաժեշտ փաստաթղթերի բացակայություն:
- Որոշումների տրամադրման երկարաձգումը:
- Անհնարինության բացակայություն:
Անձինք, որոնք հանդիպել են նման խնդիրների, պետք է դիմեն իրավական օգնության:
Հարկային պարտավորությունների կատարման պատասխանատվություն
Այս փաստաթուղթը նախատեսում է, որ ֆիզիկական անձինք պետք է կատարեն իրենց հարկային պարտավորությունները միայն օրենքի շրջանակներում: Հակառակ դեպքում, նրանք կարող են բախվել քննչական հարցումների:
- Հարկային չհամապատասխանության հետևանքով:
- Եթե չի կատարվել հարկային վճարումները ժամանակին:
Կարևոր թերություններ
Երբեմն կարող են խախտվել խախտման ժամկետները, ինչը կարող է բերել ոչ ցանկալի հետևանքների:
Պատասխանատվության առանձնահատկությունները
Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկային պարտավորությունների չկատարումը կարող է բերել քրեական պատասխանատվության: Յուրաքանչյուր անձ պետք է զգույշ լինի ֆինանսական գործունեության ընթացքում:
Առաջարկներ և ուղղորդումներ
Դիմումատուները պետք է լինեն ուշադիր լրացնելու իրենց հայտերը: Բոլոր ազգային և միջազգային փորձագետները խորհուրդ են տալիս:
- Բոլոր փաստաթղթերը ներկայացնել ժամանակին:
- Ուշադիր լինել բոլոր ապրանքների վարձակալության պայմանների նկատմամբ:
- Օգտվել մասնագիտական խորհրդատվությունից:
Անձանց կարիքների բավարարում
Այս որոշման նպատակն է հայտնաբերել ֆիզիկական անձանց հարկային պարտավորությունները և նրանց անհրաժեշտ օգնելու ընթացքում:
Իրավաբանական վարչությունը պետք է պատրաստ լինի մշակել և տրամադրել համապատասխան լուծումներ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 23-Ա որոշումը, որը վերաբերվում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է մի շարք քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների գանձման գործընթացում։ Հարկային պարտավորությունների գանձման գործընթացի սկզբնական փուլում հարկատուն ստանում է ծանուցում, որը պարունակում է տեղեկություն չկատարված վճարների և դրանց գումարների մասին։ Ծանուցումը ուղարկվում է հարկատուի գրանցված հասցեին կամ էլեկտրոնային փոստին, եթե հարկատուն ունի էլեկտրոնային հաշվեհամար:
Քայլերից մեկը նաև հարկային պարտավորությունների որոշման ներկայացումն է, որը պետք է իրականացվի հարկային մարմինների կողմից։ Հարկային մարմինները պարտավոր են ներկայացնել փաստաթղթեր, որոնք հիմնավորում են հարկային պարտավորությունների չկատարման պատճառները և դրանց գումարները։ Կարևոր է, որ հարկատուները ունենան հնարավորություն վիճարկել այդ որոշումները՝ համապատասխան փաստաթղթերը ներկայացնելով և հիմքերը հիմնավորելով:
Տեղեկատվության տրամադրում՝ հարկային մարմինների կողմից
ՀՀ ՊԵԿ-ը պարտավոր է տրամադրել հարկատուներին ամբողջական և հստակ տեղեկատվություն իրենց պարտավորությունների վերաբերյալ։ Դա ներառում է ինչպես գրավոր, այնպես էլ էլեկտրոնային ձևաչափերով տրամադրվող տեղեկատվություն, որը կարող է լինել հասանելի նաև պաշտոնական կայքում։ Հարկատուները կարող են օգտվել էլեկտրոնային ծառայություններից՝ ստանալու իրենց հարկային պարտավորությունների վերաբերյալ ճշտված տվյալներ։ Ելնելով 23-Ա որոշման պայմաններից, հարկատուները պարտավոր են պարտադիր հետևել իրենց պարտավորություններին, իսկ նրանց, ովքեր չեն կատարում դրանք, սպառնում են ֆինանսական տուգանքներ և այլ հետեւանքներ:
Հարկային մարմինները հաճախ կազմակերպում են նաև տեղեկատվական հանդիպումներ, աշխատաժողովներ՝ հարկատուներին կրթելու և տեղեկացնելու նպատակով։ Այդ հանդիպումների ընթացքում ներկայացվում են հարկային պարտավորությունների կատարումը հեշտացնելու տարբերակներ, ինչպես նաև իրավասությունների իրականացումը՝ հիմնված գործող օրենսդրության վրա:
Վիճակագրական տվյալներ և ազդեցություն
Հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ վիճակագրական տվյալները ցույց են տալիս, որ վերջին տարիներին աճել է հարկային պարտավորությունների չկատարման դեպքերի թիվը։ Այնուամենայնիվ, 23-Ա որոշման կիրառման արդյունքում ակնկալվում է, որ կլինի դրական միտում՝ հարկային պարտավորությունների կատարումը բարձրացնելու գործում։ Հարկային մարմինները պետք է մշտական ուշադրություն դարձնեն հասարակության շրջանում սկսվող իրազեկման արշավներին՝ հարկային պարտավորությունների կարևորությունը բացատրելու նպատակով:
Հարկային տուգանքների համար նախատեսված միջոցառումները, որոնք սահմանվում են 23-Ա որոշմամբ, կարող են նաև ազդել տնտեսության ընդհանուր վիճակի վրա, քանի որ ապահովում են պետական եկամուտների ավելացում, և այդպիսով՝ բյուջետային ֆինանսավորման համար անհրաժեշտ ռեսուրսներ։ Այս գործընթացի հաջողությունը կախված է ոչ միայն հարկային մարմինների, այլև հարկատուների համագործակցությունից ու պատասխանատվությունից: