Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
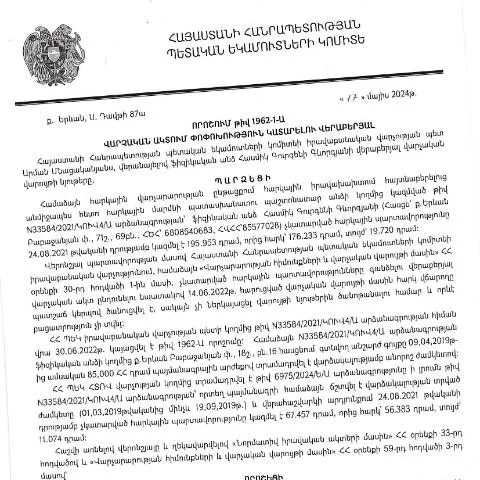
Հայաստանի Հանրապետությունում հարկային պարտավորությունները չկատարելու հետևանքով առաջացած խնդիրները կարող են ծանր հետևանքներ ունենալ: Այսօր քննարկելու ենք ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1962-1-Ա որոշումը, որը նախատեսում է վճարման կարգը և պարտավորությունների գանձման ընթացակարգը:
Ովքեր են ենթակա այս որոշման
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Կան մի շարք հատուկ դեպքեր, որոնք կարող են ազդել պարտավորությունների գանձման վրա:
- Նորաբնակներ - այն անձինք, ովքեր վերջերս են տեղափոխվել Հայաստան:
- Տեղի բնակիչներ - ով ապրում է ՀՀ-ում, սակայն ունի հարկային պարտքեր:
- Այլ անձինք - ովքեր զբաղվում են անհատական ձեռնարկությամբ կամ այլ գործունեությամբ:
Դադարեցման և վերականգնման դեպքերը
Եթե դիմողը կարծում է, որ իր հարկային պարտավորությունները սխալ են հաշվարկվել, նա կարող է դիմել բողոքարկման համար:
- Բողոքարկման ժամկետները - գրանցման պահից 30 օր:
- Վերադարձի պահանջ - դիմողը պետք է ներկայացնի փաստաթղթեր, հաստատող իր պահանջները:
Դիմումի լրացման ընթացակարգը
Դիմումի լրացումը պետք է կատարվի ըստ ՀՀ ՊԵԿ կողմից մշակված հատուկ ձևի: Այս ձևը կարելի է գտնել պաշտոնական կայքում:
Հիմնական բաժիններ
- Դիմողի տվյալներ - լրացնել անձնական տվյալները:
- Հարկային պարտավորությունների նկարագրություն - նշել պարտավորությունների տեսակը:
- Հիմունքներ - ներկայացնել հարկային պարտավորությունները չկատարելու պատճառները:
Դիմումը ներկայացնելու վայրերը
Դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով կամ անձամբ հարկային մարմնում:
- Էլեկտրոնային հայտեր - դիմումի ձևը կարող է լրացվել էլեկտրոնային ձևով:
- Անձնական այց - դիմողը կարող է այցելել մոտակա հարկային բաժին:
Դիմումի գործընթացի ընթացքում սպասվելիք քայլեր
Դիմումը ներկայացնելուց հետո, հարկային մարմինը ունի 30 օր ժամկետ՝ որոշում ընդունելու համար:
Արդյունքները
| Ուժի մեջ մտնելու ժամանակ | Ստացված փաստաթղթեր | Հնարավոր պատասխաններ |
|---|---|---|
| 30 օր | Հարկային պարտավորությունների կրկնապատկման հայտ | Ընդունված/Չընդունված |
| 60 օր | Այս կետի վերաբերյալ լրացուցիչ փաստաթուղթ | Հնարավոր բողոքարկում |
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, դիմողը իրավունք ունի ներկայացնել բողոքարկման հայտ:
- Բողոքարկման գործընթաց - դիմողը պետք է ներկայացնի հիմնավորումներ, ինչի հիման վրա դիմումը պետք է քննարկվի:
- Փաստաթղթերի կրկնիկները - ամբողջական փաստաթղթերի փաթեթ:
Վիճակագրական տվյալներ և արդյունքներ
ՀՀ ՊԵԿ-ն յուրաքանչյուր տարի հրապարակում է տեղեկություններ կատարած աշխատանքների մասին:
2023 թվականի հաշվետվություն. Հարկային պարտավորությունների գանձման գործընթացները ցույց են տվել, որ:
- Մեծամասնությունը հաջողությամբ լուծվել է:
- Մերժումներ եղել են հիմնականում փաստաթղթերի անբավարարության պատճառով:
Հարկային պարտավորությունների գանձման ազդեցությունը տնտեսության վրա
Հարկային պարտավորությունների ժամանակին կատարումը ունի ուղղակի ազդեցություն երկրի տնտեսական կայունության վրա:
Նշված ազդեցությունները.
- Հասարակական ծառայություններ - տրամադրվող ծառայությունների բյուջե:
- Տնտեսական զարգացման ծրագրեր - պետական ծրագրերի ֆինանսավորում:
Որպես եզրափակում
Այս որոշումը ենթադրում է, որ ֆիզիկական անձի հարկային պարտավորությունների գանձումը վերաբերում է լայն շրջանակի: Դիմողի համար կարևոր է ճիշտ լրացնել դիմումի ձևը, ներկայացնել անհրաժեշտ փաստաթղթեր, և մշտապես հետևել իր դիմումի կարգավիճակին:
Որպեսզի խուսափեք խնդիրներից, խորհուրդ է տրվում հետևել հարկային պարտավորությունների ժամանակին կատարելու ընթացակարգին:
Դիտարկումներ և ընթացակարգեր հարկային պարտավորությունների գանձման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 17.05.2024 թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման վերահսկման գործընթացում։ Անհրաժեշտ է նշել, որ որոշումը հիմք է տալիս պետությանը միջոցներ ձեռնարկելու՝ առանձին ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման դեպքերի՝ համաձայն Հայկական հանրապետության վարչական օրենսդրության:
Այս որոշման ընդունման արդյունքում, հարկային մարմինները ստանում են իրավասություն պահանջելու պարտադիր վճարները՝ ինչպես նաև տուգանքները, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարման ընթացքում։ Այն նաև ընդգծում է, որ հարկային պարտավորությունների կատարումը պարտադիր է, և որևէ անձ չպետք է խուսափի դրանցից:
Փոփոխությունների ազդեցությունը ֆիզիկական անձանց վրա
Նշված որոշման ընդունումը կարող է խիստ ազդեցություն ունենալ ֆիզիկական անձանց ֆինանսական վիճակի վրա, հատկապես նրանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Արդյունքում, հարկային մարմինները, ի դեմս ՀՀ ՊԵԿ-ի, կարող են սկսել հարկային պարտավորությունների գանձման գործընթաց՝ պարզեցնելով եկամտային հարկի կամ այլ հարկերի պարտադրումը:
Վարչական իրավունքի շրջանակներում կարևոր է նաև ուշադրություն դարձնել այն փաստին, որ ֆիզիկական անձինք, որոնք չեն կարողանում կատարել իրենց հարկային պարտավորությունները, կարող են դիմել հարկային մարմիններին՝ առաջարկելով անհատական լուծումներ, օրինակ՝ հարկային վճարների վարկածային հոտեր։ Սա հնարավորություն է տալիս չհայտարարագրված պարտականություններն ու բարձր տուգանքները նվազեցնել:
Հարկային պարտավորությունների կատարումը և դրա վերահսկողությունը
Հարկային պարտավորությունների կատարումը ենթակա է մշտական վերահսկողության՝ ՀՀ ՊԵԿ-ի կողմից։ Վերահսկողությունը իրականացվում է տարբեր մեթոդներով, ներառյալ հարկային ստուգումները, հաշվետվությունների վերլուծությունները և ֆիզիկական անձանց նկատմամբ իրականացվող հարկային գնահատումները։ Այս գործընթացները նախատեսում են նաև տեղեկատվական տեխնոլոգիաների օգտագործում, որոնք նպաստում են արդյունավետության բարձրացմանը:
Քանի որ բոլոր հարկային գործառնությունները կատարվում են էլեկտրոնային համակարգերում, հարկային մարմինները կարող են հեշտությամբ մոնիտորինգի ենթարկել բոլոր գործարքները, ինչը նվազեցնում է հարկային խախտումների հավանականությունը։ Ավելին, այս համակարգերն ապահովում են թափանցիկություն և հաշվետվողականություն՝ հնարավորություն տալով ֆիզիկական անձանց և իրավաբանական անձանց ավելի հեշտությամբ հետևել իրենց հարկային պարտավորություններին:
Հարկային պարտավորությունների կատարումը և դրանց վերահսկողությունը կարևոր բաղադրիչ է պետության գոյության և զարգացած տնտեսության համար, քանի որ դրանք ապահովում են պետական բյուջեի կայունությունը և սոցիալական ծրագրերի ֆինանսավորումը: