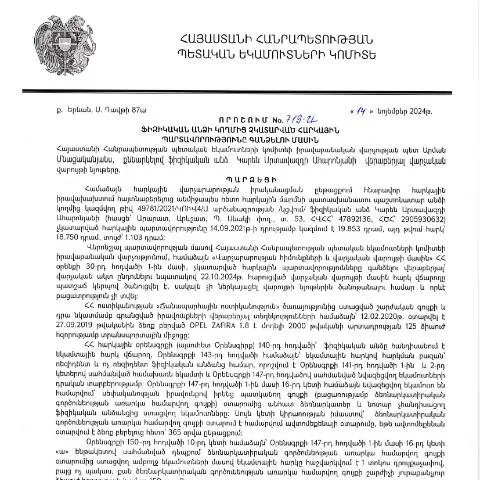
Փաստաթղթի նշանակությունը և գործառույթը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.11.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 719-Ա որոշումը նախատեսում է օրենքի ուժով հարկային պարտավորությունների իրականացման մեխանիզմը: Այս որոշման թողարկումը բխում է հարկային օրենսդրության պահանջներից և ուղղված է հարկային պարտավորությունների կատարման վերահսկմանը:
Անցած ճանապարհը. կարգավորող հիմքերը
Այս փաստաթուղթը հիմնված է Հայաստանի Հանրապետության Ադմինիստրատիվ գործընթացների օրենսգրքի և հարկային օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարման օրենքները: 2024 թվականին կատարված փոփոխություններն ու լրացումները այդ ոլորտում նշում են հարկային համակարգի բարեփոխման ուղղությունը:
Ֆորմայի կառուցվածքը և լրացման հրահանգներ
Փաստաթուղթը բաղկացած է մի շարք հիմնական բաժիններից, որոնց յուրաքանչյուրն ունի կարևորություն:
- Հարկ վճարողի տեղեկությունները: Այս բաժնում հարկ վճարողը պետք է տրամադրի իր անձնական տվյալները՝ անվան, ազգության, ՀՎՀՀ և այլ անհրաժեշտ տեղեկություններ:
- Չկատարված պարտավորությունների նկարագրությունը: Այս բաժնում հարկ վճարողը պետք է մանրամասն շարադրի, թե որոնք են այն պարտավորությունները, որոնք նա չի կատարել:
- Հարկային պարտավորությունների հիմնավորումը: Այս բաժնում հարկ վճարողը պետք է ներկայացնի հիմնավորումներ՝ թե ինչ պատճառով չի կատարել պարտավորությունները:
Լրացման գործընթացը պետք է կատարվի ուշադիր, քանի որ ցանկացած սխալ կարող է հանգեցնել վարչական պատիժների:
Հուշումներ և հաճախակետեր
Որպեսզի հարկ վճարողը կարողանա ճիշտ լրացնել փաստաթուղթը, անհրաժեշտ է հետևել որոշ կարևոր խորհուրդների:
- Ավելի լավ է մուտքագրել տվյալները էլեկտրոնային ձևաչափով, քանի որ սա նվազեցնում է սխալների հավանականությունը:
- Պետք է ստուգել կրկնակի, թե բոլոր տեղեկությունները պատշաճ են և ամբողջական:
- Եթե խնդիրներ լինեն, սոցիալական ծառերի միջոցով կարելի է դիմել մասնագետներին:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը մեկնարկում է այն ժամանակ, երբ հարկ վճարողը չի կատարում իր պարտավորությունները: Այս գործընթացի ընթացքում հնարավոր է, որ վարչությունը սկսի հարկային պարտավորությունների գանձման գործընթացը:
Վարչությունն իրավունք ունի տրամադրել մեկ անգամյա հնարավորություն հարկ վճարողներին լուծել իրենց պարտավորությունները՝ առաջարկելով ժամանակավոր կամ մասամբ վճարման պլաններ:
Ֆորմայի ներկայացման ուղիները
Փաստաթուղթը կարելի է ներկայացնել մի քանի եղանակով. ծանոթանալով դրանցից յուրաքանչյուրին և ընտրելով առավել հարմար տարբերակը: Այսպիսով, հարկ վճարողները կարող են կատարել հետևյալ քայլերը:
- Էլեկտրոնային համակարգով: Այն առավել ժամանակակից և արդյունավետ ձևն է: Անհրաժեշտ է ունենալ ՀՀ ID քարտ կամ էլեկտրոնային ստորագրություն:
- Ապահովագրական ընկերությունների միջոցով: Հարկ վճարողները կարող են դիմել նաև իրենց ապահովագրական ընկերություններին, որոնք կօգնեն իրականացնել գործընթացը:
- Նախարարությունների գրասենյակներում: Կա և ընդունման գործընթացը, սակայն այն կարող է ավելի երկար տևել:
Հետագա քայլերն ու ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացի հաջորդ քայլը փաստաթղթի ներկայացումից հետո վարչության կողմից իրականացվող պարագայում հետևյալն է:
- Որոնման գործընթաց: Վարչությունը ստուգում է ներկայացված տվյալները և նրանց համապատասխանությունը:
- Վարկանիշային գնահատում: Եթե անհրաժեշտություն կա, վարչությունը կարող է իրազեկել հարկ վճարողին իր պարտավորությունների մասին:
- Վարչական գործողություն: Եթե հարկ վճարողը չի կատարել պարտավորությունները, վարչությունը կարող է սկսել վարչական գործողություններ:
Դիմումի վիճակի վերահսկում
Այն հարցը, թե ինչպե՞ս համոզվել, որ դիմումով զբաղվում են, կարող է հուզել շատերին:
- Վարչության կայքում առկա է վիճակի վերահսկման համակարգ:
- Այստեղ հարկ վճարողները կարող են մուտք գործել իրենց անձնական հաշիվ և տեսնել ընթացքը:
- Որպեսզի ավելի արագ ստանալ պատասխաններ, հարկ վճարողները կարող են զանգահարել վարչության hotline:
Հատուկ դեպքեր և բացառություններ
Կան որոշ հատուկ դեպքեր, երբ հարկ վճարողները կարող են գտնել իրենցը ուրիշ իրավիճակներում:
- Արտասահմանում գտնվողները: Այդ դեպքում հնարավոր է դիմել հեռավար կերպով:
- Մանկահասակները: Նրանք կարող են ներկայացնել իրենց ծնողների միջոցով:
- Անհրաժեշտության դեպքում: Հարկ վճարողները կարող են դիմել վարչության միջոցով հատուկ դիմումներ:
Անհրաժեշտ փաստաթղթերը
Որպեսզի գործընթացը իրականացվի, հարկ վճարողները պետք է պատրաստեն որոշ կարևոր փաստաթղթեր:
- Տվյալ անձի անձնագրային տվյալների պատճեն:
- Հարկային պարտավորությունների վերաբերյալ վկայագիր:
- Այլ անհրաժեշտ տեղեկություններ:
Հարկ վճարողների իրավունքները
Հարկ վճարողները իրավունք ունեն:
- Հյուրեր ստանալ վարչությունից:
- Հետադարձ կապ ունենալ մասնագետների հետ:
- Գործողությունների առիթով դիմել վերաքննիչ մարմիններին:
Կիրառական խորհուրդներ և ռեսուրսներ
Հարկ վճարողները կարող են օգտվել նաև առկա ռեսուրսներից:
- ՀՀ ՊԵԿ պաշտոնական կայք: Այստեղ կարելի է գտնել բազմաթիվ տեղեկատվություն:
- Հեռախոսային ծառայություն: Վարչությունը տրամադրում է անվճար ծառայություններ:
Նոր կարգավորումներ և հետևանքներ հարկային պարտավորությունների գանձման գործընթացում
2024 թվականի նոյեմբերի 14-ին ՀՀ ՊԵԿ իրավաբան ծախսերի վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 719-Ա որոշումը նշանակալից նորարարություններ է մտցնում հարկային պարտավորությունների գանձման գործընթացում: Դիտարկելով որոշման հանգամանքները, հարկային պարտավորությունների բացակայության դեպքում, ինչպես նաև դրանց կուտակման հետևանքով առաջացած խնդիրները, նոր կարգավորումները միտված են բարելավելու հարկային վարչարարությունը:
Առաջին հերթին, կարևոր է, որ այս որոշումը նախատեսում է ֆիզիկական անձանց համար պարզեցված եղանակներ, որոնք թույլ են տալիս արագ վերականգնել և լուծել իրենց հարկային պարտավորությունները՝ առանց լրացուցիչ իրավաբանական ընթացակարգերի: Սա կնպաստի նաև հարկային եկամուտների ավելացմանը և գումարների ավելի արդյունավետ տրամադրմանն պետական բյուջեում:
Հարկային պարտավորությունների գանձման գործընթացի փաստաթղթաշրջանառությունը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է կանխիկ փոխհատուցումների և զգույշ օգտակար տեղեկությունների հրամանագրում: 719-Ա որոշմամբ նախատեսվում է, որ ֆիզիկական անձինք, ովքեր չլրացրած հարկային պարտավորություններ ունեն, կարող են դիմել «Հարկային պարտավորությունների գանձման» հատուկ ձևակերպման միջոցով, որը մատչելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, պետք է ներկայացնել հետևյալ փաստաթղթերը՝
- հարկային հայտարարություն (եթե applicable),
- հավաստագրեր, որ հաստատում են պարտավորությունների առկայությունը կամ բացակայությունը,
- հաշվետվություններ առկա եկամուտների մասին:
Այս փաստաթղթերի ճիշտ լրացումը հնարավորինս կթեթևացնի գանձման գործընթացը, իսկ սխալների առկայությունը կարող է հանգեցնել գործընթացի ձգձգմանը:
Վարդապետական իրավունքներ և պարտականություններ հարկային պարտավորությունների գանձման ժամանակ
Հարկային պարտավորությունների գանձման ժամանակ, ինչպես նաև որոշման կատարման ընթացքում, հարկային մարմինները և ֆիզիկական անձանց իրավունքները և պարտականությունները ստանում են հատուկ կարգադրություն: 719-Ա որոշումը, ի թիվս այլ բաների, ընդգծում է այն պահը, որ յուրաքանչյուր ֆիզիկական անձ պետք է իր պարտավորությունները կատարի ժամանակին, որպեսզի խուսափի հավելյալ տուգանքներից:
Հարկադիր մարմիններն էլ, իրենց հերթին, պարտավոր են գործել օրենքի շրջանակներում, դառնալով «արդար և հավասար» մոտեցումներով, որպեսզի պահպանվի յուրաքանչյուր անձի իրավունքները, ինչպես նաև հնարավորությունը՝ ներկայացելու հակառակ տեսակետներ: Սա ստեղծում է միջավայր, որտեղ հարկային վճարատուները կարող են լսել իրենց մտահոգությունները, ինչը կարևոր է, որպեսզի վերահսկվի հարկային պարտավորությունների գանձման գործընթացը: