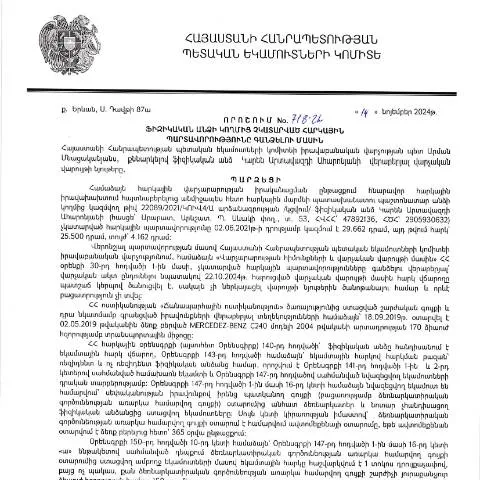
Հարկային պարտավորությունների գանձման գործընթացի ծագումը
Այս որոշումը, որը ընդունվել է ՀՀ ՊԵԿ (Հարկային պետական կոմիտե) իրավաբանական վարչության պետի կողմից, հանդիսանում է անցյալում չկատարված հարկային պարտավորությունների գանձման գործընթացի մեկնարկը։ Օրենքը սահմանում է, թե ինչպես պետք է իրականացվեն հարկային պարտավորությունների գանձման գործողությունները, ինչպես նաև սահմանում է պարտավորություններն ու իրավունքները ինչպես հարկ վճարողների, այնպես էլ վարչական մարմնների համար։
Ընդհանուր տեղեկություններ
Այս որոշման հիման վրա սահմանվում են նաև տարբեր գործընթացներ, որոնք վերաբերում են հարկ վճարողների պարտականություններին, որոնց կատարման դեմքի առաջացմանն ու լուծմանը։ Այս գործընթացը նախատեսում է նաև հարկ վճարողների իրավունքների պաշտպանություն, ինչը կարևոր է որպես մտահոգության ու վստահության միջոց։
Ովքե՞ր են շահագրգիռ կողմերը
Այս փաստաթուղթը վերաբերում է այն անձանց, ովքեր երբևէ չունեն ցանկալի հավաքագրված հարկային պարտավորություններ։ Այդ անձինք կարող են լինել՝
- Բազմաթիվ անձինք, ովքեր ունեն պարտքային պարտավորություններ, բայց չեն կարողացել դրանք իրականացնել ժամանակին։
- Այդ անձինք, ովքեր չունեն բավարար տեղեկատվություն կամ աջակցություն՝ հարկային պարտավորությունները կատարելու համար։
- Նրանք, ովքեր անցյալում ունեցել են վարչական խնդիրներ հարկային համակարգի մեջ, և կարիք ունեն նորից սկսել օրենքի պահանջները համապատասխանող ձևով։
Այլ անձինք
Այս որոշումը կարող է նաև վերաբերվել գումարային խնդիրներ ունեցող ֆիզիկական անձանց, որոնք ցանկանում են կարգավորել իրենց հարկային պարտավորությունները։ Այստեղ կարևորվում է նաև իրավաբանական շրջանակը, քանի որ որոշակի դեպքերում հարկային պարտավորություններ ունեն նաև իրավաբանական անձինք։
Հարկային պարտավորությունների գանձման հերթականությունը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է կատարվեն ըստ կարգի։ ՀՀ ՊԵԿ-ը կանոնային փաստաթուղթ է տրամադրում, որը մանրամասնեցնում է ստորև ներկայացված քայլերը։
- Հարկ վճարողի տվյալների ստուգում։
- Ձեռնարկությունների հարկային պարտավորությունների գնահատում։
- Հարկային պարտավորությունների մասին ծանուցումների ուղարկում։
- Ընդունելի միջոցառումների իրականացում, եթե պարտավորությունները չկատարվեն։
Քայլերի մանրամասն նկարագրություն
Հարկ վճարողի տվյալների ստուգում: Այս քայլը կարևոր է, քանի որ հարկ վճարողներն իրենց հարկային պարտավորությունների մասին տեղեկատվություն ունեն միայն տիրապետվող աղբյուրներից։ ՀՀ ՊԵԿ-ն իրականացնում է տվյալների ստուգում՝ իմանալու համար, թե արդյոք հարկ վճարողը իրականում ունի պարտքեր։
Ձեռնարկությունների հարկային պարտավորությունների գնահատում: Այս փուլում հարկ վճարողների պարտավորությունները գնահատվում են ըստ գործող օրենքների ու կարգավորումների։ Վճարումներից հետո, անհրաժեշտության դեպքում, կարող են սահմանվել նաև տոկոսներ կամ տուգանքներ։
Փաստաթղթերի կարգը և լրացման ընթացակարգը
Որպեսզի այս գործընթացը չխափանվի, անհրաժեշտ է, որ հարկ վճարողները հետևեն բոլոր անհրաժեշտ քայլերին և ապահովեն փաստաթղթերի ճիշտ լրացում։ ՀՀ ՊԵԿ-ը սահմանել է որոշակի կանոններ, որոնք պետք է պահպանվեն լրացման ժամանակ։
Պատրաստման գործընթացը
- Վերջնական ձևակերպում: Պետք է լրացնել համապատասխան ձևը, որը ներառում է բոլոր պահանջվող տեղեկությունները։
- Փաստաթղթերի հավաքագրում: Լրացման ժամանակ հարկ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են տվյալները։
- Ելքային տեղեկությունների ստուգում: Վերջում անհրաժեշտ է ստուգել, որ բոլոր տեքստերը և թվերը ճիշտ են լրացված։
Դեպոզիտի տարբերակները
Այս որոշման շրջանակներում հարկ վճարողները կարող են ընտրել փաստաթղթերի ներկայացման տարբեր եղանակներ։ Այս ընտրությունը նախատեսում է մի քանի տարբերակ, որոնք կարող են տարբեր լինել ըստ առաջնահերթության:
- Էլեկտրոնային ներկայացում: Անհրաժեշտ փաստաթղթերը կարելի է ուղարկել էլեկտրոնային եղանակով, ինչը շատ հարմար է և արագացնում է գործընթացը։
- Փաստաթղթերի ուղարկում փոստով: Եթե հարկ վճարողը չի կարող ներկայացնել փաստաթղթերը էլեկտրոնային եղանակով, նա կարող է դրանք ուղարկել փոստով։
- Շաբաթական ընդունելություն: Հնարավոր է նաև այցելել ՀՀ ՊԵԿ քննարկման համար՝ գրանցվելով սահմանված ժամերին։
Ստատուսների հետևում և վարչական գործընթացի վերահսկում
Հարկ վճարողները պետք է լինեն տեղեկացված, որ իրենց ներկայացրած փաստաթղթերը կարող են ունենալ տարբեր ստատուսներ։ Այս ստատուսները կարող են նշանակել, թե արդյոք դրանց հետագա ընթացքը հաստատված է, թե դեռ սպասում է քննման։
Ստատուսների տեսակները
- Հաստատված: Դիտարկվող փաստաթղթերը ընդունվել են և ընթացքը շարունակվում է։
- Սպասման մեջ: Հարկ վճարողի փաստաթղթերը դեռևս չեն քննվել։
- Հրաժարվում է: Այս դեպքում հարկ վճարողին կարող է անհրաժեշտ լինել լրացնել բացակայող կամ սխալ տեղեկություններ։
Պատասխանատվությունը և հնարավոր խնդիրները
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա կարող են առաջանալ տարբեր պատժամիջոցներ։ ՀՀ ՊԵԿ-ը կարող է կիրառել ֆինանսական տուգանքներ, իսկ իրավաբանական միջոցառումները կարող են լինել ավելի խիստ։
Ինչ անել հարկային պարտավորությունների չկատարելու դեպքում
- Անհրաժեշտ է շտապ կապ հաստատել ՀՀ ՊԵԿ-ի հետ՝ պարզելու իրադրությունը։
- Խորհուրդ է տրվում հավաքել բոլոր փաստաթղթերը, որոնք կարող են օգնել ապացուցելու իրադարձությունների իսկությունը։
Ավարտական քայլեր
Հարկ վճարողներին խորհուրդ է տրվում հետևել նշված քայլերին, որպեսզի բացառեն վեճեր և խնդիրներ ՀՀ ՊԵԿ-ի հետ։ Կառավարության այս որոշումը նախատեսում է նաև հարկ վճարողների իրավունքների պաշտպանության մեխանիզմներ, ինչը հնարավորություն է տալիս օգտվել օրենսդրությամբ սահմանված գրավիքներից։
Աջակցություն և խորհրդատվություն
Եթե հարկ վճարողները հանդիպեն դժվարությունների, նրանք կարող են դիմել ՀՀ ՊԵԿ խորհրդատվական ծառայություններին՝ հասկանալու և ճիշտ վարվելու համար նրանց հարկային պարտավորություններին։
Քաղաքացիական պարտավորությունների կատարման կարևորությունը
Պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության պետի կողմից կայացված 14.11.2024 թվականի որոշումը կարևոր նշանակություն ունի, քանի որ այն վերաբերում է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Երկրի հարկային համակարգը հիմնված է քաղաքացիական պարտավորությունների կատարելության վրա, և յուրաքանչյուր պարտադիր հարկային վճար Հյուսիսային տարածաշրջանի տնտեսական կայունության համար էական դեր juega։ Չնայած հարկերի վճարումը կարող է թվալ բարդ և անհարմար, այն, առնվազն, ապահովում է պետության ֆինանսական կայունությունը և հասարակական ծառայությունների մատչելիությունը։
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է առաջացնել իրավական պատասխանատվություն և ֆինանսական աջակցության կորուստ։ ՊԵԿ-ի 718-Ա որոշումն, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, նախատեսում է տուգանքների և այլ պատիժների կիրառման գործընթաց՝ չկատարած պարտավորությունների վերաբերյալ։ Որպես այդպիսին, հարկային ժամանակացույցի հետևողականությունը և պարտավորությունների կատարումը կարևոր են ոչ միայն անհատական մակարդակում, այլ նաև երկրների տնտեսության զարգացումը նպաստող ֆոնդերի ապահովման առումով։
Հարկային պարտավորությունների գանձման գործընթացը
ՊԵԿ-ի կողմից սահմանված 718-Ա որոշումը կարգավորում է հարկային պարտավորությունների գանձման գործընթացը, որտեղ կարևոր դեր է խաղում համապատասխան փաստաթղթերի ներկայացումը և գործընթացի կանգնեցման հեռանկարը։ Հարկային պարտավորությունների գանձումը իրականացվում է մի շարք փուլերով, որոնք սկսվում են տվյալ անձի հարկային պարտավորությունների ստուգումից և ավարտվում են հարկային պարտավորության կատարող անձի դեմ պատժամիջոցների կիրառմամբ։ Այս գործընթացի արագությունն ու արդյունավետությունը կախված են նրանից, թե որքան արագ և ճիշտ ներկայացվել են հարկային հայտարարագրերը։ Ուստի քաղաքացիները պետք է ուշադրություն դարձնեն իրենց հարկային պարտավորություններին, որպեսզի խուսափեն ավելորդ խնդիրներից։