Սեփական անձի հարկային պարտավորությունների գանձում. Նոր կարգավորումներ
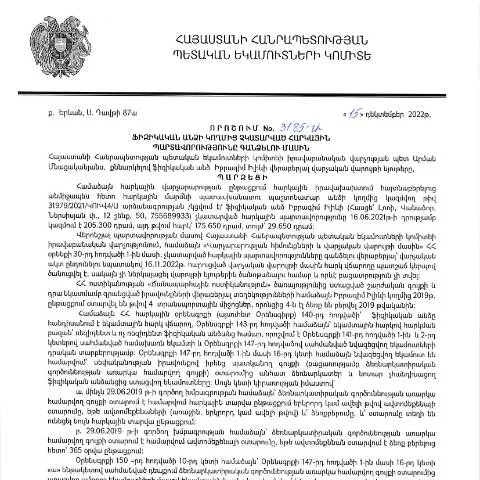
2022 թվականի դեկտեմբերի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Իբրագիմ Իլիևը հաստատել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը՝ N3185-Ա: Այս որոշման նպատակն է պարզեցնել հարկային պարտավորությունների պահանջումների ընթացակարգերը, ապահովել հարկային օրենսդրության իրականացումը և նվազեցնել հարկային ապօրինությունները:
Համակարգի սկսմա և ընթացակարգի կիրառում
Այս որոշումը ուժի մեջ է մտնում 2023 թվականի փետրվարի 7-ից: Այն ենթադրում է, որ ֆիզիկական անձինք, որոնք չունեն կատարած հարկային պարտավորություններ, կարող են պարտավորությունների պահանջների գործընթացում կիրառել նոր կարգավորումները:
Որոշման ընդունման վրա ազդող հիմնական գործոնը եղել է հարկային պարտավորությունների բարձր մակարդակը, որն ազդում է պետության ֆինանսական վիճակի վրա:
Ինչպե՞ս է իրականացվում ընթացակարգը
- Հարկ վճարողը պետք է ներկայացնի համապատասխան դիմումը ` հարկային պարտավորությունները վճարելու նպատակով:
- Դիմումի հետ միասին անհրաժեշտ է ներկայացնել նույնականացման փաստաթուղթ ` անձնագիրը կամ այլ փաստաթուղթ:
- Հարկային մարմինը ստանում է դիմումը և և՝ ներքին ընթացակարգերով, գնահատում է դրա հիմք դարձած պահանջները:
- Եթե դիմումը բավարար է, հարկային մարմինը կիրառում է պարտավորությունների գանձման գործընթացը:
Ստացման ժամկետներ և հետևանքներ
Դիմումի վերաբերմունքն իրականացվում է 30 աշխատանքային օրվա ընթացքում: Եթե դիմումը հաստատվում է, ապա պարտավորությունը պետք է կատարվի մեկ ամսվա ընթացքում: Եթե հարկ վճարողը չի կատարում պարտավորությունները, հարկային մարմինը իրավունք ունի կիրառել վարչական պատասխանատվություն:
Հարկային պարտավորությունների գանձման ընթացակարգը
Կայքում ներկայացված տեղեկատվությունը ընդգրկում է հետևյալ քայլերը:
- Տեղեկության ստուգում կենտրոնական համակարգում:
- Հարկային պարտավորությունների վճարի համար վճարման կարգը:
- Հարկային մարմնի կողմից իրականացվող վերահսկողություն:
Գործընթացի բարդությունները և լուծման հնարավորությունները
Հարկային պարտավորությունների գանձումը կարող է բարդանալ, եթե ֆիզիկական անձը գտնվում է արտերկրում կամ ունի այլ իրավական խնդիրներ:
Այսպիսի դեպքերում հարկ վճարողը պետք է դիմի համապատասխան մարմնին կամ օգտվի հեռախոսային և էլեկտրոնային կապի տարբերակներից:
Արտասահմանում ապրող ֆիզիկական անձինք
Արտասահմանում բնակվող անձինք պետք է լրացնել հատուկ ձևաթուղթ (Dimum Dzev N2), որը ապահովում է նրանց իրավունքները և պարտականությունները Հայաստանում:
Այս ձևը ներառում է հետևյալ տեղեկատվությունը:
- Անուն, ազգանուն, հայրենիքը:
- Հասցե և կապի տվյալներ:
- Տեղեկություններ գործող հարկային պարտավորությունների առկայության մասին:
Իրավական և կարգավորիչ հիմքերը
ՀՀ վարչական գործընթացների օրենսգիրքը (HO-139-N, փոփոխված 2025 թվականին) հանդիսանում է իրավական հիմք այս ընթացակարգերի համար: Դրա շրջանակներում սահմանվում են հարկային պարտավորությունների գանձման ընթացակարգերը, ժամանակացույցը և իրավական պատասխանատվությունները:
Որպեսզի հարկ վճարողները հասկանան իրենց իրավունքներն ու պարտականությունները, կարևոր է ծանոթանալ տվյալ օրենքի դրույթներին:
Սահմանափակումները և բացառությունները
Certain rules apply when it comes to the execution of obligations, and there are exceptions where the law allows for different treatment of obligations based on specific circumstances:
- Անօթևանության կամ այլ սոցիալական խնդիրների առկայություն:
- Մասնագիտական գործունեության պայմաններում՝ իրավունքի պահպանման կարիք:
Դիմումի ընթացքի վերահսկում
Հարկ վճարողները կարող են հետևել իրենց դիմումի ընթացքին առնվազն 10 աշխատանքային օրվա ընթացքում: Դրա համար նրանք պետք է ապահովեն, որ իրենց դիմումը գրանցված է:
Այս πληροφοությունը կարելի է ստանալ ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ տեղադրված է նաև դիմումների ստացման վիճակագրությունը:
Ուսումնասիրություն և արձագանք
Եթե դիմումը խախտումների կամ բացթողումների պատճառով մերժվում է, ֆիզիկական անձը կարող է դիմել վերաքննիչ մարմնին կամ լրացնել նոր դիմում ` ներկայացնելով լրացուցիչ փաստաթղթեր:
Սա կարևոր քայլ է, քանի որ յուրաքանչյուր մերժում կարող է բացել նոր հնարավորություն ` ստանալու առավելագույն աջակցություն և պայմաններ:
Համակարգի արդյունավետությունը
Այս նոր կարգավորումների ներդրումը նպաստում է հարկային մարցուցակների թափանցիկությանը, ինչպես նաև օգնում է նվազեցնել ապօրինությունները: Հարկային մարմինները ավելի հեշտությամբ կարող են վերահսկել պարտավորությունների կատարման գործընթացը:
Նոր համակարգը հնարավորություն է տալիս նաեւ իրական ժամանակում տեսնել հարկային պարտավորությունների վիճակը, ինչը նշանակում է, որ հարկ վճարողներն ավելի լավ տեղեկացված են իրենց պարտականությունների մասին:
Հարկային պարտավորությունների գանձման գործընթացի իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022-ը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3185-Ա որոշումը հիմք է կազմում հարկային պարտավորությունների գանձման գործընթացի իրավաբանական հիմքերի հստակեցմանը:
Այն հիմնված է Հայկական Հանրապետության հարկային օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարման հստակ կանոններ: Ընդհանրապես, հարկային պարտավորությունները կարող են առաջանալ տարբեր հիմքերից, ինչպիսիք են եկամուտները, սեփականության հարկերը, շահույթները և այլ ծախսեր: Այս որոշման շրջանակներում հարկային մարմինները իրավունք ունեն կիրառել հարկային զեղչեր և ֆիզիկական անձանց նկատմամբ հարկային պատասխանատվության կարգեր:
Ավելի խոր ծանոթություն տոկոսադրույքների և տուգանքների հաշվարկման մեթոդներին
Մասնավորապես, հարկային պարտավորությունների գանձման գործընթացում հատուկ կարևորություն ունի տոկոսադրույքների և տուգանքների հաշվարկման մեթոդները: ՀՀ օրենսդրության համաձայն, եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները ժամանակին, ապա հարկային մարմինները իրավունք ունեն կիրառել տոկոսադրույքներ, որոնք սովորաբար հաշվարկվում են օրական հիմունքով:
Այսօրինակ մարդիկ պետք է հաշվի առնեն նաև այն հանգամանքը, որ յուրաքանչյուր հարկային պարտավորության համար նախատեսված են տարբեր տոկոսադրույքներ և տուգանքներ: Օրինակ, եկամտային հարկի դեպքում տուգանքները կարող են հասնել մինչև 20%-ի, իսկ այլ հարկատեսակների դեպքում դրանք կարող են լինել ո՛չ այնքան բարձր: Հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն հարկատուներին, որպեսզի նրանք կարողանան ճիշտ գնահատել իրենց պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացի վեճերի կարգավորումը
Հարկային պարտավորությունների գանձման գործընթացում հաճախ կարող են առաջանալ վեճեր, որոնք պետք է լուծվեն համապատասխան իրավական շրջանակներում: ՀՀ ՊԵԿ-ն ունի սահմանված ուղեցույցներ, որոնց հիման վրա հարկատուները կարող են ներկայացնել իրենց բողոքները կամ ապացույցները, եթե կարծում են, որ իրենց նկատմամբ հարկային պարտավորությունների գանձման գործընթացը ընթացել է սխալ:
Հարկային մարմինները պարտավոր են իրականացնել մանրակրկիտ ուսումնասիրություն յուրաքանչյուր բողոքյալ գործի առնչությամբ և տրամադրել շահագրգիռ կողմերին թափանցիկ և մատչելի տեղեկատվություն: Եթե հարկատուներն իրենց բողոքների միջոցով չեն կարողանում հասնել հաջողության, ապա նրանք իրավունք ունեն դիմել դատական մարմիններ, որտեղ պետք է ներկայացնեն իրենց փաստարկները և ապացույցները:
Այս գործընթացում կարևոր է նաև հարկատուների իրավական գիտելիքների մակարդակը, քանի որ յուրաքանչյուր դեպք պահանջում է մանրակրկիտ ուսումնասիրություն և համապատասխան փաստաթղթերի տրամադրում: