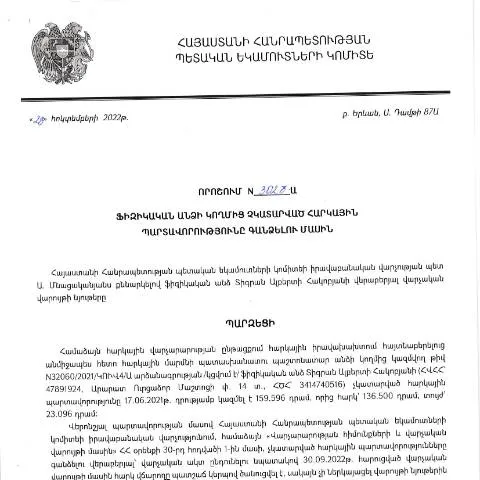
Արժեքավոր քայլեր հարկային պարտավորությունների կատարման գործընթացում
Հայաստանի Հանրապետության կառավարության ընդունած N3028-Ա որոշումը, որը կայացվել է 28.10.2022 թվականին Տիգրան Ալբերտի Հակոբյանի կողմից, ընդգրկում է կարևոր դրույթներ ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում։ Այս որոշումը մշակվել է նպատակ ունենալով ապահովել հարկային օրենսդրության կատարման նպատակահարմարությունը, տրամադրել հստակ ընթացակարգեր և կարգավորումներ, որոնք անհրաժեշտ են բացառելու հնարավոր հարկային պարտավորությունների չկատարման դեպքերը։
Ովքեր են պատասխանատու հարկային պարտավորությունների կատարման համար
Այս որոշմամբ նախատեսված են բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ պետության նկատմամբ։ Հարկային պարտավորությունների չկատարման դեպքում, հարկային մարմինները իրավունք ունեն կիրառելու հարկային պարտադիր միջոցներ։ Սա կարևոր է, քանի որ հարակից գործընթացներն ու վճարումները կարող են ուղղակիորեն ազդել անձի ֆինանսական վիճակի վրա։
Ինչու է կարևոր այս որոշումը
Այդ որոշումը ստեղծում է իրավական հիմքեր՝ հարկային պարտավորությունների կատարման նկատմամբ վերահսկողություն իրականացնելու համար, և ապահովում է անձանց իրավունքների պաշտպանությունը՝ միևնույն ժամանակ պարտավորելով նրանց կատարել իրենց ֆինանսական պարտականությունները:
Հարկային պարտավորությունների գանձման գործընթացի քայլերը
Այս գործընթացը բաղկացած է մի շարք քայլերից, որոնց միջոցով իշխանությունները կարող են գրանցել հարկային պարտավորությունների չկատարման դեպքերը և ապահովել դրանց գանձումը:
- Նախնական տեղեկացում՝ տարածում է հարկային մարմինների կողմից:
- Վճարման նոտա՝ ներկայացվում է պարտապանի կողմից:
- Վճարման ժամկետների վերահսկողություն:
- Հարկային պարտավորությունների գանձում:
- Բողոքարկման հնարավորություն՝ հարկային մարմնի որոշման հետ համաձայնվելու դեպքում:
Շրջանառության ժամանակացույցը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է ժամանակի խստագույն պահպանում:
| Իրավական ընթացակարգ | Ժամկետ |
|---|---|
| Նախնական տեղեկացման տրամադրում | Առաջին 10 աշխատանքային օր |
| Վճարման նոտայի ներկայացում | 30 աշխատանքային օր |
| Վճարման կատարումը | 15 աշխատանքային օր |
| Բողոքարկման ժամկետ | 10 աշխատանքային օր |
Որո՞նք են ձևաթղթի կարևոր տարրերը
Նշված որոշման հիման վրա, ֆիզիկական անձինք պետք է լրացնեն որոշակի փաստաթղթեր, որոնց շարքում են հարկային պարտավորությունների հայտարարությունները:
Դիմումի հիմնական դրույթները
- Անուն, ազգանուն՝ վստահեցնել ձեր ինքնությունը:
- Հարկային կոդ՝ հարկային մարմնի կողմից տրամադրված հաստատված տվյալ:
- Պահանջվող գումար՝ ինչ չափով եք պարտական:
- Վճարման եղանակ՝ ինչպիսի եղանակով եք պատրաստվում կատարել վճարումը:
Բոլոր այս տվյալները պետք է լրացվեն շատ ուշադիր, քանի որ ցանկացած սխալ կամ անճշտություն կարող է հանգեցնել գործընթացի ձգձգմանը կամ նույնիսկ հարկային պարտավորության չկատարման համար պատժամիջոցների կիրառմանը:
Հատուկ դեպքում հայտնաբերված անհամապատասխանությունները
Թեև ընդհանուր ընթացակարգերը պարզ են, որոշ դեպքերում կարող են առաջանալ խնդիրներ, հատկապես այն պատահարների դեպքում, երբ ներգրավվածը օտարերկրյա քաղաքացիներ են կամ դեռահասներ:
Օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիները, որոնք բնակվում են Հայաստանում, պետք է ապահովեն իրենց հարկային պարտավորությունների կատարման ճիշտ ընթացակարգեր: Դրա համար նրանք պետք է ունենան համապատասխան փաստաթղթեր՝ հաստատող իրենց բնակության կարգավիճակը:
Դեռահասների համար
Դեռահասները, որոնք ունեն սեփական եկամուտներ, ենթակա են հարկային պարտավորությունների: Նրանք պետք է ներկայացնեն համապատասխան հայտեր՝ իրենց ազգականների կամ իրավաբանական ներկայացուցիչների միջոցով:
Ակնկալելի գործողություններ վարչական մարմինների կողմից
Հարկային մարմինները պարտավոր են իրականացնել հետևյալ գործողություններն՝ համապատասխան վարչական ընթացակարգերով:
- Սահմանել վճարումներ՝ կողմնորոշվելով կապիտալ և եկամտի վրա:
- Դիմել լրացուցիչ տեղեկատվության տրամադրման համար:
- Վերահսկել վճարումների կատարման ընթացքը:
- Երևույթի հստակեցման դեպքում, հնարավոր է դիմել դատարան՝ իրավիճակի լուծման համար:
Կառավարության որոշումն ընդգրկում է նաև վճարման վերահսկողությունը՝ անհրաժեշտ պայմաններով, որպեսզի քաղաքացիները կարողանան ստանալ բոնուսներ կամ արտոնություններ:
Դիտարկման ընթացակարգային տհաճությունները
Հարկերի վճարման գործընթացը հաճախ կարող է լինել բարդ և ժամանակատար:
Իրավունքի պաշտպանություն
Քանի որ ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները, նրանց իրավունքներն էլ պետք է պաշտպանված լինեն: Դրանում ներառվում է:
- Բողոքարկման գործառույթներ՝ հարկային մարմինների որոշումների դեմ:
- Լիարժեք տեղեկացվածություն՝ հարկային պարտավորությունների վերաբերյալ:
- Հնարավորություն՝ ներկայացնելու փաստաթղթեր և ապացույցներ:
Եվ վերջապես, օրենսդրության հանդեպ բարեփոխումները շարունակվում են, և քաղաքացիները պետք է լինի տեղեկացված այն մասին, թե ինչ փոփոխություններ կարող են լինել իրենց հարկային պարտավորություններում:
Հարկային պարտավորությունների գանձման ընթացակարգը
Նշված որոշմամբ հաստատված ընթացակարգը նախատեսում է ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման մի քանի կարևոր փուլեր: Նախ, հարկային մարմնի կողմից իրականացվում է հարկային պարտավորությունների գնահատում, որի ընթացքում հաշվի են առնվում անձի եկամուտները, ծախսերը, ինչպես նաև այլ ֆինանսական տվյալներ:
Նախնական տեղեկատվության հավաքումը տեղի է ունենում փոխգործակցության միջոցով տարբեր պետական կառույցների, ինչպիսիք են ՀՀ ՊԵԿ-ը և բանկային հաստատությունները: Այս գործընթացը պահանջում է մանրակրկիտ ուսումնասիրություն և, որ ամենակարևորն է, բոլոր պահանջվող փաստաթղթերի տրամադրում:
Երբ հարկատուն չկատարի իր պարտավորությունները, ապա հարկային մարմինը կարող է սկսել պարտավորությունների գանձման գործընթաց: Այսպիսով, հարկային մարմինը կարող է հաշվի առնել նաև ոչ միայն եկամուտները, այլև նախկինում ներկայացված հարկային հայտարարագրերը, ինչպես նաև հաշվի առնել արդարացիությունը և անձի ֆինանսական վիճակը:
Հարկային պարտավորությունների կախվածությունը ֆիզիկական անձի կարգավիճակից
Հարկային պարտավորությունների գանձման գործընթացը կարող է տարբերակվել ըստ ֆիզիկական անձի կարգավիճակի: Օրինակ, մի շարք մարդիկ կարող են ունենալ տարբեր արտոնություններ կամ ազատություններ, որոնք հնարավոր են օրենքով:
Եթե ֆիզիկական անձը հանդիսանում է հաշմանդամ, կամ ունի այլ սոցիալական խնդիրներ, ապա կարող են կիրառվել լրացուցիչ պայմաններ, որոնք ազդում են պարտավորությունների գանձման գործընթացի վրա: Այդ դեպքում հարկային մարմինը կարող է առաջարկել արտոնություններ կամ նվազեցումներ:
Կարևոր է նաև հաշվի առնել ֆիզիկական անձի տարեկան եկամուտը, որը կարող է ազդել հարկային պարտավորությունների վրա: Հարկային մարմինը կարող է կիրառել ավելի մեղմ պայմաններ, եթե անձը օգտվում է սոցիալական աջակցությունից կամ ունի սահմանափակ ֆինանսական հնարավորություններ:
Ուղեցույց հարկային մարմնի հետ փոխգործակցության համար
Ֆիզիկական անձինք, ովքեր ճանաչում են իրենց հարկային պարտավորությունները, կարող են դիմել ՀՀ ՊԵԿ-ի համապատասխան բաժիններին կամ էլեկտրոնային ծառայությունների միջոցով:
Շատ կարևոր է, որ հարկատուները պահպանեն բոլոր պայմանները և ժամկետները, որոնք վերաբերելու են հարկային պարտավորությունների ներկայացմանը: Այսինքն, հարկատուները պետք է նախօրոք տեղեկացված լինեն բոլոր անհրաժեշտ փաստաթղթերի վերաբերյալ և ներկայացնեն դրանց կրկնօրինակները:
Փոխգործակցության գործընթացը պետք է լինի շեղող և բարելավված: Հարկային մարմինը պետք է տրամադրի բոլոր անհրաժեշտ տեղեկատվությունները և՝ կարևոր փաստաթղթերը, որոնք կհեշտացնեն գործընթացը: Սա ներառում է նաև էլեկտրոնային ստորագրության օգտագործումը, ինչը կարող է արագացնել փաստաթղթերի մշակման ընթացքը: