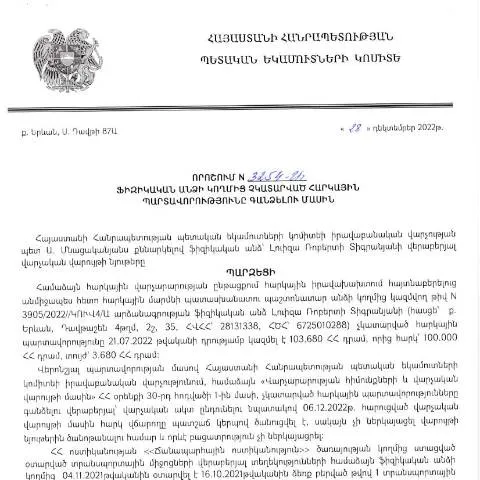
Բնական անձի կողմից չկատարվող հարկային պարտավորությունների գանձման կարգը
2022 թվականի դեկտեմբերի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Լուիզա Տիգրանյանի կողմից ընդունված որոշումը հանդիսանում է կարևոր իրավական ակտ, որը կարգավորում է այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի մարտի 28-ին, և իր մեջ ընդգրկում է մի շարք ընթացակարգեր, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը:
Իրավական հիմք և պատմական զարգացումներ
Այս կարգավորումը ծնվել է հարկային հրամանների և պարտավորությունների կատարումն ապահովելու նպատակով: ՀՀ վարչական գործընթացների օրենսդրությունն (HO-139-N, փոփոխումներ 2025) սահմանում է ընթացակարգեր, որոնք պետք է պահպանվեն հարկային պարտավորությունների գանձման գործընթացում:
Դրա վկայությունն է այն, որ վերջին տարիներին Հայաստանի Հանրապետությունը մեծ ուշադրություն է դարձնում հարկային օրենսդրության կատարելագործմանը՝ նպաստելով իրավական հարաբերությունների կայունացմանը և հարկային մշակույթի բարձրացմանը:
Ովքեր կարող են դիմել և ինչի համար
Այս որոշմամբ նախատեսվում է, որ հարկային պարտավորություններ չունեցող ֆիզիկական անձինք, ովքեր չեն կատարել իրենց պարտավորությունները, կարող են դիմել համապատասխան մարմիններին՝ իրենց պարտավորությունները կատարելու նպատակով:
Դիմելու իրավունք ունեն պարզաբերմա անհրաժեշտությամբ աշխատող անձինք, ինչպես նաև նվազագույն եկամտով անձինք, ովքեր ենթակա են հարկային պարտավորությունների:
Առանձնահատուկ դեպքեր
Այս կարգավորումը հաշվի է առնում նաև մի շարք բացառություններ, որոնք կարող են անհրաժեշտություն առաջացնել:
- Երիտասարդները և թոշակառուները՝ հարկային պարտավորությունները կատարելու գործում առանձնահատուկ արտոնություններ ունեն:
- Հոգեկան կամ ֆիզիկական սահմանափակություններով անձանց դեպքում կարող են կիրառվել հատուկ ընթացակարգեր:
Ֆորմայի կառուցվածքը և լրացման կանոնները
Հարկային պարտավորությունների գանձման հարցով դիմումի ձևը (Dimum Dzev N2) բաղկացած է մի քանի հիմնական բաժիններից, որոնց լրացումը պետք է կատարվի ուշադիր:
Ֆորմայի բաժինները
| Բաժին | Նկարագրություն | Լրացման խորհուրդներ |
|---|---|---|
| Անուն, ազգանուն | Դիմողի անձնական տվյալները | Գրեք դիպվածով և ընթերցելի՝ առանց ժամկետային ձևակերպումների: |
| Ծննդյան ամսաթիվ | Ստիպված է լրացնել օր, ամիս, տարի | Պահպանեք համաչափությունը: |
| Հարկային պարտավորությունների գումարը | Պարտավորության ընդհանուր գումարը | Բացակայում պարագայում, ավելացրեք հիմնավորող փաստաթուղթ: |
Այս բաժինները պետք է լրացվեն ուշադիր, քանի որ սխալ լրացումը կարող է բերել դիմումի մերժմանը:
Առաջնահերթությունները և ժամկետները
Այս գործընթացի ժամանակահատվածները և հաջորդ գործողությունները չափազանց կարևոր են:
Փոփոխություններ և ժամկետներ
Դիմումը կարող է ներկայացվել միայն նախապես սահմանված ժամկետում:
- Դիմումի ընդունման ժամկետը՝ մոտ 30 օր՝ պարտավորությունների սկիզբից:
- Պատասխանների ստացման ժամկետը՝ մոտ 15 օր՝ ՀՀ ՊԵԿ-ից:
Եթե դիմումը մերժվում է, ապա դիմողը իրավունք ունի վերաքննիչ պահանջ ներկայացնելու:
Դիմողն ու նրա պարտավորությունները
Ֆիզիկական անձի՝ հարկային պարտավորությունը չկատարելու հետևանքները կարող են լինել հետևյալը:
- Հարկային տուգանքներ:
- Հարկային պարտավորությունների ավելացում:
Այդ պատճառով պետք է ուշադիր լինել և ժամանակին կատարել բոլոր պահանջները:
Սխալների և մերժումների դեպքում գործողությունները
Եթե դիմումը մերժվի կամ որևէ նյութական սխալ լինի, դիմողը պետք է ձեռնարկի հետևյալ գործողությունները:
Սխալների ուղղումը
Եթե նշված են տեղեկություններ, որոնք չեն համապատասխանում իրականությանը, դիմողը պարտավոր է դրանք ուղղել:
- Ուղարկել պահանջով պահանջ:
- Ներկայացնել նոր փաստաթղթերը՝ ապացուցելով իրավունքը:
Հարկային պատասխանատվությունը և արդյունքները
Այս որոշումն ազդում է ոչ միայն դիմողի վրա, այլև համայնքի ֆինանսական կայունության վրա:
Հարկային պարտավորությունների կատարման հետևանքով, հասարակությունն ունի իրավունք օգտվել պետական ծառայություններից:
Փոփոխությունների նկատմամբ, հարկային պարտադիրության բացակայությունը կարող է հանգեցնել պետական բյուջեում բացերի առաջացման:
Ակնկալվող արդյունքներ
Դիմողը, ով կընդունվի և լրիվում է իր պարտավորությունները, իրավունք կունենա:
- Վերականգնել ֆինանսական կայունությունը:
- Անվճար ծառայությունները ստանալ պետական հաստատություններից:
Այս վիճակագրությունը հանդես է գալիս կարևոր ազդակներով, որոնք առնչվում են հարկային մշակույթի և պարտականությունների կատարման:
Պետական եկամուտների կոմիտեի վարույթում հարկային պարտավորությունների կատարման վերահսկողությունը
Հարկային պարտավորությունների կատարման վերահսկողությունը հանդիսանում է պետական եկամուտների կոմիտեի (ՊԵԿ) կարևորագույն գործառույթներից մեկը: ՊԵԿ-ը իրականացնում է ֆիզիկական և իրավաբանական անձանց հարկային պարտավորությունների վերահսկողություն, որը ներառում է հարկերի հավաքագրումը, հարկային հաշվետվությունների ստացումն ու վերլուծությունը, ինչպես նաև հարկերի դիմաց իրավահայտարարությունների տրամադրումը:
Այս գործընթացում կարևոր է, որ հարկ վճարողները ճիշտ և ժամանակին կատարեն իրենց պարտավորությունները, իսկ ՊԵԿ-ը, իր հերթին, պետք է ապահովի, որ հարկային պարտավորությունները կատարվեն օրենքի պահանջներին համապատասխան: Հարկային պարտավորությունների վերահսկման ընթացակարգերը և մեթոդները սահմանվում են «ՀՀ վարչական ընթացակարգի օրենսգրքով» (HO-139-N), որը կարևոր է հարկային քաղաքականության իրականացման համար:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ տարբեր իրավական հետևանքներ, որոնք ներառում են տուգանքների կիրառումը, հարկային պարտքերի հավաքագրումը, ժամկետների երկարաձգումը և նույնիսկ քրեական պատասխանատվությունը: ՊԵԿ-ի կողմից ներկայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 2023 թվականի մարտի 28-ին, մեծապես անդրադառնում է այս հարցերին:
Որոշման համաձայն, հարկ վճարողների պարտավորությունները կարող են կիրառել ոչ միայն վարչական, այլև քրեական պատասխանատվություն, եթե նրանք շարունակաբար խախտում են իրենց հարկային պարտավորությունները: Հարկերի չկատարման հետևանքները կարող են հասնել մինչև 30% անկում, ինչը կարող է վնասակար լինել ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց համար:
ՊԵԿ-ի կողմից իրականացվող տեղեկատվական արշավներ և կրթական ծրագրեր
ՊԵԿ-ը, հարկային պարտավորությունների կատարումը խթանելու նպատակով, մշակում և իրականացնում է տեղեկատվական արշավներ և կրթական ծրագրեր: Այցելելով ՊԵԿ-ի պաշտոնական կայքը, հարկ վճարողները կարող են տեղեկանալ տարբեր միջոցառումների մասին, որոնք նպատակ ունեն բարձրացնելու հարկային գիտակցությունը և իրավագիտակցությունը:
Ծրագրերը ներառում են հարկային դասընթացներ, հանդիպումներ, սեմինարներ և այլ միջոցառումներ, որոնք նախատեսված են ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց համար: Այսպիսով, հարկ վճարողները կարող են ստանալ անհրաժեշտ գիտելիքներ և հմտություններ, որոնք կօգնեն նրանց կատարել իրենց հարկային պարտավորությունները ժամանակին և ճիշտ:
ՊԵԿ-ը նաև օգտագործում է էլեկտրոնային ծառայությունները՝ տեղեկությունների ներկայացման և փոխանակման համար, ինչը դարձնում է գործընթացը ավելի թափանցիկ և արդյունավետ: Հարկ վճարողները կարող են օգտվել էլեկտրոնային ստորագրություններից և անձնական համարներից՝ իրենց փաստաթղթերն արագ և հեշտությամբ ներկայացնելու համար: