Հարկային պարտավորությունների գանձման գործընթացը
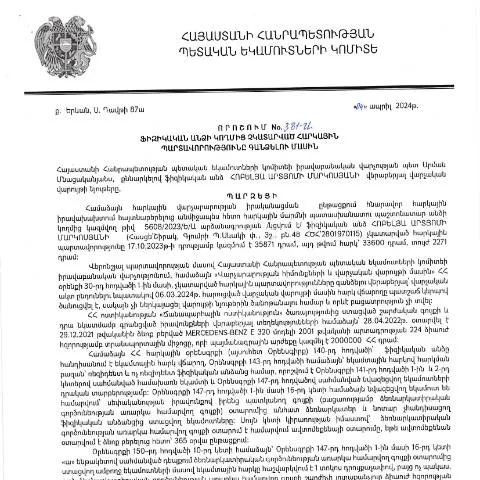
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 381-Ա որոշումը Հայաստանում ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացի կարևոր մասն է: Այս որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ քաղաքացիներն իրենց պարտավորությունները չեն կատարել և ինչ միջոցներ են նախատեսված դրանց իրականացումը ապահովելու համար:
Վճարման ժամկետները և կատարած պարտավորությունների հաստատումը
Վճարման ժամկետները առանձնակի նշանակություն ունեն, քանի որ դրանք նպաստում են հարկային պարտավորությունների կատարմանը: ՊԵԿ-ը պարտավոր է տրամադրել տեղեկություն և ծանուցումներ, որոնք անհրաժեշտ են ֆիզիկական անձանց՝ պարտավորությունների կատարման շուրջ:
- Առաջին ծանուցումը տրամադրվում է պարտավորությունների իսկությունը հաստատելուց հետո 30 օրվա ընթացքում:
- Եթե քաղաքացին 30 օրվա ընթացքում չի կատարում վճարումը, ապա երկրորդ ծանուցումը կհասնի 15 օր հետո:
- Եթե սա նույնպես չի կատարում, ապա լրացուցիչ միջոցառումներ կձեռնարկվեն:
Ովքե՞ր են կարողանում դիմել այս որոշման կիրառման համար
Այդ որոշման կիրառման իրավունքը ունեն բոլոր ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Հարկային մարմնի համար կարևոր է, որպեսզի դիմողի տեղեկությունները լինեն լիարժեք և ճշգրիտ:
Դիմողը և նրա պարտավորությունները
Դիմողը պետք է լինի այն անձը, որը ունի հարկային պարտավորություններ, որոնք չեն կատարվել: Այստեղ կարևոր է նաև, որ դիմումի ընթացքում ներկայացվեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք ստորագրում են հարկային պարտավորությունների կատարման մասին:
Ինչպե՞ս լրացնել և ներկայացնել փաստաթուղթը
Ֆիզիկական անձը, որը ցանկանում է դիմել, պետք է լրացնի համապատասխան դիմումի ձևը, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումը պետք է համալրվի հետևյալ տեղեկություններով:
- Անուն, ազգանուն, հայրն անուանացանկ:
- Հարկային թիվ, որը տրվում է յուրաքանչյուր ֆիզիկական անձի կողմից:
- Պարտավորությունների դրույքաչափերը և գումարները:
Առաջին հերթին, դիմողը պետք է ձևը վերաբերելի տեղեկություններով լրացնի, իսկ հետո այն ներկայացնի համացանցի միջոցով՝ օգտագործելով էլեկտրոնային ստորագրություն:
Ո՞րն է գործընթացի հաջորդ փուլը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը տրամադրում է հաստատում այն մասին, որ դիմումը ստացվել է: Այդուհետ, ՀՀ ՊԵԿ-ն ստուգում է դիմումի բոլոր տվյալները:
- Հարկային պարտավորությունների ամբողջականությունը և ճիշտ լինելը:
- Ներկայացված փաստաթղթերի առկայությունը:
Եթե դիմելունը բավարարում է բոլոր պահանջներին, ապա պրոցեսը շարունակվում է:
Դիմումի մերժման դեպքերը
Գոյություն ունեն մի շարք պատճառներ, որոնք կարող են հանգեցնել դիմումի մերժման: Այդ թվում են` փաստաթղթերի բացակայությունը, սխալ տեղեկատվությունը, կամ այլ գործոններ:
Եթե դիմումի մերժումը տեղի է ունենում, ապա դիմողը պարտավոր է ստանալ համապատասխան ծանուցում, որը կպատմաբերի մերժման պատճառները:
Ինչպես վարվել մերժման դեպքում
Եթե դիմողը չի համաձայնվում մերժման պատճառների հետ, նա կարող է դիմել վերաքննիչ մարմնին: Դա կարելի է անել 30 օրվա ընթացքում:
- Վերաքննիչ դիմումը ներկայացվում է նույն հարկային մարմնին:
- Ընդունելիության համար անհրաժեշտ է ներկայացնել նոր փաստաթղթեր, որոնք հաստատում են դիմողի դիրքորոշումը:
Անձի իրավունքներն ու պարտականությունները
Ֆիզիկական անձը, ով դիմում է այս գործընթացին, իրավունք ունի ստանալ տեղեկություն իր հարկային պարտավորությունների մասին, ինչպես նաև ներկայացնել հարցեր հարկային մարմնին:
Այսօրինակ, եթե ֆիզիկական անձը մերժում է ստանում կամ փող չի վճարում, նա կարող է դիմել իրավաբանի կամ խորհրդատուի:
Հարկային մարմնի վարքագիծը դիմումի հետ կապված
ՀՀ ՊԵԿ-ն պատասխանատու է դիմումների արդյունավետ մշակման համար: Նրանք պարտավոր են տրամադրել ամբողջական և ճշգրիտ տեղեկատվություն:
Եթե անհրաժեշտություն է առաջանում, ՀՀ ՊԵԿ-ը կարող է հրավիրել դիմողին լրացուցիչ հարցազրույցի:
Պահպանման ժամկետները և վերահսկողական գործողությունները
Այս գործընթացը ենթակա է ընթացակարգերի, որոնք ունեն տարբեր ժամկետներ: Կարճաժամկետ պահպանման ժամկետները շատ կարևոր են, քանի որ դրանք վերաբերում են հարկային պարտավորությունների կատարմանը:
Խնդիրը ցանկացած դեպքում վերաբերվում է նաև ժամանակին կատարելու խնդրին, ինչը խոչընդոտում է նոր պարտավորությունների առաջացմանը:
Նոր իրավիճակների և փոփոխությունների արձագանքումը
ՀՀ-ում շարունակաբար փոխվում է հարկային օրենսդրությունը, որն ազդում է նաև սահմանված կարգի վրա: ՊԵԿ-ը պարտավոր է մշտապես ապահովել, որ ֆիզիկական անձինք տեղեկացված լինեն բոլոր փոփոխություններից:
Այսպիսով, անհրաժեշտ է հետևել փոփոխություններին և նրանց ազդեցությանը:
Ծրագրային լուծումներ և աջակցության հնարավորությունները
Թափանցիկությունը գործընթացում բարձրացնելու նպատակով, ՀՀ ՊԵԿ-ն մշակում է հատուկ ծրագրային լուծումներ, որոնք հեշտացնում են դիմումների ընթացքը:
Հասանելի են նաև թեժ գծեր և առցանց աջակցություն՝ պայքարելու համար դիմողների հարցերին:
Ինչպես դիմել հարկային պարտավորությունների գանձման հարցով
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 381-Ա որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, որոնք չեն կատարվել սահմանված ժամկետներում։ Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել մի քանի փուլերով, որոնց մասին ավելի մանրամասն ինֆորմացիա ստանալու համար հարկավոր է ծանոթանալ ՀՀ ՊԵԿ պաշտոնական կայքում տեղադրված փաստաթղթերին:
Դիմելու գործընթացի սկիզբը սկսվում է հարկատուի կողմից համապատասխան դիմումի լրացումով։ Դիմումը պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ անձի տվյալները, պարտավորությունների մանրամասները, ինչպես նաև պատճառները, որոնք հանգեցրել են պարտավորությունների չկատարմանը։ Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն:
Հարկային պարտավորությունների վերանայման գործընթաց
Եթե ֆիզիկական անձը առիթ ունի վերանայելու իր հարկային պարտավորությունները, այս դեպքում վերջինը կարող է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ ներկայացնելով համապատասխան հիմնավորումներ։ Վերանայման գործընթացը ենթադրում է փաստաթղթային ուսումնասիրություն, որի ընթացքում գնահատվում են հարկային պարտավորությունների պայմանները, պարտավորությունների հիմնավորումները և ցանկացած այլ գործոն, որն կարող է ազդել վճարման գործընթացի վրա:
Հարկային պարտավորությունների վերանայման համար անհրաժեշտ է, որ դիմողը ներկայացնի բոլոր համապատասխան փաստաթղթերը, որոնք հավաստում են նրա դիրքորոշումը։ Դա կարող են լինել եկամտի, ծախսերի և այլ հարկային փաստաթղթերի հաշվետվություններ, ինչպես նաև պոտենցիալ ապացույցներ, որոնք կարող են աջակցել դիմողի դիրքորոշմանը:
Ֆինանսական պատժամիջոցներ և դրանց մեղմացումները
Ակնկալելով հարկային պարտավորությունների չկատարման արդյունքում առաջացած ֆինանսական պատժամիջոցները, հարկատուի համար կարևոր է իմանալ, որ որոշ դեպքերում, կա հնարավորություն մեղմելու այս պատժամիջոցները։ ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է դիտարկել տարբեր հանգամանքներ, որոնք կարող են նպաստել պարտավորությունների մթնոլորտի մեղմացմանը:
Մեղմացման գործընթացը կարող է իրականացվել, եթե հարկատուն կարող է ապացուցել, որ պարտավորությունները չկատարելու պատճառները կապված են արտակարգ հանգամանքների, առողջական խնդիրների կամ այլ նմանատիպ պայմանների հետ։ Այս գործընթացում հարկավոր է տրամադրել բոլոր անհրաժեշտ փաստաթղթերը և հիմնավորումները, որոնք կարող են աջակցել մեղմացման պահանջին: