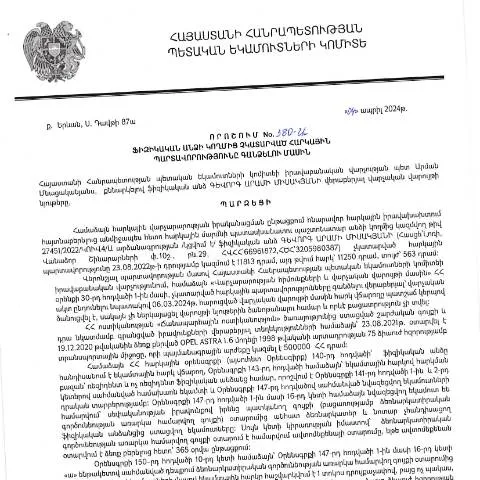
Ներածություն՝ հարկային պարտավորությունների վերականգնում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 04.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 380-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների վերականգնման գործընթացը: Այս որոշումը ուղղված է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և համակարգում է դրանց հարկային պարտականությունները վերականգնելու ընթացակարգերը:
Ովքե՞ր կարող են դիմել այս որոշման կիրառմանը
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Նմանատիպ պարտավորությունները կարող են առաջանալ տարբեր իրավիճակներում, ինչպիսիք են:
- Հարկային հաշվետվության ժամանակին չներկայացումը
- Հարկային պարտավորությունների չկատարման պատճառով ֆիզիկական անձի նկատմամբ կրած տուգանքները
- Այլ հարկային խնդիրներ, որոնք կարող են առաջանալ տարբեր հանգամանքներում
Դիմումի գործընթացը՝ քայլ առ քայլ
Դիմելու գործընթացը, որը կապված է այս որոշման կիրառմանը, կարող է բաժանել մի քանի հիմնական քայլերի:
- Դիմումի պատրաստում: Դիմողը պետք է հավաքի բոլոր անհրաժեշտ փաստաթղթերը՝ հիմնավորելու իր պահանջը:
- Դիմումի ներկայացում: Ելնելով ընթացակարգից, դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչություն:
- Հիմնավորումների ներկայացում: Դիմողը պետք է հիմնավորի իր պահանջը` ներկայացնելով համապատասխան փաստաթղթերը:
- Հասցեագրություն: ՀՀ ՊԵԿ-ն ուսումնասիրվում է դիմումը և տրամադրում է պատասխան:
Հարկային պարտավորությունների վերականգնման ընթացակարգի առանձնահատկությունները
Այս որոշման մեկնարկը կարող է տարբեր լինել՝ կախված դիմողի հաշիվներից և պարտավորություններից: Հարկային պարտավորությունների վերականգնման գործընթացը կարող է ներառել.
- Հարկային հաշվետվությունների լրացում և ներկայացում
- Տուգանքների վերացում կամ նվազեցում
- Ուսումնասիրության փուլ, որտեղ ՊԵԿ-ը վերադառնում է դիմողին՝ հարցերի կամ լրացուցիչ տեղեկությունների համար
Երբ դիմել և ինչ ժամկետներ են առկա
Դիմելու համար համապատասխան ժամկետները կախված են կարգավորման տեսակից: Օրինակ, եթե դիմողը դիմում է հարկային պարտավորությունների վերականգնման համար, ապա արժե հաշվի առնել հետևյալը:
| Դիմումի տեսակ | Ժամկետ |
|---|---|
| Հարկային հաշվետվության ներկայացում | 30 օր |
| Տուգանքի վերացումը | 60 օր |
Դիմելու գործընթացում սխալների առաջացման կանխարգելում
Դիմողը պետք է զգույշ լինի և ուշադիր դիտարկի յուրաքանչյուր փուլը, որպեսզի չկատարի սխալներ, որոնք կարող են բերել դիմումի մերժմանը կամ լրացուցիչ ժամանակային կորուստներին:
- Փաստաթղթերի ամբողջականություն: Համոզվեք, որ բոլոր փաստաթղթերը հավաքված են և ամբողջական:
- Տվյալների ճշգրտություն: Ստուգեք բոլոր մուտքագրված տվյալները՝ սխալների բացառման համար:
- Ժամկետների պահպանություն: Դիմումները ներկայացնել անհրաժեշտ ժամկետներում:
Կիսամյակի վերջնական ակնարկ՝ իրավական կարգավորումները
ՀՀ ՊԵԿ-ի որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որում նախատեսված են իրավական և վարչական ընթացակարգեր, որոնք նպաստում են հարկային պարտավորությունների վերականգնմանը: Հարկային պարտավորությունների վերականգնման գործընթացը նաև ամբողջովին համապատասխանում է ՀՀ վարչական ընթացակարգերի օրենսդրությանը, մասնավորապես՝ «Վարչական ընթացակարգերի մասին» օրենքի դրույթներին:
Եզրակացություն՝ իրականացման կարևորություն
Այս կարգավորումները նպատակ ունեն թույլ տալ, որպեսզի ֆիզիկական անձինք վերականգնեն իրենց հարկային պարտավորությունները և խուսափեն ավելորդ տուգանքներից: Յուրաքանչյուր վճարող պետք է իրազեկված լինի իր իրավունքներից և պարտականություններից, իսկ համապատասխան օրենքը հաստատում է, որ պետությունն պատրաստ է աջակցել իր քաղաքացիներին հարկային պարտավորությունների կատարումում:
Վճարման ժամանակացույցը և պատահարների դեպքում առկա միջոցները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 04.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 380-Ա որոշման մասին տեղեկությունները կարևոր են ոչ միայն պարտադիր վճարների կատարման, այլ նաև դրանց հետ կապված գործընթացների համար։ Հարկային պարտավորությունների չկատարման դեպքում հարկ վճարողի համար սահմանված է վճարման ժամանակացույց, որի համաձայն՝ հարկ վճարողը պարտավոր է կատարել վճարումը որոշման հրապարակման սեպական ժամկետում:
Եթե հարկ վճարողը չի կարողանում կատարել վճարումը սահմանված ժամկետում, կարևոր է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ պարզաբանելու կամ փոփոխելու հնարավորությունը։ Պարտադիր է ներկայացնել համապատասխան փաստաթղթերը, որոնք հիմնավորում են պահանջվող延期-ը, ինչպես նաև նշել պատճառների լրջությունը։ Երբեմն, հնարավոր է նաև ստանալ հարկային արձակուրդ՝ բացառիկ դեպքերում, որը կարող է խթանել հարկ վճարողի ֆինանսական դրությունը:
Անցկացվող վերահսկողական միջոցառումները
Հարկային պարտավորությունների կատարման նկատմամբ վերահսկողությունը շատ կարևոր դեր է խաղում այն համակարգի կայունության մեջ, որում գործում են ֆիզիկական անձինք։ ՀՀ ՊԵԿ իրավաբանական վարչությունը համապատասխան վերահսկողական միջոցառումներ է իրականացնում այս որոշման շրջանակներում։ Նրանց նպատակն է հայտնաբերել չկատարված պարտավորությունները, վերլուծել դրանց ծագման պատճառները և, անհրաժեշտության դեպքում, կիրառել վարչական պատասխանատվություն:
Վերահսկողությունը ներառում է նաև հարկային ստուգումների իրականացումը, որի շրջանակներում կարող են մանրամասնորեն ուսումնասիրել հարկ վճարողի ֆինանսական փաստաթղթերը, հաշիվները, ինչպես նաև բանկային արտացոլումները։ Հարկային ստուգումները անցկացվում են ըստ կանխատեսելի ծրագրերի, սակայն կարող են իրականացվել նաև անհատական բողոքների և իրավունքների որոշակի խախտումների դեպքում:
Հարկային պարտավորությունների գործիքները և խնդիրները
ՀՀ ՊԵԿ-ի կողմից առաջարկվող տարբեր գործիքներ և մեթոդներ հարկերի վերականգնման համար կարևոր նշանակություն ունեն ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացում։ Այս գործիքները կարող են ներառել վարկային համաձայնագրեր, որոնք հնարավորություն են տալիս հարկ վճարողներին կատարել վճարումները՝ շեղումներ ունեցող ժամանակացույցով:
Հարկային պարտավորությունների կատարման իրավիճակը կարող է առաջացնել տարբեր խնդիրներ, որոնք պահանջում են իրավաբանական դաշտում նրբություն և խորամանկություն։ Հանրային իրավունքի մասնագետները հաճախ հանդես են գալիս որպես խորհրդատվություն այդպիսի իրավիճակներում, քանի որ հարկ վճարողները կարող են չիմանալ իրենց իրավական իրավունքները և պարտականությունները: