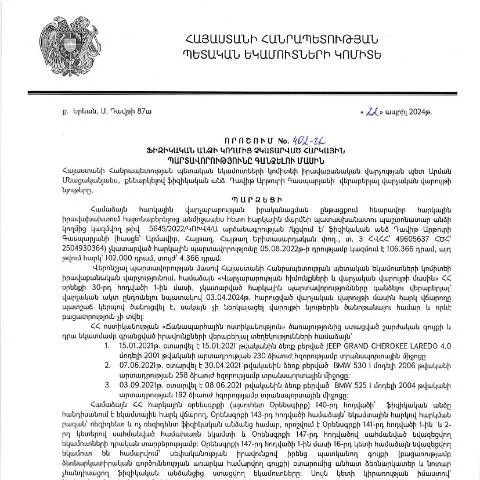
Խնդրի ծանոթություն. Հարկային պարտավորությունների գանձման որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի ապրիլի 22-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 402-Ա որոշումը կարևոր է բոլոր ֆիզիկական անձանց համար, որոնք պարտավորություններ ունեն պետության նկատմամբ: Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2024 թվականի մայիսի 13-ին, սահմանում է այն ընթացակարգը, որով պետական հարկային պարտավորությունները կարող են պահանջվել և հարկային մարմինները պարտավոր են դրանք իրականացնել:
Դիմումի պատրաստման նախնական քայլեր
Դիմումը կազմելիս կարևոր է նախապես հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որպեսզի ընթեռնելի և ճիշտ լրացված դիմում ներկայացնեք: Փաստաթղթերի հավաքումը պետք է իրականացվի հետևյալ քայլերով:
- Հարկային պարտավորությունների ցուցակը: Իմանալու համար, թե ինչպիսի պարտավորություններ ունեք, պետք է ստուգել ձեր հաշվետվությունները, ինչպես նաև պետական բյուջեում ձեր պարտավորությունները:
- Անշարժ գույքի կամ շարժական գույքի ապացույցները: Եթե հարկային պարտավորությունները կապված են գույքի հետ, անհրաժեշտ է ներկայացնել դրանց տիրապետման փաստաթղթերը:
- Անձնական տվյալների հավաստագիր: Պետք է լինել ուշադիր, որ ձեր նույնականացման փաստաթղթերը (ՀՎՀՀ, ՀԾՀ) ակտիվ և վավեր լինեն:
Առաջին քայլեր. Ինչպես լրացնել դիմումը
Դիմումը պետք է լրացնել հետևյալ դաշտերով:
- Անվանումը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»
- Հարկային մարմնի անունը: Կառավարության որոշման վերջնագրում նշվում է համապատասխան հարկային մարմինը:
- Առանձնային տվյալներ: Ձեր անուն, ազգանուն, ծննդաթվեր և ՀՎՀՀ:
- Հարկային պարտավորությունների մանրամասները: Այս մասում պետք է գրել, թե ինչ առնչությամբ եք դիմում:
Դիմումի ներկայացման եղանակներ
Դիմումը կարելի է ներկայացնել երեք հիմնական եղանակներով:
| Փաստաթղթի ներկայացման եղանակ | Նկարագրություն | Առավելությունները |
|---|---|---|
| Առցանց (էլեկտրոնային ստորագրման միջոցով) | Դիմումը կարելի է ներկայացնել պետական էլեկտրոնային ծառայությունների միջոցով: | Ամենաարագ և հարմարավետ, ապահովում է անմիջական հաստատում: |
| Պաշտոնական գրասենյակում | Դիմումը կարող եք բերել անձամբ համապատասխան գրասենյակ: | Տեսողական կապ, հնարավորություն է տալիս բացատրություններ ստանալ: |
| Փոստային ծառայություն | Դիմումը կարող եք ուղարկել պետական մարմինների հասցեով: | Անհրաժեշտության դեպքում կարող եք հաստատել ստացման փաստը: |
Վճարման ընթացքը և վարչական մարմնի գործողությունները
Դիմումը ներկայացնելուց հետո հարկային մարմինը պարտավոր է 30 օրվա ընթացքում պատասխանել և, անհրաժեշտության դեպքում, կատարել ստուգումներ:
- Ստուգման գործընթացը: Հարկային ծառայությունը կարող է տեղեկություններ հավաքել, ուսումնասիրել փաստաթղթերը և հետևել վճարման ընթացքին:
- Պատասխան ստանալը: Դուք կարող եք ստանալ պատասխան գրավոր կամ էլեկտրոնային եղանակով:
- Վճարման հաստատման փաստաթուղթ: Եթե վճարումը կատարվել է, ձեզ կտրամադրվի հաստատող փաստաթուղթ:
Ե՞րբ և ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, կարևոր է իմանալ, թե ինչ քայլեր կարող եք ձեռնարկել:
- Իմանալ մերժման պատճառը: Պետք է ստանալ հիմնավորումը, որպեսզի կարողանաք ուղղել սխալները:
- Դիմումի վերահաստատում: Դուք կարող եք նորից ներկայացնել դիմում, եթե մերժման պատճառները վերացված են:
- Դատական գործընթաց: Եթե կարծում եք, որ մերժումը անհիմն է, կարող եք դիմել դատարան:
Դիմումի ստուգման և վերահսկման մեթոդներ
Դիմումը ներկայացնելուց հետո, կարող եք հետևել դրա ընթացքին հետևյալ եղանակներով:
- Հեռախոսով տեղեկացում: Կարող եք զանգահարել հարկային մարմիններին և հարցնել ձեր դիմումի կարգավիճակի մասին:
- Էլեկտրոնային համակարգի միջոցով: Եթե դիմումը ներկայացրել եք առցանց, կարող եք հետևել դրա ընթացքին նույն համակարգում:
- Տեղեկատվական քարտերի ստացում: Կարող եք խնդրել հարկային մարմնին տրամադրել տեղեկություններ:
Հատուկ իրավիճակներ. Ինչ անել, եթե դուք արտասահմանցի եք կամ ունեք հատուկ իրավիճակ
Եթե դուք արտասահմանցի եք, կամ ունեք հատուկ իրավիճակ (օրինակ, եթե համակեցու իրավունքի տակ եք), դիմելու ընթացակարգը կարող է ունենալ լրացուցիչ պահանջներ:
- Արտասահմանցիների համար: Դիմումը կարող է ներկայացվել միայն ՀՀ-ում գրանցված եղանակով:
- Մանրահամարային խնդիրներ: Եթե ունեք առողջական կամ այլ հարցեր, պետք է ներկայացնել փաստեր:
- Մեծահասակների կամ անչափահասների խնդիրներ: Անհրաժեշտ է ներկայացնել օրենքով սահմանված փաստաթղթեր:
Տեխնիկական և վարչական աջակցություն
Դիմումների մշակման և պաշտոնական հարցերի դեպքում, կարող եք դիմել աջակցություն ստանալու համար:
- Հասարակական կազմակերպություններ: Քաղաքացիական իրավունքների պաշտպանության խմբեր կարող են առաջարկել խորհրդատվություն:
- Օժանդակ կենտրոններ: Պետական մարմիններն ունեն օժանդակ ծառայություններ, որտեղ կարող եք ստանալ օգնություն:
- Ինտերնետային ռեսուրսներ: Ազգային հարկային ծառայության կայքում կարող եք գտնել բազմազան նյութեր և տեղեկատվություն:
Հարկային պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հիմնվելով 22.04.2024թ. կայացված 402-Ա որոշման վրա, կարգավորում է այն ընթացակարգերը, որոնք վերաբերում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Իրավաբանական վարչության անելիքներն ու գործառույթները ներառում են հարկային վճարումների վերահսկողություն, ֆիզիկական անձանց պատասխանատվության գնահատում և հարկային պարտավորությունների կատարման անհրաժեշտ քայլերի առաջարկում:
Այս գործընթացում կարևոր է, որ հարկային պարտավորությունները չկատարելու դեպքում ֆիզիկական անձինք պետք է գիտակցեն իրենց իրավական կարգավիճակը, քանի որ այդպիսի պարտավորությունների չկատարման հետևանքով կարող են կիրառվել որոշակի պատժամիջոցներ, որոնք երկարաձգում են վճարման ժամկետները կամ ավելացնում են տուգանքներ:
Պատժամիջոցներ և ապաքաղաքականացում
ՀՀ ՊԵԿ-ի 402-Ա որոշումն ընդգծում է, որ հարկային պարտավորությունների չկատարման դեպքում կիրառվող պատժամիջոցները կարող են լինել բազմաթիվ: Դրանք ներառում են ինչպես վարչական տուգանքներ, այնպես էլ պարտավորությունների կատարումը ապահովելու համար նախատեսված այլ միջոցներ: Այս պատժամիջոցները օգնում են ապահովել հարկային համակարգի կայունությունը և արդարությունը:
Այգոր ընտրված միջոցները կարող են տարբեր լինել ըստ պարտավորությունների էության, սակայն հիմնականում հավասարապես վերաբերում են բոլոր ֆիզիկական անձանց, անկախ նրանց հաշվի նպատակից: Հարկային մարմինները խիստ վերահսկում են այս գործընթացը, և ցանկացած անձ, ով գտնվում է հարկային պարտավորությունների իրականացման գործընթացում, պետք է պատրաստ լինի սպասել հնարավոր պատժամիջոցների:
Հարկային պարտավորությունների իրավաբանական պաշտպանության հնարավորությունները
Պետական կառուցվածքների կողմից մատուցվող ծառայությունների շրջանակներում, հարկային պարտավորություններ ունեցող ֆիզիկական անձինք ունեն իրավական պաշտպանության տարբեր հնարավորություններ: Սկզբում, հարկ վճարողներն իրավունք ունեն դիմել ՀՀ ՊԵԿ-ին՝ 402-Ա որոշման վերաբերյալ արծարծելու իրերի հանգամանքները: Եթե անձը զգում է, որ հաշվարկված հարկերը հակասում են օրենքին, կամ որ որոշումը կայացվել է սխալ, ապա նա կարող է ներկայացնել բողոք:
Նման իրավիճակներում, հարկ վճարողը կարող է հիմնավորել իր բողոքը փաստաթղթերով, որոնք ապացուցում են, որ նրա պարտավորությունները չեն եղել, կամ որ ինչպես հարկային մարմինը գնահատել է, չի համապատասխանում իրականությանը: Բողոքների վերաբերյալ ընթացակարգերը հստակ մշակված են և պետք է ուղարկվել ՀՀ ՊԵԿ-ին նախապես սահմանված ժամկետներում: