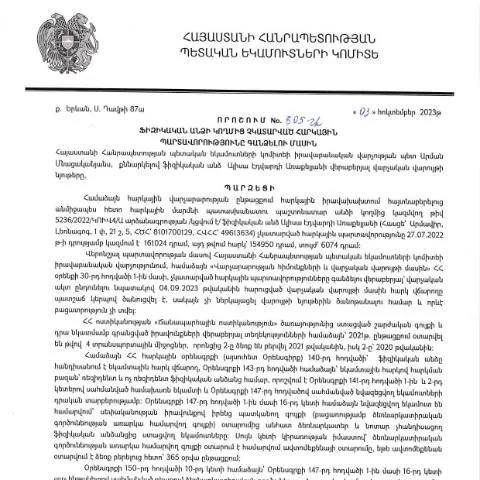
Տեղեկացուցիչ փաստաթուղթ և նրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 805-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսված է հարկային պարտավորությունների գանձման գործընթացի օրենսդրական շրջանակներում: Այս փաստաթուղթը հաստատում է այն պայմանները և ընթացակարգերը, որոնցով պետական մարմինը կարող է նախաձեռնել հարկային պարտավորությունների գանձում՝ ֆիզիկական անձանց նկատմամբ:
Ովքեր են ենթարկվում փաստաթղթի պահանջներին
Փաստաթղթով նախատեսված ընթացակարգերը վերաբերում են բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն կարող է կիրառվել ինչպես առկա պարտավորությունների, այնպես էլ անցյալում առաջացած պարտքերով:
Փաստաթղթի տրամադրման ընթացակարգը
Դիտարկենք, թե ինչպես է իրականացվում քաղվածքի տրամադրման կարգը: Այս գործընթացի հիմքում ընկած են մի քանի հիմնական քայլեր:
- Հարկային պարտավորությունների արձանագրում: ՊԵԿ-ն արձանագրում է բոլոր հարկային պարտավորությունները, որոնք առկա են տվյալ ֆիզիկական անձի նկատմամբ:
- Հայտարարություն: Եթե պարտավորությունները չեն կատարվում, ՊԵԿ-ն կարող է ներկայացնել համապատասխան հայտնել⟩ների:
- Ամփոփագիր: Տրամադրված տեղեկությունները ամփոփվում են և ուղարկվում են իրավաբանական վարչության կողմից:
Քայլ 1: Հարկային պարտավորությունների արձանագրում
Այս քայլի ընթացքում ՊԵԿ-ն ստուգում է տվյալների ամբողջականությունն ու ճշգրտությունը, իսկ անհրաժեշտության դեպքում կարող է իրականացնել լրացուցիչ թվային կամ ֆիզիկական ստուգումներ:
Քայլ 2: Տեղեկատվության մասին ծանուցում
Իրականացված ստուգումների արդյունքում ուրվագծվում են պարտավորությունները, ինչից հետո անձը ծանուցվում է իր պարտավորությունների մասով:
Քայլ 3: Վճարման կարգը
Եթե պարտավորությունները չեն կատարվում, ապա անձը իրավունք ունի նպաստական վճարման պայմանների վերանայման կամ լրացուցիչ ժամանակի խնդրանքի:
Վարչական գործընթացը և նրա քայլերն
Այն բանից հետո, երբ ՊԵԿ-ն արձանագրի հարկային պարտավորությունները, սկսվում է վարչական գործընթացը, որը ներառում է մի շարք քայլեր:
- Դիմումի ներկայացում: Վճարման կարգի վերաբերյալ փաստաթուղթ ներկայացնելը պարտադիր է:
- Վճարման ժամկետներ: Դիմումի ընդունումից հետո սկսվում է վճարման ժամկետների հաշվարկը:
- Վճարման հաստատում: Բոլոր վճարումները պետք է հաստատվեն համապատասխան մարմնի կողմից:
Ինչպես վերահսկել ընթացքը
Այս գործընթացը կարող է վերահսկվել առցանց համակարգերի միջոցով, որտեղ յուրաքանչյուր ֆիզիկական անձ կարող է մուտք գործել իր սեփական հաշիվ և հետևել անցած քայլերին:
Փաստաթղթի նպատակը և կառավարում
Այս փաստաթուղթը նախատեսված է հարկային պարտավորությունների գանձման գործընթացի իրավական կարգավորումներն ամրապնդելու համար։ Այն ապահովում է հետևյալ նպատակները:
- Հարկային վերահսկողություն: ՊԵԿ-ը ստանում է լրացուցիչ միջոցներ պարտավորությունների կատարումն ապահովելու համար:
- Հարկային օրենսդրության կատարում: Արձանագրելով պարտավորությունները, պետական մարմինը ապահովում է հարկային օրենսդրության պատշաճ կատարում:
- Հարկային առևտրի կանխարգելում: Փաստաթուղթը նպաստում է անօրինական գործողությունների նվազեցմանը:
Փաստաթղթի առանձնահատկությունները և համեմատություն այլ փաստաթղթերի հետ
Այս փաստաթուղթը առանձնանում է իր կարեւորությամբ և հնարավորություններով, որոնք չեն առկա պաշտամունքային այլ մոդելներում: Մասնավորապես, այն տարբերվում է հետևյալ առումներով:
| Արագություն | Կիրառման ծիր | Անձնական մոտեցում |
|---|---|---|
| Արագ արձանագրում | Հարկային պարտավորություններ | Անձնական տվյալների տեսակավորում |
| Փոխհատուցման հնարավորություններ | Կանոնակարգային գործողություններ | Տեղեկատվական աջակցություն |
Ինչ անել, եթե հայտ օրինական չէ կամ բացակայում է որևէ փաստաթուղթ
Եթե ի հայտ են գալիս խնդիրներ, ինչպիսիք են փաստաթղթի սխալները կամ բացակայությունը, ապա անհրաժեշտ է հետևել մի քանի քայլերի:
- Գործընթացի վերահսկում: Դիմել ՊԵԿ-ին լրացուցիչ տեղեկությունների համար:
- Չկայացած վճարումների տեղափոխում: Եթե վճարումը չի կատարվել, անհրաժեշտ է դիմել նոր ժամկետներ ստանալու համար:
- Վերապահում: Արգելել և տեղադրել նոր ժամկետների վերանայման խնդրանք:
Մասնագիտական խորհուրդներ փաստաթղթի լրացման նկատմամբ
Դիմումը լրացնելիս, կարևոր է ուշադրություն դարձնել հետևյալ հարցերին:
- Վճարման ժամանակը: Ժամանակին կատարումը թույլ է տալիս խուսափել տույժերից:
- Նկարագրված պարտավորությունները: Հարցերի դեպքում դիմել մասնագետի կամ իրավաբանի:
- Անձնական տվյալների ճիշտությունը: Կատարել ուշադիր ստուգում, որպեսզի բացառվեն սխալները:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2023թ․ հոկտեմբերի 3-ի 805-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացի մանրամասներ: Այս կարգը ներառում է հարկային պարտավորությունների սխեմաները, ինչպես նաև դրանց կատարումը վերահսկելու մեխանիզմները: Հատկապես կարևոր է այն, որ պարտավորությունների գանձման գործընթացը պետք է իրականացվի ըստ օրենքի՝ ապահովելով իրավաբանական պաշտպանություն հարկ վճարողներին:
Այս որոշման շրջանակներում հարկային պարտավորությունները կարող են լինել տարբեր տեսակի, ինչպիսիք են ԱԱՀ, եկամտային հարկ, գույքի հարկ և այլն: ՀՀ ՊԵԿ-ը պարտավորվում է տեղեկացնել հարկ վճարողներին իրենց պարտավորությունների մասին՝ օգտագործելով էլեկտրոնային հաղորդակցման միջոցները: Տեղեկատվությունն ուղարկվում է հարկ վճարողի գրանցված էլեկտրոնային փոստի կամ անհատական հաշվեկշռի միջոցով:
Պարտավորությունների գանձման պայմանները և նյութական իրավունքը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր է խաղում նյութական իրավունքը: Այսօրինակ որոշումը սահմանում է այն իրավական հիմքերը, որոնք անհրաժեշտ են պարտավորությունների գանձման համար: Այնպես որ, հարկ վճարողը կարող է շահագրգռված լինել պարզաբանել իր իրավասությունները և պարտավորությունները, որպեսզի խուսափի հարկային խնդիրներից:
Նյութական իրավունքի շրջանակներում հարկ վճարողը ունի իրավունք՝ դիմելու ՀՀ ՊԵԿ-ին՝ պահանջելով տեղեկություններ իր հարկային պարտավորությունների վերաբերյալ: Անհրաժեշտության դեպքում, հարկ վճարողը կարող է դիմել նաև դատարան՝ մերժելու կամ վիճարկել հարկային պարտավորության մասին որոշումը: Գնահատելով այդ իրավունքը, հարկ վճարողները կարող են վստահվել հարկային համակարգում:
Տեղեկատվական տեխնոլոգիաների դեր հարկային պարտավորությունների կառավարման մեջ
Վերջին տարիներին Հայաստանի Հանրապետությունում տեղեկատվական տեխնոլոգիաների զարգացումը կարևոր դեր է խաղում հարկային պարտավորությունների կառավարման գործընթացում: ՀՀ ՊԵԿ-ն ակտիվորեն կիրառում է էլեկտրոնային ծառայություններ, որպեսզի հեշտացնի հարկ վճարողների և պետական մարմինների փոխհարաբերությունները:
Այս համատեքստում, 805-Ա որոշման շրջանակներում հարկ վճարողները պետք է հաշվի առնեն, որ իրենց հարկային պարտավորությունների մասին տեղեկությունները հասանելի են էլեկտրոնային հարթակում: Այս պրոցեսը հնարավորություն է տալիս հարկ վճարողներին անհրաժեշտ տեղեկություններ ստանալ արագ ու արդյունավետ: Էլեկտրոնային ստորագրությամբ և անձնական համարով հաստատված փաստաթղթերը կարող են օգտագործվել որպես իրավական ուժ ունեցող ապացույցներ:
Արդյունքում, հարկային պարտավորությունների կառավարման գործընթացը դառնում է ավելի թափանցիկ և արդյունավետ, ինչը օգտակար է թե պետական մարմինների, թե հարկ վճարողների համար: