Վարկի վրա հիմնված հարկային պարտավորությունների գանձման գործընթացը
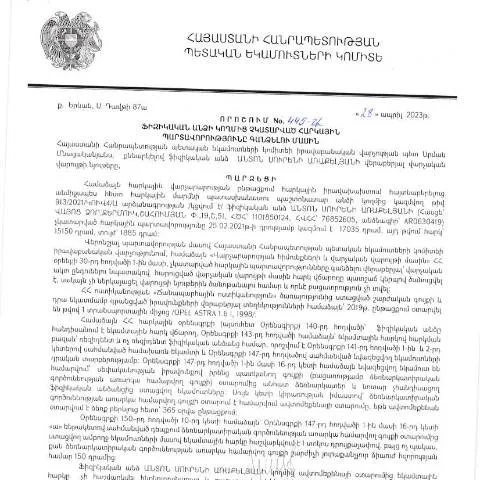
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված մարտի 28-ին, 2023 թվականին, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 445-Ա որոշումն հանդիսանում է օրենքի շրջանակներում հարկային պարտավորությունների կարգավորման կարևոր քայլ: Այս քայլը նախատեսում է աշխատել հարկային պարտավորությունների ավելի արդյունավետ գանձման մեթոդներով:
Ինչը կա որոշման մեջ
Այս որոշման մեջ ստեղծվում են հարկային պարտավորությունների գանձման համար անհրաժեշտ իրավական հիմքեր, ինչպես նաև ֆիզիկական անձանց նկատմամբ իրականացվելիք վտանգները:
- Պարտավորությունների որոշում: Որոշումն ընդգրկում է այն դեպքերը, երբ հարկային պարտավորությունները չկան:
- Գանձման մեթոդներ: ՊԵԿ-ը հայտարարում է, թե ինչպես է մատակարարելու համապատասխան դանդաղությունը:
- Հարկային խաղարկություններ: Որոշումն ընդգրկում է խաղարկությունների կանոնները և ընթացակարգերը:
Այս փաստաթուղթը ներկայացնող կողմերը
Հարկային պարտավորությունների գանձման գործընթացում ընդգրկված կողմերը պահում են իրենց իրավունքների պաշտպանության և պարտավորությունների կատարելու պատասխանատվությունը: Այս դեպքում, ինչպես նաև `ՀՀ ՊԵԿ`-ը, ֆիզիկական անձինք ունեն հնարավորություն ներկայացնելու համապատասխան փաստաթղթեր:
Ովքեր են մասնակցում գործընթացին
Այս գործընթացում հարկային պարտավորությունները ներկայացնում են ֆիզիկական անձիք, որոնք ունեն պարտավորություններ ՀՀ ՊԵԿ-ի առաջ:
- Ֆիզիկական անձինք: Ովքեր ունեն հարկային պարտավորություններ:
- Փաստաբաններ: Ովքեր կարող են ներկայացնել շահառուների իրավունքները:
- ՀՀ ՊԵԿ աշխատակիցներ: Ովքեր իրականացնում են պարտավորությունների գանձման գործընթացը:
Գանձման գործընթացի ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացը օրենսդրական հիմքերի վրա է հիմնվում և ներառում է որոշակի քայլեր:
| Քայլ | Նկարագրություն |
|---|---|
| 1 | Հարկային պարտավորությունների ուսումնասիրման գործընթացը: |
| 2 | Նախագահ հանրային ծանուցում: |
| 3 | Դատարանային գործընթացի ընթացումը: |
| 4 | Հարկային պարտավորությունների գանձումը: |
Ինչպես լրացնել հաշիվը
Հարկային պարտավորությունների գանձման գործընթացը կարող է հավաքել մի շարք փաստաթղթեր, որոնք անհրաժեշտ են լրացնելու համար:
Փաստաթղթերի շարքը
- Որոշման պատճեն: Պետք է ներկայացնել լիարժեք փաստաթուղթ:
- Հարկային հաշվետվություն: Պարտադիր է հաշվետվության ձևը:
- Անձնագրային տվյալներ: Անձի տվյալների հաստատում:
Ձեռնարկում գործողությունները
Եթե հարկային պարտավորությունները չկատարվեն, անհրաժեշտ են որոշակի հետևանքներ:
Ընդունելի հետևանքները
- Հարկային տուգանքներ: Հարկային պարտավորությունների չկատարման դեպքում սահմանվում են տուգանքներ:
- Դատարանային միջոցառումներ: Կառավարությունն ունի իրավունքը դիմել դատարան:
- Ակտիվների գանձում: Ներդրումների գանձումների գործընթաց:
Սխալների և մերժումների դեպքում իրականացվող գործողություններ
Եթե լրացված փաստաթղթերը մերժվեն կամ սխալներ լինեն, հարկավոր է ձեռնարկել որոշակի գործողություններ:
Ինչպես վերացնել սխալները
- Սխալների ուղղում: Պետք է ուղղել բոլոր սխալները հնարավորինս շուտ:
- Առաջարկի վերանայումը: Կառավարությունից ակնկալվող պատասխաններ:
- Նոր փաստաթղթերի ներկայացում: Պետք է նոր փաստաթղթերը ներկայացնել:
Խնդիրների առաջացման դեպքում դիմելու ընթացակարգերը
Ընդհանրապես, հարկային պարտավորությունների գանձման գործընթացում կարող են առաջանալ խնդիրներ, որոնք լուծելու համար անհրաժեշտ է հետևյալ քայլերը:
Ի՞նչ անել խնդիրների դեպքում
- Իրավական խորհրդատվություն: Պետք է դիմել իրավաբանների:
- Հարկային ալիքի դիմում: Հարկային ալիքով կարող եք խնդրել օգնություն:
- Հարկային կոմիտեին դիմել: Կառավարությանը ներկայացնել խնդիրը:
Հարկային պարտավորությունների վճարումը՝ ենթադրություններ
Հարկային պարտավորությունների վճարման գործընթացն ունի իր առանձնահատկությունները, որոնք պետք է հաշվի առնել:
Վճարման եղանակները
- Բանկային փոխանցումներ: Տեղեկությունները պետք է տրամադրել բանկին:
- Կոնտակտային վճարումներ: Կարող եք վճարել նաև առկա կամ վիրտուալ կերպով:
- Հարկային հաշվետվության հիման վրա: Վճարոնը պետք է՝ համապատասխան հաշվետվության հիման վրա:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 445-Ա որոշման մեջ ընդգծվում է ֆիզիկական անձի կողմից հարկային պարտավորությունների անկատարումը, ինչը պահանջում է հարկային մարմինների կողմից համապատասխան քայլերի իրականացում: Հարկային պարտավորությունների գանձման գործընթացը, որի հիմքում ընկած է իրավաբանական սկզբունքներ, ներառում է մի շարք փուլեր:
Առաջին հերթին, հարկային մարմինը պարտավոր է կազմակերպել ֆինանսական պարտավորությունների հայտնաբերում և ախտորոշում: Այս գործընթացում օգտագործվում են առանցքային տվյալներ, ինչպիսիք են անձի ՀՎՀՀ-ն և ՀԾՀ-ն, որոնք թույլ են տալիս հաստատել պարտքի առկայությունը և նրա չափը:
Այնուհետև, հարկային մարմինները կարող են կիրառել վարչական գործողություններ հարկատուի պարտավորությունների գանձման համար: Պարտավորությունների գանձումն իրականացվում է օրենքով սահմանված ժամկետներում, և հարկատուները պարտավոր են խստորեն պահպանել այդ ժամկետները:
Եթե հարկատուն չի կատարում իր պարտավորությունները, ապա հարկային մարմինները իրավունք ունեն կիրառել հարկային պարտավորությունների հարկում և այլ միջոցներ, այդ թվում՝ վարչական տուգանքներ:
Հարկային պարտավորությունների գանձման իրավական հիմքեր
445-Ա որոշումը, ինչպես նաև այլ հարկային իրավական ակտեր, հիմնվելով ՀՀ հարկային օրենսդրության վրա, սահմանում են հարկային պարտավորությունների գանձման մեթոդները և ընթացակարգերը: Այս առումով, կարևոր է հասկանալ, թե որոնք են իրավական հիմքերը, որոնք հնարավորություն են տալիս ՊԵԿ-ին իրացնել իր լիազորությունները:
Յուրաքանչյուր ֆիզիկական անձ, որը չի կատարել իր հարկային պարտավորությունները, ենթակա է օրենքով սահմանված պահանջների: Սա ներառում է պարտավորության առկայության պաշտոնական հաստատումը, որը կարող է իրականացվել միայն անհրաժեշտ փաստաթղթերի հիման վրա:
Հարկային պարտավորությունների գանձման հիմքում ընկած են հետևյալ կանոնները՝ գործող հարկային օրենսդրություն, հարկային վարչարարություն, ինչպես նաև միջազգային կանոնակարգեր, որոնք կիրառվում են հարկային պարտավորությունների գանձման համար:
Դա նշանակում է, որ հարկային մարմիններն ունեն ավելի լայն լիազորություններ՝ համեմատած այլ վարչական մարմինների հետ, ինչի արդյունքում նրանց անհրաժեշտ է պահպանել բարձր իրավաբանական պատասխանատվություն:
Ֆիզիկական անձի իրավունքներն ու պարտականությունները հարկային պարտավորությունների գանձման ժամանակ
Հարկային պարտավորությունների գանձման գործընթացը ոչ միայն տվյալ ֆիզիկական անձի պարտականություններն է, այլ նաև նրա իրավունքները: ՀՀ օրենսդրությունը սահմանում է, որ յուրաքանչյուր հարկատու իրավունք ունի ստանալ մանրամասն տեղեկություններ իր հարկային պարտավորությունների մասին:
Դրանով՝ հարկատուները կարող են դիմել ՊԵԿ-ին՝ տարբեր հարցերով, օրինակ՝ հարկային պարտավորությունների հաշվարկման սխալների կամ վարչական գործողությունների նկատմամբ բողոքելու հարցերով: Որպեսզի կարողանան պաշտպանել իրենց իրավունքները, հարկատուները պետք է ունենան բավարար տեղեկատվություն և անհրաժեշտ փաստաթղթեր:
Ընդհանուր առմամբ, հարկային պարտավորությունների գանձման ժամանակ հարկատուները պարտավոր են կատարել իրենց պարտավորությունները, սակայն նրանց իրավունքներն ապահովելու համար հարկային մարմինները պետք է հետևեն օրենքով սահմանված բոլոր ընթացակարգերին:
Այսպիսով, 445-Ա որոշման կիրառման շրջանակներում հարկային մարմինների կողմից իրականացվող գործողությունները պետք է լինեն տրամաբանական և իրավաչափ: