Հարկային պարտավորությունների գանձման գործընթացը
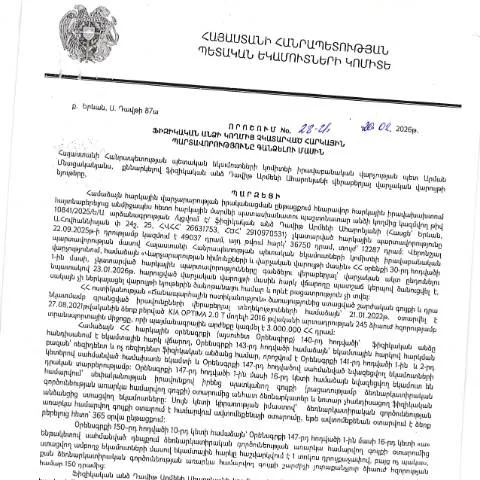
2026 թվականի փետրվարի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի էական նշանակություն հարկային կարգավորման ոլորտում: Այս փաստաթուղթը նախատեսում է մեթոդներ և ընթացակարգեր, որոնց շնորհիվ պետական մարմինները կարող են արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձման գործընթացը:
Գործողությունների հերթականությունը
Նախքան այս որոշման կիրառումը, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր խնդիրների, որոնցից են:
- Հարկային պարտքերի աճը
- Ապահովագրական և վարչական տույժեր
- Հաստատված ժամկետների բաց թողնման հետևանքները
Դրա համար պրոցեսը պետք է սկսվի հարկային պարտավորությունների կանոնավոր գրանցմամբ և հետո համապատասխան եկամուտների գանձմամբ:
Ովքե՞ր են մասնակցում գործընթացին
Այս գործընթացի մասնակիցներն են:
- Ֆիզիկական անձինք՝ նրանք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Հարկային պետական մարմիններ՝ որոնց պարտականությունն է հսկել հարկային պարտավորությունների կատարումը:
- Իրավաբաններ՝ ովքեր կարող են ներկայացնել հոգեբանական աջակցություն:
Այս գործընթացում կարևոր դերակատարում ունեն նաև ուրբանացման մարմինները, որոնք անհրաժեշտության դեպքում կարող են աջակցել հարկային պարտավորությունների գանձման գործընթացին:
Ի՞նչ քայլեր են անհրաժեշտ
Հարկային պարտավորությունների գանձման գործընթացը կարող է տեղի ունենալ մի քանի հիմնական քայլերով, որոնք ներառում են:
- Վիճակագրական տվյալների հավաքագրում: Կառավարությունը պետք է հավաքի բոլոր համապատասխան տեղեկությունները ֆիզիկական անձի հարկային պարտավորությունների վերաբերյալ:
- Ծանուցում: Ֆիզիկական անձին պետք է ծանուցում ուղարկվի, որ նրանք իմանան իրենց պարտավորությունների մասին:
- Գումարների գանձում: Եթե պարտավորությունները չկատարվեն, պետական մարմինները կարող են անցնել հարկային պարտավորությունների գանձման գործընթացին:
Այս փաստաթղթի լուրջ ազդեցությունը
ՀՀ ՊԵԿ-ի կողմից որոշված այս փաստաթուղթը ունի մեծ նշանակություն, քանի որ այն սահմանում է հարկային պարտավորությունների ազատման և թեթևացման գործընթացները: Այդպիսով, այն կարող է կանխել հարկային պարտքերի ավելացումը և նպաստել հարկային կարգապահության բարձրացմանը:
Այս գործընթացի արդյունքում, հարկային մարմինները ավելի լավ կարող են վերահսկել հարկային պարտավորությունների կատարումը, իսկ քաղաքացիները ավելի լավ կիմանան իրենց պարտավորությունները:
Շահերը և ռիսկերը
Այս գործընթացի հիմնական շահերը ներառում են:
- Մեծ հաշվետվություն: Մարդիկ կիմանան իրենց պարտավորությունների մասին:
- Անվտանգություն: ՀՀ ՊԵԿ-ի գործողությունները կմեծացնեն հարկային անվտանգության զգացումը:
Սակայն, իհարկե, կան նաև ռիսկեր, որոնք կարող են առաջանալ այս գործընթացի ընթացքում:
- Որպեսզի մարդիկ չզգան հարկային ճնշումը: Որոշ անձինք կարող են զգալ հարկային ճնշում:
- Տեղեկատվության անհանգստություն: Հարկային մարմինները կարող են ճշտել տվյալները, ինչը կարող է հանգեցնել անհանգստության:
Ի՞նչ փաստաթղթային պահանջներ կան
Գանձման գործընթացի ընթացքում հարկային մարմինները պահանջում են որոշակի փաստաթղթեր, որոնք կարող են տարբեր լինել ըստ իրավիճակի:
- Հարկային հաշվետվություններ: Հարկատուն պետք է ներկայացնի իր կատարած հարկային հաշվետվությունները:
- Անձնագիր: Անձի ինքնության հաստատման համար անհրաժեշտ է անձնագիր:
- Ուղեցույց: Կառավարության կողմից տրամադրված ութական սահմանափակումներով ուղեցույց:
Հարկային պարտավորությունների վերահսկման գործընթացը
Հարկային պարտավորությունների վերահսկման գործընթացը շատ կարևոր է, քանի որ այն ապահովում է, որ պետական համակարգը կարողանա արդյունավետ կերպով վերահսկել հարկային պարտավորությունների իրականացումը: Համակարգը պետք է ունենա տարբեր մեթոդներ՝ վերահսկողության և որակի բարձրացման համար, ինչպիսիք են:
- Տվյալների վերլուծություն: Նյութերի ուսումնասիրություն և վերլուծություն:
- Ուժեղ վերահսկողություն: Տեղեկատվության ստուգման գործընթացները:
Անձի իրավունքներն այս գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում ֆիզիկական անձինք ունեն որոշակի իրավունքներ, որոնք նրանք պետք է գիտակցեն:
- Իրավունք ստանալ տեղեկություններ: Նրանք պետք է ստանան ճիշտ տեղեկատվություն իրենց պարտավորությունների մասին:
- Դիմելու իրավունք: Նրանք կարող են դիմել հարկային մարմիններին՝ իրենց հարցերն ու խնդիրները լուծելու համար:
- Իրավունք պաշտպանվել: Նրանք իրավունք ունեն պաշտպանվել հարկային մարմինների գործողություններից:
Վերջնական քայլեր՝ գործընթացի ավարտը
Հարկային պարտավորությունների գանձման գործընթացը վերջնականանում է, երբ բոլոր պարտավորությունները կատարվում են, և հարկային մարմինը հաստատում է, որ պարտքը փակված է:
Այս վերջնականացման գործընթացը կարող է ներառել:
- Վերջնական հաշվետվություն: Հարկային մարմինը պետք է տրամադրի վերջնական հաշվետվություն:
- Հարկային պարտավորությունների սպառում: Այսպիսով, ոչ մի պարտավորություն չի մնա:
Այս գործընթացի նպատակն է ապահովել, որ բոլոր քաղաքացիները ճիշտ հասկանում են իրենց պարտավորությունները և կատարում են դրանք ժամանակին, ինչը որոշում է երկրի տնտեսական կայունությունը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28-Ա որոշումը, որի մեջ վերլուծվում են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները, ընդգրկում է մի շարք ընթացակարգեր և պահանջներ, որոնք վերաբերում են հարկային պարտավորությունների իրականացմանը: Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը կարող է տեղի ունենալ միայն այն դեպքում, երբ հարկ վճարողը չի կատարել իր պարտավորությունները սահմանված ժամկետներում: Ի դեպ, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել նաև հարկերի գումարների, տուգանքների և տոկոսների գանձումը:
Ծառայողների համար կարևոր է, որ բողոքարկման հնարավորությունները նախատեսված են՝ ներկայացնելով փաստաթղթեր, որոնք ապացուցում են, որ հարկային պարտավորությունները կատարված են կամ տարատեսակ տեխնիկական սխալների պատճառով չի կարողացել կատարել դրանք: Եթե հարկ վճարողը համոզված է, որ իր իրավունքները խախտվել են, նա կարող է դիմել ՀՀ ՊԵԿ, ներկայացնելով համապատասխան բողոք:
Նմանատիպ որոշումների ազդեցությունը հարկ վճարողների իրավունքների վրա
Դիտարկվող 28-Ա որոշումը ոչ միայն վերաբերում է կոնկրետ անձի ֆինանսական պարտավորություններին, այլ նաև ունի ավելի լայն ազդեցություն հարկ վճարողների իրավունքների պաշտպանության և հարկային իրավակարգի մասին: Հարկային համակարգը պետք է լինի ոչ միայն արդար, այլ նաև թափանցիկ: Նմանատիպ որոշումները կարող են հանգեցնել այն բանի, որ հարկ վճարողները կսկսեն ավելի զգուշորեն մոտենալ իրենց հարկային պարտավորություններին՝ հասկանալով, որ որոշումների ուժով կարող են կրել իրավական հետևանքներ:
Այս կարգավորումը, որում հստակ նշվում են պարտավորությունները, հնարավորություն է տալիս նաև հարկ վճարողներին ավելի լավ հասկանալ իրենց իրավունքներն ու պարտականությունները: Ի վերջո, իրավաբանները և հարկային խորհրդատուները պետք է լինեն զգոն և կարողանան տրամադրել անհրաժեշտ տեղեկատվություն, որպեսզի հարկ վճարողները կարողանան դիմակայել հնարավոր իրավական խնդիրներին:
Հարկային պարտավորությունների կատարման մեխանիզմները և նորարարությունները
ՀՀ ՊԵԿ-ը մշտապես աշխատում է կատարելագործել հարկային պարտավորությունների կատարման մեխանիզմները, այդ թվում՝ էլեկտրոնային ծառայությունների միջոցով: Այսօր, թվային տեխնոլոգիաների զարգացման հետ մեկտեղ, հարկ վճարողները կարող են օգտագործել թվային դիմումներ և նաև ստանալ անհրաժեշտ տեղեկությունները էլեկտրոնային եղանակով: Նման նորարարությունները նպաստում են հարկային պարտավորությունների ավելի արագ և արդյունավետ կատարմանը:
Օրինակ, անձինք, ովքեր ունեն հարկային պարտավորություններ, կարող են օգտագործել իրենց անձնագրերը և էլեկտրոնային ստորագրությունները՝ դիմելու համար համապատասխան ծառայություններին: Ավելին, դա թույլ է տալիս խուսափել երկարատև սպասումից և դիմումների անհրաժեշտ փաստաթղթերի հավաքագրումից: Այսպիսով, հարկային վարչությունները ձևավորում են առավելագույն հարմարեցված լուծումներ՝ կրճատելով ժամանակն ու ռեսուրսները: