Գործողություններ՝ հարկային պարտավորություններ կատարելուց խուսափող անձանց համար
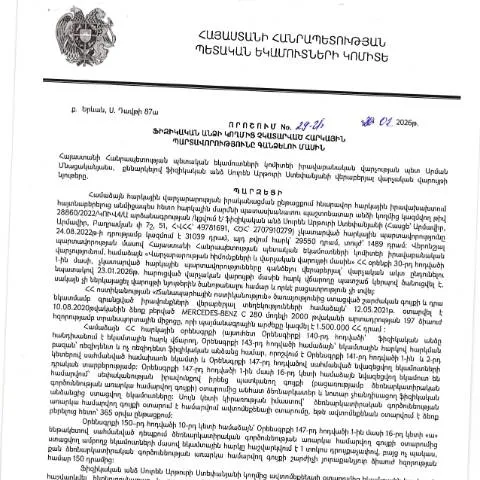
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.02.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 29-Ա որոշումը հանդիսանում է մի կարևոր փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների կատարման վերահսկողությունը և հարկային միջոցառումների իրականացումը ֆիզիկական անձանց նկատմամբ։ Այս որոշումն ունի իր առանձնահատկությունները և իրավական հիմքերը, որոնք անհրաժեշտ են հասկանալու համար, թե ինչպես պետք է գործել նման իրավիճակներում:
Ովքե՞ր կարող են դիմել այս որոշմանը
Այս որոշման շրջանակներում կարևորվում է այն անձանց կարգավիճակը, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Վերահսկողությունը վերաբերում է ֆիզիկական անձանց, որոնք կարող են լինել:
- Որպես հարկ վճարող՝ որոնք ունեն եկամտային հարկային պարտավորություններ։
- Իրավաբանական անձանց ներկայացուցիչներ, ովքեր ներկայացնում են իրենց աշխատակիցների պարտավորությունները։
- Ստեղծված բացթողումների դեպքում՝ հատուկ պայմաններով երկիր ժամանած արտասահմանյան քաղաքացիներ։
Փետրվարի 20-ի որոշման նպատակը
Առաջին հերթին, այս որոշման նպատակը վտանգավոր է անցանկալի հարկային վարքագծի նվազեցումը Հայաստանի Հանրապետությունում։ Այն նպատակ ունի բարձրացնել հարկային գիտակցությունը և կարգապահությունը, ինչպես նաև ապահովել հարկային հետևողականություն, ինչի շնորհիվ արտակարգ իրավիճակների նվազումը կդառնա հնարավոր:
Որքանով է կարևոր այս փաստաթուղթը ամենօրյա կյանքում
Այս փաստաթուղթը կարևոր դեր է կատարում այն անձանց համար, ովքեր ցանկանում են պահպանել իրենց հարկային կարգավիճակը։ Հարկային պարտավորությունները չեն կարող անտեսվել, և դրանց կատարման բացթողումները կարող են բերել անժամկետ և դրամական տուգանքների:
Դիմումի ընթացակարգերը և պահանջները
Դիմումը պետք է իրականացվի մի շարք քայլերով, որոնք ներառում են փաստաթղթերի հավաքումը և դրանց համապատասխան ձևակերպումը:
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են ձեր եկամուտները:
- Լրացրեք համապատասխան դիմումը՝ համաձայն ՀՀ ՊԵԿ ձևերի:
- Ուղարկեք դիմումը էլեկտրոնային կամ գրավոր եղանակով՝ նշված ժամկետներում:
Ո՞ր փաստաթղթերն են անհրաժեշտ
Ձեր դիմումը accompagner sonne certaines pièces justificatives, qui peuvent inclure :
- Անձնագրի լուսանկար
- Հարկային պարտավորությունների ձևերը
- Անձնական հաշվետվությունների համադրման փաստաթղթեր
Օնլայն կամ գրավոր՝ ընտրության ծիրի ներքո
ՀՀ ՊԵԿ -ը ապահովում է դիմումների ընդունման մի քանի տարբերակ՝ երկկողմանի կապի հարթակը, ինչպես նաև առցանց ծառայությունները։ Օնլայն դիմումը համալրվում է էլեկտրոնային ստորագրությամբ, որը պարզեցնում է գործընթացը, սակայն խիստ վերաբերմունք է պահանջում:
Գրավոր տարբերակի դեպքում դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ տեղակայված գրասենյակներին, որտեղ այն կքննարկվի օրենքի համապատասխան:
Առցանց դիմելու առավելությունները
Առցանց դիմելը առաջարկում է հետևյալ առավելությունները՝
- Ավելի արագ արձագանք՝ հաշվի առնելով, որ համակարգը ավտոմատացված է և արագ է ստանում դիմումները:
- Հարմարություն՝ դիմումը կարող եք ուղարկել ցանկացած ժամի:
- Թափանցիկություն՝ բոլոր գործընթացները վերահսկելի են, ինչը խուսափում է սխալներից:
Նախապատրաստման փուլում հաշվի առվեք
Այս որոշումը կարող է լինել շատ կարևոր, եթե դիմողը չի կատարում իր հարկային պարտավորությունները, ուստի շատ կարևոր է ունենալ բոլոր անհրաժեշտ տեղեկությունները և փաստաթղթերը:
Եթե դիմողը վերոնշյալ հարցերի շուրջ ունի երկմտություններ, ապա արժե դիմել ՀՀ ՊԵԿ մասնագետներին, որոնք կխորհրդատվեն ձեզ ի՞նչ ձևաչափով լրացնել դիմումը:
Ամփոփում և եզրակացություն
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումն իր մեջ ներառում է մի շարք փաստեր, որոնք կարեւոր են հարկային պարտավորությունների կատարման վերահսկողության համար։ Մյուս կողմից, հարկային պարտավորությունները չկատարող անձինք կարող են ունենալ հետևանքներ, եթե չեն հետևում օրենքից բխող պահանջներին:
Հարկային մարմինների հետ կապը և համապատասխան ընթացակարգերի պահպանումը թույլ է տալիս բացահայտել համակարգի զարգացման և կարգապահության բարձրացման հնարավորությունները:
Ներմուծման հարկային պարտավորությունների յուրահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 20.02.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման տեսանկյունից։ Ներկայումս, հարկային պարտավորությունների չկատարման դեպքում, որ սկսվելու է 2026 թվականից, հարկ վճարողները պարտավոր են լրացուցիչ տեղեկատվություն տրամադրել, ինչպիսիք են եկամուտների վերաբերյալ հաշվետվությունները և նրանք, որոնք իրենց հարկային ծանուցումներն վաղուց չեն ներկայացրել։ Այս կարգավորումների նպատակն է ոչ միայն խթանել հարկային գլոբալացում, այլ նաև նպաստել պետական բյուջեի ավելացմանը:
Հարկային պարտավորությունների մնացորդներ և դրանց կարգավորում
Հարկային պարտավորությունների մնացորդներ են այն պարտավորությունները, որոնք ֆիզիկական անձինք չեն կատարել իրանց հաշվետվությունների ընթացքում։ Սրանք կարող են լինել ինչպես հարկային վճարներ, այնպես էլ սոցիալական ապահովություն և այլ պարտավորություններ։ ՀՀ ՊԵԿ-ն ունի իրավասություն ստուգել այդ պարտավորությունների ընթացքը և, համապատասխանաբար, ընդունել համապատասխան որոշումներ, ինչպիսիք են ծանուցումները, տուգանքները և այլ միջոցառումներ։ Եթե ֆիզիկական անձը դիմում է պարզեցված կարգով, ապա կարող է նաև խուսափել որոշակի պարտավորություններից:
Հարկային պարտավորությունների հաշվետվության գործընթացը
Հարկային պարտավորությունների հաշվետվությունը ներկայացնելու գործընթացը ենթադրում է մի քանի կարևոր քայլեր։ Նախ, հարկ վճարողները պետք է ունենան իրենց անհատական թվային ստորագրությունը, ինչը թույլ է տալիս նրանց ներկայացնել փաստաթղթերը էլեկտրոնային եղանակով: Հարկային հաշվետվությունների ներկայացման վերջնաժամկետները, որոնք սահմանված են ՀՀ ՊԵԿ-ի կողմից, կարևոր են, քանի որ դրանք ունեն տուգանքներ և պատասխանատվություն, եթե դրանք չեն պահպանվում: Հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից՝ իրենց պարտավորությունները կատարելու համար, ինչը նախատեսում է պատկան մարմինների առցանց օժանդակություն: