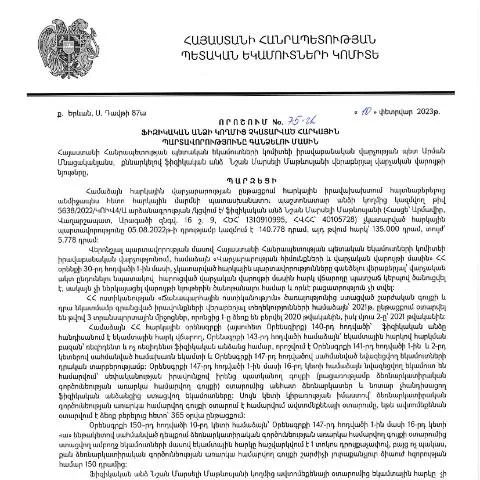
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին կառավարության որոշումը
2023 թվականի փետրվարի 10-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի մարտի 10-ին, ծառայում է կարևոր մասնագիտական և իրավական նպատակներին, որոնք ունեն առանցքային նշանակություն Հայաստանի հարկային համակարգի համար:
Փաստաթղթի մասին ընդհանուր տեղեկություններ
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Այն նպատակ ունի բարձրացնել հարկային մշակույթը, ապահովել հարկային պարտավորությունների կատարման վերահսկում և կանխարգելել հարկային խուսափումները:
Այս փաստաթուղթը <<Կառավարության որոշում>> կատեգորիան ներառում է իրավաբանական և ֆինանսական հետազոտությունների շրջանակներում, և այն համարվում է անհրաժեշտ գործիք հարկային վարչարարության արդյունավետությունն ապահովելու համար:
Ովքե՞ր են պատասխանատուներ և ինչու են նրանք պարտավոր պետք է լրացնել այս փաստաթուղթը
Կառավարության որոշման շրջանակներում նշված ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ, պատասխանատու են այս փաստաթղթի լրացման համար: Ընդհանուր առմամբ, դա նշանակում է այն քաղաքացիները, որոնք չեն կատարվել հարկային վճարումները, ինչպիսիք են եկամտային հարկն ու այլ հարկերը:
Այս փաստաթուղթը լրացնելու պարտավորությունը կարող է առաջանալ հարկային վարչության կողմից՝ քաղաքացիների նկատմամբ իրականացվող հարկային ստուգումների արդյունքում:
Ընդհանուր կատարման գործընթաց
Որոշման իրականացումը գործընթացը ենթադրում է շարք գործողությունների, որոնք պետք է կատարվեն՝ սկսելով անհրաժեշտ փաստաթղթերի հավաքումից մինչև հարկային պարտավորությունների կատարման հանգուցալուծումը:
Քայլ 1: Հարկային պարտավորությունների հայտնաբերում
- Հարկային վարչությունն իրականացնում է ստուգումներ՝ պարզելու համար ֆիզիկական անձանց հարկային պարտավորությունների կատարման ընթացքը:
- Ստուգման արդյունքների վրա հիմնված կարող են ներկայացվել համապատասխան փաստաթղթեր՝ հարկային պարտավորությունների մասին:
Քայլ 2: Որոշման ընդունում և իրազեկում
- Եթե ֆիզիկական անձը չի կատարել հարկային պարտավորությունները, ապա հարկային վարչությունը կարող է ընդունել ստուգման արդյունքում նման որոշում:
- Այս որոշման մասին տրվում է պաշտոնական իրազեկում:
Քայլ 3: Փաստաթղթի լրացում
Ֆիզիկական անձը, որին ներկայացված է որոշումը, պարտավոր է լրացնել և ներկայացնել համապատասխան դիմում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ձևը:
Քայլ 4: Դիմումը ներկայացնել
Հարկային վարչությանը դիմումը կարող է ներկայացվել ինչպես առցանց, այնպես էլ անձամբ:
Քայլ 5: Հարկային պարտավորությունների կատարում
Դիմումը ներկայացնելուց հետո հարկային վարչությունն իրականացնելու է որոշման կատարումը և հետևելու է պարտավորությունների կատարմանը:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Ֆիզիկական անձը, որին ներկայացվում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, պետք է հետեւի որոշակի քայլերի՝ կարգավորելու համար դիմումը:
Փաստաթղթի ձևակերպման ընթացակարգը
- Փաստաթուղթը նախապատրաստելիս անհրաժեշտ է ամբողջությամբ լրացնել բոլոր առկա դաշտերը:
- Պահանջվող տվյալները պետք է համապատասխանեն անձի փաստաթղթերում նշված տեղեկություններին:
- Եթե որոշակի տեղեկություններ բացակայում են, ապա հարկավոր է լրացնել այն տվյալները, որոնք անհրաժեշտ են դիմումը ներկայացնելու համար:
Առցանց և անձնական ներկայացման տարբերությունները
| Մեթոդ | Առաջարկվող առավելությունները | Աջակցող ծառայություններ |
|---|---|---|
| Առցանց | Ամբողջական և արագ ընթացք, կարող եք ցանկացած վայրից լրացնել: | Անձնական բնութագիր, էլեկտրոնային ստորագրություն: |
| Անձամբ | Հնարավորություն հարցնելու համար անմիջապես մասնագետին: | Սպասարկման կենտրոններ, հարկային վարչություն: |
Ինչպես կարդալ և հետևել ընթացքին
Ֆիզիկական անձինք կարող են հսկել իրենց դիմումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման վերաբերյալ:
Հետևելու քայլերը
- Այն փաստաթուղթը, որը ներկայացվել է, կարելի է ստուգել հարկային վարչության պաշտոնական կայքում:
- ՀՀ ՊԵԿ աշխատակիցները կարող են տրամադրել անհրաժեշտ տեղեկություններ:
Հրաժարարման և շտկման հնարավորություն
Եթե ֆիզիկական անձը չի համաձայնվում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու» որոշման հետ, նա իրավունք ունի բողոքարկել որոշումը:
Բողոքարկման ընթացակարգը
- Բողոքարկումն իրականացվում է հարկային վարչության միջոցով:
- Բողոքարկման համար պահանջվում է լրացնել համապատասխան դիմում:
Պարագայում, երբ պահանջվում են լրացուցիչ փաստաթղթեր
Եթե ներկայացված փաստաթղթերում բացակայում են որոշ տեղեկություններ կամ փաստաթղթեր, հարկային վարչությունը կարող է պահանջել լրացուցիչ տվյալներ:
Եկեք մի քանի օրինակ
- Եթե հարկային պարտավորությունները չեն հանդիսանում ակնհայտ, ապա հարկային վարչությունը կարող է պահանջել ավելորդ փաստաթղթեր:
- Ցանկացած սխալի դեպքում դիմումի լրացման ժամանակ հնարավորություն կա կրկին դիմել:
Որպեսզի դա լինի առավել արդյունավետ
Այդ բոլոր քայլերը նպաստում են հարկային պարտավորությունների կատարմանը, սակայն հարկային վարչության աշխատակիցները նույնպես կարող են օգնել նախարարական գործունեություններում:
Հարկային վարչության կողմից իրականացրած գործընթացների շնորհիվ կդառնա պարզ և հասանելի այն բոլոր տեղեկությունները, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար:
Այս որոշումն, որը վերաբերում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու» գործընթացին, կարևոր է Հայաստանի Հանրապետության հարկային համակարգի զարգացման և ֆինանսական կայունության ապահովման համար:
ՊԵԿ-ի որոշման իրավական հիմքերը և նպատակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի փետրվարի 10-ին ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա, որը նախատեսում է հարկային պարտավորությունների կատարումը որպես յուրաքանչյուր քաղաքացու պարտավորություն: Այս որոշումն ունի մի շարք նպատակներ, այդ թվում՝ հարկային գիտակցությունը բարձրացնել, հարկերի վճարման գործընթացը բարելավել և հարկային պարտավորություններն անտեսող անձանց նկատմամբ վերահսկողությունը ուժեղացնել:
Նման որոշումները, որոնք իրականացվում են իրավաբանական հիմունքներով, նախատեսում են նաև հետևյալ կողմերը. նրանք ստեղծում են հնարավորություններ, որոնք հնարավորություն են տալիս հարկային վարչություններում հաշվետվություն ներկայացնող անձանց համար առավել պարզեցված գործընթացներ և ճանապարհներ, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարման հարցում:
Ծառայությունների մատուցման գործընթացը և քաղաքացիների իրավունքները
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է մի շարք փուլերով, որոնք նախատեսում են քաղաքացիների իրավունքների պաշտպանությունը: Առաջին հերթին, քաղաքացիների համար ցանկալի է, որ նրանք ունենան հասանելիություն տեղեկատվությանը իրենց հարկային պարտավորությունների վերաբերյալ: ՀՀ ՊԵԿ-ն ունի պարտավորություն տրամադրել տեղեկատվություն, որը վերաբերում է հարկերի վճարման պայմաններին, ժամկետներին և պատասխանատվություններին:
Այս որոշման շրջանակներում քաղաքացիները կարող են դիմել առցանց ծառայություններ, որոնք նախատեսված են նրանց հարկային պարտավորությունների մասին տեղեկությունների ստացման համար: Օրինակ, նրանք կարող են ստուգել իրենց հարկային պարտավորությունները, դիտարկել հաշվարկված տույժերի առկայությունը, ինչպես նաև դիմել համապատասխան բաժիններին՝ հարցերի լուծման համար:
Նմանապես, հարկային մարմինները պարտավոր են ապահովել, որ քաղաքացիները գործում են օրենքի շրջանակներում: Այսինքն՝ ցանկացած հարկային պարտավորություն պետք է կատարվի լիովին՝ հաշվի առնելով կիրառվող օրենքները և կարգավորումները:
Դատական գործընթացներ և քաղաքացիների պաշտպանություն
ՀՀ ՊԵԿ ընդունած հարկային պարտավորությունների գանձման որոշումները կարող են պայմանավորված լինել նաև դատական գործընթացներով: Քաղաքացիները, ովքեր չեն համաձայնվում ընդունված որոշումներին, ունեն իրավունքը դիմել դատարան: Դատական գործընթացները, որպես կանոն, ենթադրում են, որ նախքան վճռի կայացումը, հարկային մարմինները պարտավոր են տրամադրել բոլոր անհրաժեշտ տեղեկատվությունները և փաստաթղթերը:
Հարկային վճիռների նկատմամբ բողոքարկման գործընթացը լրացնում է քաղաքացիների պաշտպանությունը: Դա նշանակում է, որ եթե քաղաքացիները կարծում են, որ իրենց իրավունքները խախտվել են, նրանք կարող են դիմել օրենքի ողջամիտ կիրառման համար: Դատական գործընթացներում կարևոր է, որ քաղաքացիները ունենան բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել իրենց պնդումներին:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացի շրջանակներում քաղաքացիները կարող են սպասել, որ նրանց իրավունքները պաշտպանված կլինեն և որ վարչական մարմինների որոշումները կկառուցվեն իրավական հիմքերի վրա: