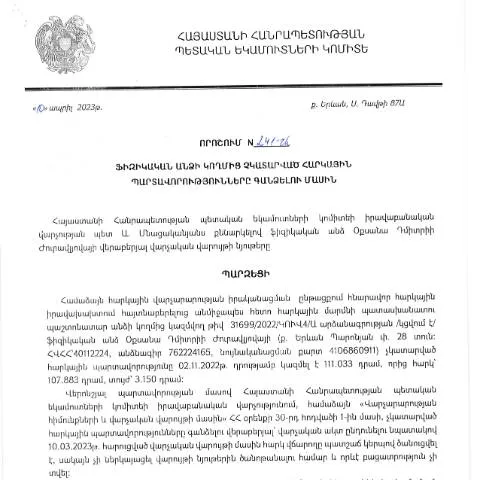
Հիմնական տեղեկություններ որոշման բովանդակության մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 241-Ա որոշումը երկրում գործող հարկային համակարգի արդյունավետության ապահովման նպատակով կարևոր դեր է խաղում։ Այս որոշումը սահմանում է այն պայմանները և ընթացակարգերը, որոնց շրջանակներում ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթարկվում են հարկային պարտավորությունների գանձման։ Որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 16․06․2023թ․
Օրենքի պատմություն և կարգավորումների համատեքստ
Այս որոշումը ընդունվել է ՀՀ հարկային օրենսդրության պարագայում, որտեղ անհրաժեշտություն է զգացվում ապահովել հարկային պարտավորությունների կատարման վերահսկողություն։ Հատկապես, որոշումը սահմանում է, թե ինչպիսի դեպքերում և ինչ ընթացակարգով կարող են իրականացվել հարկային պարտավորությունների գանձումները՝ ելնելով հարկ վճարողների կողմից պարտավորությունների չկատարման դեպքերից։ Դա կարեւոր է հատկապես այն ժամանակ, երբ հարկային պարտավորությունները վճարելու համար ստացվում են հստակ ժամկետներ և կարգեր, ինչը պաշտպանում է պետական շահերը։
Ովքեր են ենթարկվում այդ որոշմանը
Այս որոշման ենթակա են բոլոր ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ։ Սա ընդգրկում է ոչ միայն այն անձանց, ովքեր անձամբ չեն վճարել իրենց հարկերը, այլ նաև այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարում իրավաբանական անձանց կողմից՝ օրինակ՝ ընտանեկան ձեռնարկություններում։
- Առաջին կատեգորիա: Ասոցացված ֆիզիկական անձինք, որոնք չեն վճարել հարկերը իրենց անունով, բայց պարտավոր են եղել այդպիսի վճարումներ կատարել:
- Երկրորդ կատեգորիա: Ֆիզիկական անձինք, ովքեր զբաղվում են անհատական ձեռնարկատիրությամբ և չեն կատարել հարկային հայտարարագրերի ներկայացումը կամ վճարումները:
Որոշման կողմնակի հետևանքները
Երբ ֆիզիկական անձինքը ենթարկվում է հարկային պարտավորությունների գանձման, նա կարող է հանդիպել մի շարք հետևանքների, որոնք կարող են բացասաբար անդրադառնալ իր ֆինանսական վիճակին։ Դրանք կարող են ներառել.
- Տուգանքներ: Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել ֆինանսական տուգանքներ:
- Տեղեկատվական սահմանափակումներ: Հարկ վճարողի անունը կարող է ընդգրկվել հարկային պարտավորություններ չունեցող անձանց ցուցակում, ինչը կարող է խոչընդոտել նոր ֆինանսական գործարքներ կատարելուն:
Որոշման կիրառման ընթացակարգը
Այս որոշման կիրառման հայեցակարգը ներառում է մի քանի հիմնական փուլեր:
| Պուլ | Նկարագիր |
|---|---|
| 1 | Հարկային պարտավորությունների հայտնաբերում՝ հարկային մարմնի կողմից: |
| 2 | Հարկ վճարողին պաշտոնական ծանուցում ուղարկելը: |
| 3 | Հարկ վճարողի կողմից պատասխանելու ժամկետի սահմանում: |
| 4 | Պարտավորությունների կատարման պահանջը՝ իրավական ակտերի համաձայն: |
Ինչ անել, եթե դիմումը մերժվի կամ ձեռնարկվեն սխալներ
Եթե հարկ վճարողը գոյություն ունեցող տարբեր պատճառներով չի կարողանում կատարել հարկային պարտավորությունները, կամ եթե որոշումը մերժվում է, անհրաժեշտ է հակադարձել։ Ուստի, հարկ վճարողները պետք է հետևեն որոշակի քայլերին՝ սխալների կամ մերժման դեպքում:
- Առաջին քայլ: Միանգամից կապվել հարկային մարմնի հետ և պարզել մերժման պատճառները:
- Երկրորդ քայլ: Նախքան նոր դիմում ներկայացնելը, անհրաժեշտ է հավաքել բոլոր լրացուցիչ փաստաթղթերը:
- Երրորդ քայլ: Պետք է քննարկել իրավաբանների հետ այն հարցերը, որոնք կապված են հարկային պարտավորությունների հետ:
Ներքին մոնիտորինգի և վերահսկողության մեխանիզմները
ՀՀ ՊԵԿ-ն մշտապես վերահսկում է հարկային պարտավորությունների կատարման գործընթացը, որը հնարավորություն է տալիս արագ արձագանքել չկատարված պարտավորություններին։ Վերջին տարիներին, նկատելի է դարձել, որ հարկային մարմինները սկսել են ավելի խիստ վերահսկողություն սահմանել, ինչը ներառում է.
- Զեկուցումների համակարգ: Հարկ վճարողներին պարտավորեցնելու վերաբերյալ հաշվետվությունների ներկայացում:
- Զեկույցների մշակում: Հարկային պարտավորությունների կատարումը կհասկանալի լինի տրամադրած հաշվետվությունների հիման վրա:
Զեկույցի պատրաստման որոշումը
Հարկային մարմիններն ապահովում են, որ հարկ վճարողները լինեն տեղեկացված իրենց պարտավորությունների մասին։ Այս նպատակով, անհրաժեշտ է, որ հարկ վճարողները մշտապես հետևեն իրենց վիճակագրական տվյալներին՝ որտեղ կարող են տեսնել իրենց հարկային պարտավորությունները և տույժերը։
Շնորհակալություն
Այս կրիտիկական որոշումը շատ կարևոր է ՀՀ հարկային համակարգի կայունության համար։ Ֆիզիկական անձինք պետք է լինեն տեղեկացված իրենց իրավունքների, պարտականությունների և հնարավորությունների մասին, որպեսզի կարողանան լիարժեք կատարել իրենց հարկային պարտավորությունները և խուսափել ֆինանսական դժվարություններից։
Նախնական տեղեկություններ որոշման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 10.04.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 241-Ա որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարման գործընթացն ու ապահովել հարկային օրենքների կիրառումը: Այս որոշումով սահմանվում են կարևորված մոտեցումներ, որոնք հնարավորություն են տալիս հարկային մարմիններին արդյունավետորեն վարել հարկային պարտավորությունների գանձման աշխատանքները:
Նշված որոշման շրջանակներում, հարկային մարմինները պարտավոր են ապահովել օրենքի պահանջների համապատասխանությունը, ցուցաբերելով համապատասխան մոտեցում հարկ վճարողների նկատմամբ: Օրենքի շրջանակներում ծավալվող գործընթացներն իրականացվում են իրադրական կարգավորումներով, որը հնարավորություն է տալիս կարգավորել հարկային պարտավորությունների գանձումը:
Հարկային պարտավորությունների նշում և գանձում
Հարկային պարտավորությունների նշման և գանձման գործընթացը, ըստ 241-Ա որոշման, իրականացվում է օրենքի՝ առավելագույն տեսակետից, ապահովելով հարկ վճարողների իրավունքների պաշտպանությունը: Հարկային մարմինները պարտավոր են լրացուցիչ տեղեկություններ տրամադրել քաղաքացիներին իրենց պարտավորությունների մասին, ինչպես նաև արգելված չեն անհատական մոտեցումները տարբեր իրավիճակներում:
Երկու կարևոր բաղադրիչներ են, որոնք ազդում են հարկային պարտավորությունների գանձման վրա՝ առաջինը, հարկ վճարողի վիճակը (օրինակ, արդյոք նա ունի տնտեսական գործունեություն կամ ոչ), երկրորդը՝ պարտավորությունների չափը: Հարկային պարտավորությունները կարող են լինել թե´ անմիջական, թե´ երկու կողմերի համաձայնեցմամբ՝ հարկային մարմինների հետ:
Որոշման ազդեցությունը հարկային համակարգի վրա
Այս որոշումը ՀՀ հարկային համակարգի վրա մեծ ազդեցություն է ունենում, քանի որ այն կնպաստի հարկային ուսուցման բարձրացմանը և քաղաքացիների գիտակցության զարգացմանը: Հարկային մարմինների կողմից իրականացվող միջոցառումները, որոնցով նպատակադրված է սահմանել թափանցիկությունը, ազդում են նաև հարկ վճարողների վստահության վրա, քանի որ նրանք զգում են, որ իրենց իրավունքները պաշտպանված են:
Նախատեսվում են նաև հարկային մարմինների և հարկ վճարողների միջև համագործակցության զարգացման նոր ուղիներ: Այս գործընթացը հնարավորություն կտա արդյունավետորեն կիրառել հարկային քաղաքականությունը, միմյանց նկատմամբ վստահության մակարդակը բարձրացնել, ինչը կենսական նշանակություն ունի բոլոր կողմերի համար: Այսպիսով, 241-Ա որոշումը ոչ միայն տեխնիկական, այլեւ համատեղ աշխատանքային մթնոլորտի ձևավորման միջոց է: