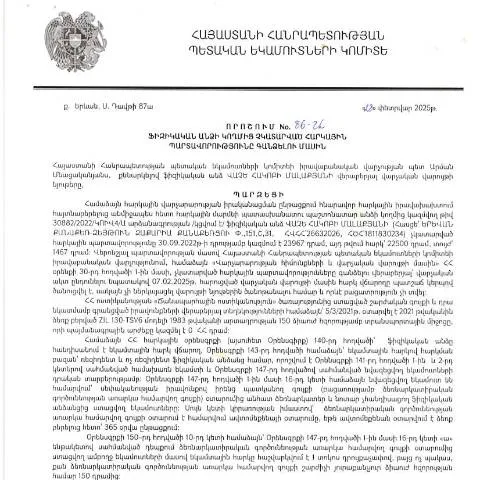
Պետական հարկ վճարողների շրջանում հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման վերահսկումը և գանձումը կարևոր դեր է խաղում երկրի տնտեսական կայունության պահպանման գործում: 2025 թվականի փետրվարի 28-ին Կառավարության որոշմամբ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որի հեղինակն է Վաչե Հակոբի Մալաքյանը, նախատեսում է համապատասխան մեխանիզմներ, որոնք նախատեսում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը:
Ով կարող է դիմել և ինչ նպատակով
Այս որոշման շրջանակներում հայտ ներկայացնելու իրավունք ունեն այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ Հայաստանի Հանրապետության հարկային մարմիններին:
- Հարկ վճարող՝ ֆիզիկական անձներ, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել:
- Պատասխանատու մարմին՝ Հայաստանի Հանրապետության Պետական եկամուտների կոմիտե:
Դիմումի փուլերը
Այդ գործընթացը ներառում է մի քանի քայլեր, որոնց մեջ հիմնականում ընդգրկվում են հետևյալները:
- Հայտի պատրաստում: Ծրագիրը պետք է ուշադիր լրացվի, հետևելով ներկայացված պահանջներին:
- Հայտի ներկայացում: Հայտը ներկայացվում է առցանց կամ՝ պատվերով:
- Հայտի մշակումը: Պետական մարմինը ստանում և մշակում է ներկայացված հայտը:
Հայտի լրացման մանրամասները
Հայտը պետք է լրացվի բավարար ուշադրությամբ, քանի որ սխալները կարող են հանգեցնել մերժման: Ներառված են մի շարք տարրեր, որոնք պետք է հաշվի առնել:
- Վարկանիշային նիշերը: Դիմումի ձևաթղթում պետք է նշվեն բոլոր հարկատեսակները, որոնց նկատմամբ առկա են պարտավորություններ:
- Ներդրումների չափերը: Հարկային պարտավորությունների գումարները պետք է մանրամասն նշվեն:
- Հավելվածները: Այն ընթացակարգերը, որոնց հիման վրա հայտը ամբողջանում է, պետք է հետևյալը ներառում:
Որոնք են անհրաժեշտ փաստաթղթերը
Հայտի հետ միասին անհրաժեշտ է ներկայացնել նաև մի շարք փաստաթղթեր, որոնք հաստատում են պարտավորությունների առկայությունը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Վերջին 3 տարիների ընթացքում ներկայացված հաշվետվությունները: |
| Ռազմավարական հաշվարկ | Հարկային պարտավորությունների եկամուտների հաշվարկ: |
| Անձնագիր | Ներկայացնելու ժամանակ պետք է ունենալ գործող անձնագիր: |
Գանձման գործընթացի ժամանակահատվածը
Դիմումը պետք է ներկայացվի սահմանված ժամկետներում, որպեսզի հնարավոր լինի ստանալ պատասխանը:
- Դիմումի ներկայացման ժամկետը: 2025 թվականի մայիսի 7-ից մինչև 2025 թվականի հուլիսի 7-ը:
- Պատասխան ստանալու ժամկետը: Միջնորդությունը մշակելու ժամկետը 30 օր է:
Ինչ անել՝ մերժման դեպքում
Եթե դիմումը մերժվի, հարկ է ուսումնասիրել մերժման պատճառները, որոնք կարող են լինել:
- Սխալ լրացումներ՝ հարկային վճարների և գումարների վերաբերյալ:
- Նկարագրված փաստաթղթերի բացակայություն:
- Նախորդ պարտավորությունների չկատարման վերաբերյալ տեղեկատվություն:
Այս դեպքում գրավոր տեքստով կրկնօրինակ հայտը կարող է ներկայացվել կրկին:
Ինչպես վերահսկել դիմումը
Դիմելուց հետո հարկ է հետևել դիմումի վիճակին, որը կարելի է ստուգել առցանց:
- Ստանալ QR կոդով հաստատված փաստաթղթի լուսանակարը:
- Դիմել ՊԵԿ-ից ստացված կոդի միջոցով՝ ստանալու տեղեկություններ:
Մասնագիտական խորհրդատվություն
Դիմող անձինք կարող են դիմել նաև մասնագետներին, ովքեր կարող են աջակցել հայտի լրացման և փաստաթղթերի պատրաստման հարցում:
- Հիմնական օգնականները՝ իրավաբաններ, հարկային խորհրդատուներ:
- Նախընտրելի ժամանակը՝ դիմումը ներկայացնելուց առաջ:
Եզրափակիչ խորհուրդներ
ՀՀ ՊԵԿ-ի կողմից վերահսկվող հարկային պարտավորությունների գանձման գործընթացը կարևորագույն հատված է կառավարության գործունեության մեջ: Դիմելու և լրացնելու գործընթացը պետք է լինի ուշադիր ու պատշաճ:
Հարկային պարտավորությունների կատարման գործընթացի ընթացքում, անհրաժեշտ է միշտ մշտապես լինել տեղեկացված և հաշվի առնել բոլոր կանոնադրական պահանջները:
Հարկային պարտավորությունների գանձման գործընթացը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 86-Ա որոշումը, որը ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2025 թվականի փետրվարի 28-ին, հանդիսանում է կարևոր փաստաթուղթ, որը սահմանում է հարկային պարտավորությունների ոչ կատարելու դեպքում պետական մարմինների գործողությունները: Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ անձը չի կատարում իր պարտավորությունները սահմանված ժամկետներում:
Որոշման մեջ նշված է, որ հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների գանձման գործընթաց, որը ներառում է բազմաթիվ քայլեր, որոնց մասին պետք է տեղյակ լինել բոլոր անհատներին: Առաջին քայլը հակառակորդին ծանոթացնելն է՝ հարկային պարտավորությունների չկատարման մասին, ինչի համար անհրաժեշտ է ուղարկել ծանուցում, որը պետք է ընդունվի գրանցման պահից 10 օրվա ընթացքում:
Երկրորդ քայլը պատասխանատու մարմնի կողմից գանձման գործընթացի նախաձեռնությունն է, ինչը կարող է իրականացվել՝ հիմք ընդունելով հարկային մարմնի կողմից մշակված համապատասխան փաստաթղթերը, ներառյալ հարկային հաշիվ-ապրանքագրերը:
Վերջին քայլերից մեկը հարկային պարտավորությունների կատարման վերահսկումն է, որը ենթադրում է, որ հարկային մարմինը պետք է մշտապես վերահսկի գանձված հարկերի կատարումը և, անհրաժեշտության դեպքում, իրականացնել ընթացակարգեր՝ պարտավորությունների կատարումը պարտադիր ձևով ապահովելու նպատակով:
Վիճակագրական տվյալներ և վերլուծություն
ՀՀ ՊԵԿ-ի հրապարակած վիճակագրությունը ծավալվում է այն մասին, թե ինչպես է փոփոխվել հարկային պարտավորությունների կատարումը վերջին տարում: 2025 թվականին, ըստ վիճակագրական տվյալների, արմատապես նվազել է ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման դեպքերը: Սա կարելի է բացատրել պետական կառավարման մարմինների կողմից ավելի ակտիվ գործողություններով, ինչպես նաև հանրային գիտակցության բարձրացմամբ:
Այս տվյալները վկայում են այն մասին, որ վերջին շրջանում հանրությունը սկսել է ավելի գիտակից կերպով վերաբերվել հարկային պարտավորություններին: Հարկային մարմինները սկսել են նաև լայնորեն կիրառել էլեկտրոնային ծառայություններ, ինչպես օրինակ, հարկային պարտավորությունների կատարումը գրանցելու հնարավորությունները՝ օգտագործելով անձնական ցուցանիշներ և էլեկտրոնային ստորագրություններ:
Այնուամենայնիվ, որոշ դեպքերում հարցեր են առաջանում, կապված առցանց համակարգերի աշխատանքի և քաղաքացիների տեխնոլոգիական հնարավորությունների հետ: Հարկային մարմինները պետք է շարունակեն աշխատել հանրության հետ, որպեսզի ապահովեն, որ յուրաքանչյուր անձ能够 լիովին օգտվել այս ծառայություններից:
Հարկային պարտավորությունների կատարումը և իրավական հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները հաճախ կարող են լինել լուրջ, և դրանք կարող են ներառել վարչական տուգանքներ, որոշակի դեպքերում՝ քրեական պատասխանատվություն: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 86-Ա որոշումը կարգավորում է այն հանգամանքները, երբ կարող են կիրառվել վարչական պատժամիջոցներ:
Այս որոշման համաձայն, եթե ֆիզիկական անձը չկատարի իր պարտավորությունները, ապա հարկային մարմինը իրավունք ունի կիրառել վարչական տուգանքներ՝ ըստ պարտավորությունների չկատարման աստիճանի: Տուգանքի չափը կարող է լինել տարբեր, կախված վարկանիշային համալիրի բարդությունից և ֆինանսական միգրացիայի պատմությունից:
Բացի այդ, որոշակի դեպքերում կարող է կիրառվել նաև պարտքի հավաքագրումը դատարանի միջոցով, ինչը ենթադրում է, որ հարկային մարմինը իրավասու է դիմել դատարան՝ պարտքի գանձման համար: Սա կարող է հանգեցնել լրացուցիչ ֆինանսական ծախսերի և ժամանակի կորուստների, ուստի հարկադիր է, որ բոլոր քաղաքացիները վերահսկեն իրենց հարկային պարտավորությունները: