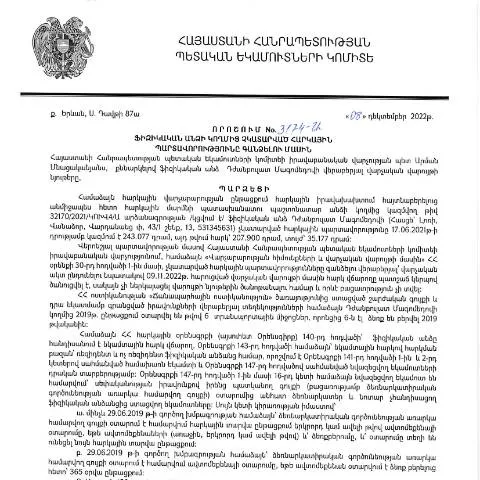
Շնորհակալություն Ձեր հարկային պարտավորությունների մասին տեղեկացման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3162-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն ուղղված է ֆիզիկական անձանց, որոնց հարկային պարտավորությունները չեն կատարվել։ Այս որոշումն այդպիսով կարգավորում է այն գործընթացները, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, և ապահովում է հարկատուների իրավունքի պաշտպանության մեխանիզմները։
Ժամկետները և գործողությունների հաջորդականությունը
Դրա կիրառությունը սկսվում է փաստաթղթի հրապարակմամբ՝ 2023 թվականի փետրվարի 7-ից, և սույն որոշման արդյունքում հարկատուներին տրամադրվում է որոշակի ժամանակահատված՝ իրենց պարտավորությունները կատարելու կամ հարկային օրենսդրության համաձայն գործողությունների ձեռնարկելու համար:
Հնարավոր գործողությունները
- Հարկային պարտավորությունների կատարում՝ սահմանված ժամկետներում;
- Դիմում ներկայացնելիս հարկային մարմիններին ճիշտ և ամբողջական տեղեկատվություն տրամադրելը;
- Իրականացնել լրացուցիչ բացատրություններ կամ հիմնավորումներ, եթե հարկային պարտավորությունները չեն կատարվել։
Ուղղորդող փաստաթուղթ՝ հարկային պարտավորությունների կատարման համար
Այս որոշումը գործում է որպես ուղեցույց այն անձանց համար, ովքեր հանդիպել են հարկային պարտավորությունների կատարման դժվարությունների։ Սույն փաստաթուղթը պարզեցնում է հարկային ընթացակարգը, և տրամադրում է տեղեկություններ, թե ինչպես կարելի է լուծել խնդիրները առանց ավելորդ բարդությունների։
Անհատական պարունակություն՝ դիմողների համար
Նախկինում հարկային պարտավորությունների կատարման մեջ խնդիրներ ունեցողների կողմից կարող են լինել տարբեր իրավիճակներ, որոնց համար անհրաժեշտ է գնահատել հեռանկարները։ Բազմաթիվ դեպքերում, հարկատուի սոցիալ-տնտեսական վիճակը կարող է ազդել հարկային պարտավորությունների կատարման վրա։
Սովորական դեպքեր
- Աշխատողներ, ովքեր ջանացել են կատարել իրենց պարտավորությունները, սակայն ունեն ֆինանսական դժվարություններ;
- Նորաստեղծ ընկերություններ, որոնք դեռևս չեն հասցրել կայանալ;
Մանրամասներ՝ յուրահատուկ դեպքերի համար
Այլ դեպքերում, կարող են լինել նաև ֆիզիկական անձինք, ովքեր ժամանակավորապես գտնվում են արտերկրում, կամ նրանք, ովքեր ունեն առողջական խնդիրներ:
Տվյալների տրամադրման և փաստաթղթերի ներկայացման գործընթաց
Դիմելու գործընթացը իրականացվում է ինչպես առցանց, այնպես էլ սովորական ճանապարհով։ Ֆիզիկական անձինք կարող են օգտվել ՀՀ ՊԵԿ կայքում առկա էլեկտրոնային ծառայություններից:
Հիմնական քայլերը
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք:
- Բաժին ընտրել՝ հարկային պարտավորությունների կատարման համար;
- Լրացնել մաքսային դիմումը և հնարավոր պահանջվող փաստաթղթերը:
- Ստանալ հաստատման մասին տեղեկատվություն:
Վճարման եղանակները
Հարկային պարտավորությունների վճարումը կարող է իրականացվել մի քանի եղանակներով, ներառյալ բանկային փոխանցումը և առցանց վճարումները:
Պատասխանատվության վրա ազդող գործոններ
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է բերել համապատասխան պատասխանատվության: Յուրաքանչյուր դեպք անհատական է, և հանրային ծառայություններ մատուցող մարմինները պետք է լինեն զգուշավոր:
Հնարավոր հետևանքները
| Հետևանք | Նկարագիր |
|---|---|
| Նախազգուշացում | Անձինք, ովքեր առաջին անգամ են հանդիպում նման խնդիրների, կարող են ստանալ նախազգուշացում |
| Ավելի խստացված պատիժ | Կրկնվող դեպքերում հնարավոր է պատիժ, որը կարող է լինել ֆինանսական կամ այլ տեսակի |
Հետագա քայլեր և հետևելու գործընթացներ
Քայլերից հետո, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը, հարկատուները պետք է ունենան հասկանալու, թե ինչպես կարող են հետևել իրենց դիմումներին:
Դիմումների վիճակը ստուգելու եղանակը
- Ապրանքատեսակների մատուցման մանրամասներում ստուգել ներկայացված տեղեկությունները;
- Հետադարձ կապի համակարգը՝ հարցերի ևclarifications համար;
Արտասահմանցի քաղաքացիների եւ այլ հատուկ դեպքերը
Այս որոշումը կարող է ազդել նաև արտասահմանում բնակվող քաղաքացիների վրա, ովքեր ունեն հարկային պարտավորություններ Հայաստանում:
Հնարավորությունները
- Հարկային պարտավորությունների կատարումը կարող է իրականացվել հաշվի առնելով նրանց բնակության երկրում գործող օրենքները;
- Տեղեկատվությունները, որոնք պետք է ներկայացվեն, կարող են տարբեր լինել՝ կախված անձի կարգավիճակից և հանգամանքներից;
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված որոշումը հանդիսանում է կարևոր հիմք, որը պետք է հաշվի առնվի, որպեսզի հարկատուները կարողանան կատարել իրենց պարտավորությունները և խուսափել հնարավոր դժվարություններից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3162-Ա որոշումը պարունակում է մի շարք կարևոր տարրեր, որոնք անհրաժեշտ է հասկանալ հարկ վճարողների համար։ Նախևառաջ, հարկային պարտավորությունների կատարումը վերաբերում է բոլոր այն ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, սակայն տարբեր պատճառներով չեն կատարել դրանք։ Այդ պատճառով, ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, պարտավորվում է իրականացնել հարկային պարտավորությունների գանձման գործընթաց՝ համապատասխան օրենսդրության շրջանակներում։
Այս գործընթացի շրջանակներում առաջին քայլը հարկ վճարողի մասին տեղեկատվության հավաքագրումն է։ Ծրագիրը, որը խթանում է հարկային պարտավորությունների գանձումը, ներառում է ՏԻՄ վարչությունների, ոստիկանության, և այլ պետական մարմինների հետ համագործակցություն՝ հարկ վճարողի հնարավոր ակտիվների և պարտավորությունների լիարժեք վերլուծություն իրականացնելու համար։ Այսպիսով, ՊԵԿ-ը կարող է տրամադրել առավել մանրամասն տվյալներ պարտավորությունների կատարման վերաբերյալ և մշակել համապատասխան գործողություններ գանձման համար։
Ինֆորմացիայի բացահայտում և հարկ վճարողների իրավունքները
Հարկ վճարողների իրավունքները և պարտականությունները կազմում են հարկային համակարգի կարևորագույն մասը։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման մեջ հստակ նշված են այն իրավունքները, որոնք ունի յուրաքանչյուր քաղաքացին։ Օրինակ, հարկ վճարողները իրավունք ունեն ստանալ ամբողջական և ճշգրիտ տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչպես նաև իրավունք ունեն ներկայացնել դիմումներ և առարկություններ հողերի խախտումների պարագայում։
Այս պահի դրությամբ հարկ վճարողները նաև կարող են դիմել ՀՀ ՊԵԿ-ին՝ իրականացնելով իրենց իրավունքների պաշտպանությունը։ ՊԵԿ-ը պարտավոր է լուծել ստեղծված վիճակը և ապահովել հարկ վճարողների շահերը՝ համաձայն ՀՀ օրենսդրության։ Եթե հարկ վճարողները չեն համաձայնում ՊԵԿ-ի որոշումների հետ, նրանք կարող են դիմել վերաքննիչ մարմիններին և ներկայացնել իրենց դիրքորոշումները՝ համապատասխան փաստաթղթերով և ապացույցներով։
Օրենսդրական փոփոխությունների ազդեցությունը հարկային պարտավորությունների գանձման պրակտիկայի վրա
2025 թվականին ընդունված «Վարչական գործընթացների մասին» ՀՀ օրենսգիրքը ներմուծում է մի շարք փոփոխություններ, որոնք ազդում են հարկային պարտավորությունների գանձման պրակտիկայի վրա։ Այս փոփոխությունները նախապատրաստում են ավելի արդիական և արդյունավետ մեթոդներ հարկային պարտավորությունների գանձման համար, որոնք կարող են բարձրացնել հարկ վճարողների տեղեկացվածությունը և նրանց մասնակցությունը։
Արդյունքում, հարկային մարմինները պետք է ապահովեն, որ յուրաքանչյուր ֆիզիկական անձ իր պարտավորությունների մասին տեղեկացված լինի, իսկ անհրաժեշտության դեպքում՝ կարողանա հեշտությամբ ստանալ տեղեկատվություն։ Փոփոխությունները նաև նախատեսում են նոր տեխնոլոգիաների կիրառումը՝ ընդլայնելով էլեկտրոնային ծառայությունների շրջանակը։ Հարկ վճարողները կարող են հեշտությամբ մուտք գործել իրենց անձնական հաշվեհամարները և դիտել բոլոր հարկային տեղեկությունները։
Այդ վարքագծի շրջանակներում ՊԵԿ-ը հնարավորություն կունենա նաև ուղղակիորեն հաղորդակցվել հարկ վճարողների հետ, տեղեկացնել նրանց պարտավորությունների կատարման ժամկետները և անհրաժեշտության դեպքում առաջարկել օգնություն։ Այսօրինակ մեթոդները կարող են բարձրացնել հարկ վճարողների վստահությունը պետական մարմինների նկատմամբ, ինչը կարևոր է պետական կառավարման արդյունավետության համար։