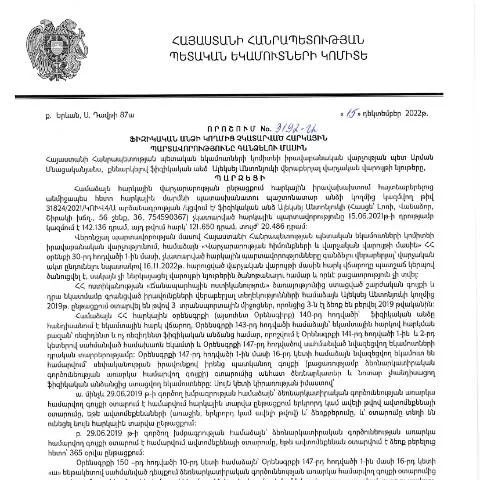
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը N3192՝ հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետության կառավարության որոշումը, որն ընդունվել է 2022 թվականի դեկտեմբերի 15-ին, հանդիսանում է կարևոր իրավաբանական փաստաթուղթ, որը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումը, որը հայտնի է որպես N3192-Ա, նախատեսում է կոնկրետ դրույթներ, որոնք կարգավորում են հարկային պարտավորությունների կատարման գործընթացը: Մասնավորապես, այն սահմանում է, թե ինչ դեպքերում կարող են կիրառվել հարկային պարտավորությունների գանձման մեթոդները, ինչպես նաև այն անձանց շրջանակը, ովքեր կարող են դիմել դրա համար:
Փաստաթղթային կարգավորում և նպատակ
Նախ նշենք, որ որոշման նպատակն է ապահովել հարկային համակարգի արդյունավետ գործունեությունը և հարկային պարտավորություններում առկա ճշգրտումները: Այս որոշման հիման վրա պետությունը կարող է իրականացնել հարկային պարտավորությունների գանձում՝ հիմնվելով յուրաքանչյուր դեպքի առանձնահատկությունների վրա: Նշված որոշումը հրապարակվել է 2023 թվականի փետրվարի 7-ին ՀՀ ՊԵԿ պաշտոնական կայքում:
Դիմող անձանց պրոֆիլ
Նախատեսված է, որ որոշմանը կարող են դիմել այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները սահմանված ժամկետներում: Այս մարդիկ կարող են լինել:
- Անձինք, ովքեր ունեն պարտավորություններ՝ հիմնական հարկերի, տուրքերի կամ այլ վճարումների նկատմամբ:
- Հարկային պարտավորություններ, որոնք չեն կատարվել որոշակի ժամկետներում:
Ինչպես նաև, որոշումը կարող է կիրառվել նաև այն անձանց նկատմամբ, ովքեր բացակայության պատճառով չեն կարողացել կատարել վճարումները:
Առաջին քայլեր՝ որոշման կիրառման վերաբերյալ
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն օրից, երբ պետական մարմինը ստանում է տեղեկություններ չկատարված հարկային պարտավորությունների մասին: Այնուհետև՝ ՀՀ ՊԵԿ-ը իրավասու է ձեռնարկել համապատասխան միջոցառումներ՝ հիմնվելով դիմողների գործի վրա:
Դիմելու գործընթաց
Դիմելու գործընթացի առաջին քայլը հաշվառման տվյալների հավաքագրումն է: Այս գործընթացի ընթացքում հարկային մարմինը ստանում է տեղեկություններ հարկային պարտավորությունների վերաբերյալ, ինչից հետո սկսվում է պաշտոնական հաղորդագրության ուղարկումը դիմողին:
- Հարկային մարմինը հավաքում է տվյալները:
- Դիմողին ուղարկվում է պաշտոնական գրություն:
- Դիմողը պետք է արձագանքի, որ նա ճանաչում է պարտավորությունները:
- Հարկային մարմինը սկսում է գանձման գործընթացը:
Հարկային պարտավորությունների գանձման մեթոդներ
Այս որոշման համաձայն, մի շարք մեթոդներ կարող են կիրառվել հարկային պարտավորությունների գանձման գործընթացում:
- Արժեքների հաշվարկ: Եթե դիմողը չի կատարում վճարումը, ապա պետական մարմինը կարող է հաշվարկել պարտքի արժեքը:
- Դիմումի ներկայացում՝ աշխատանքի վարձատրություն: Վարձատրվող աշխատված շրջանակի դիմաց, պետությունը իրավունք ունի պահանջելու ինքնարժեության մաս:
- Վարկային փաստաթղթեր: Պետական մարմինը կարող է առաջարկել վարկային փաստաթղթեր, որոնք կհեշտացնեն պարտավորությունների կատարումը:
Դիմումը լրացնելու և ներկայացնելու կարգ
Դիմումի լրացումը և ներկայացումը դարձնում են գործընթացի կարևոր բաղադրիչներից մեկը: Դիմողը պետք է ուշադիր լրացնի բոլոր անհրաժեշտ դաշտերը:
Դիմումի հիմնական բաժինները
| Բաժին | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Լրացնել ըստ անձի փաստաթղթերի: |
| Հաստատման համար անհրաժեշտ փաստաթղթեր | Բոլոր պարտավորությունների վերաբերյալ վճարումների ապացույցները: |
| Կապի տվյալները | Այնպիսի տեղեկություններ, ինչպիսիք են հեռախոսահամարները: |
Կայուն ժամկետներ և իրավական գործընթացներ
Ըստ որոշման պահանջների՝ դիմումով ներկայացվող պահանջները պետք է ներկայացվեն սահմանված ժամկետներում: Յուրաքանչյուր ոլորտում ժամկետները տարբեր են:
- Դիմելու վերջնական ժամկետ: Պետք է հաշվի առնել, որ ֆինանսական պարտավորությունները պետք է կատարվեն մինչև որոշման մասնակի կամ ամբողջական կատարման ավարտը:
- Հետադարձ կապի ժամկետ: Դիմողը պետք է ստանա պատասխան ոչ ուշ, քան մի քանի աշխատանքային օր:
Դիմումի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը պետք է մշակի հետևյալ քայլերը:
- Դիմումը ուսումնասիրվում է համապատասխան բաժնում:
- Արժեքների հաշվարկվում են՝ հիմնվելով ներկայացված փաստաթղթերի վրա:
- Դիմողին տրամադրվում է պատասխան՝ հիմնված կատարված գործողությունների վրա:
Եզրակացություն. հարկային պարտավորությունների կատարումը
Հարկային պարտավորությունների կատարման գործընթացը կարևոր է երկրի տնտեսական կայունության պահպանման համար: ՀՀ ՊԵԿ-ի որոշման N3192-Ա կիրառումը հնարավորություն է տալիս ֆիզիկական անձանց կարգավորել իրենց հարկային պարտավորությունները՝ հիմնվելով իրավական հիմքերի վրա:
Այս գործընթացի կարևորագույն բաղադրիչներից են վարույթների ժամանակին իրականացումը, ճիշտ փաստաթղթերի ներկայացումը և հարկային պարտավորությունների ճիշտ գնահատումը:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3192-Ա որոշումը նախատեսում է գիտակցելի և համակարգված ընթացակարգ, որը պետք է նպաստի պարտավորությունների արդյունավետ կառավարությանը: Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է՝ առաջին հերթին, հարկ վճարողի տեղեկությունների ստուգումն ու ճշտումը, երկրորդ՝ անհրաժեշտ փաստաթղթերի հավաքագրումը և համապատասխան վարչական գործողությունների կատարումը:
Ծրագիրը նախատեսում է, որ հարկային մարմինները պարտավոր են առաջին հերթին ծանուցել հարկ վճարողներին՝ նրանց պարտավորությունների գոյության մասին: Այդ ծանուցումը պետք է իրականացվի գրավոր ձևաչափով, իսկ փաստաթղթերի հավաքագրումից հետո սկսվում են հարկային պարտավորությունների գանձման գործողությունները, եթե հարկ վճարողը չի կատարում պարտավորությունները՝ սահմանված ժամանակահատվածում:
Հարկային պարտավորությունների վեճերի կարգավորման մեթոդները
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում կարող են առաջանալ նաև վեճեր, և օրենսդրությունը նախատեսում է տարբեր մեթոդներ նրանց կարգավորմանը: Հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ՝ ներկայացնելով իրենց կարծիքները կամ քննադատությունները: Այդ գործընթացը պետք է իրականացվի վարչական կարգով, որտեղ հարկ վճարողը կարող է ներկայացնել ապացույցներ իր դիրքորոշման հիմնավորման համար:
Հարկային վեճերը կարող են կարգավորվել նաև արդարադատության համակարգի միջոցով: Եթե հարկ վճարողը չի համաձայնում ՊԵԿ որոշման հետ, նա կարող է դիմել դատարան՝ հղում կատարելով օրենքին և իր իրավունքներին: Դա նշանակում է, որ հարկ վճարողները պետք է լավ իմացություն ունենան իրենց իրավունքներից և պարտականություններից, որպեսզի կարողանան արդյունավետ մասնակցել այս գործընթացին:
Տվյալ գործընթացի ազդեցությունը տնտեսության վրա
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարող է ունենալ նշանակալի ազդեցություն Հայաստանի տնտեսության վրա: Հարցը ոչ միայն հարկային եկամուտների հավաքագրման արդյունավետության բարելավումն է, այլ նաև հարկ վճարողների գիտակցության բարձրացումը և հարկային պարտավորությունների կատարումը: Հարկային համակարգի արդյունավետությունը կարող է հանգեցնել ներդրումային մթնոլորտի բարելավման և տնտեսական աճի:
Այսպիսի փաստաթղթերի միջոցով հարկային վարչությունը կարող է միաժամանակ մեծացնել հարկային եկամուտների մակարդակը, ինչը հնարավորություն է տալիս կառավարությանը ավելի արդյունավետ ֆինանսավորել հասարակական ծառայությունները: Այս գործընթացը նաև կարևոր է սոցիալական արդարության տեսանկյունից, քանի որ հարկերը են, որոնք ապահովում են սոցիալական ապահովության և զարգացման ծրագրերի ֆինանսավորումը: