Դրահատվածը՝ հարկային պարտավորությունների կատարումը
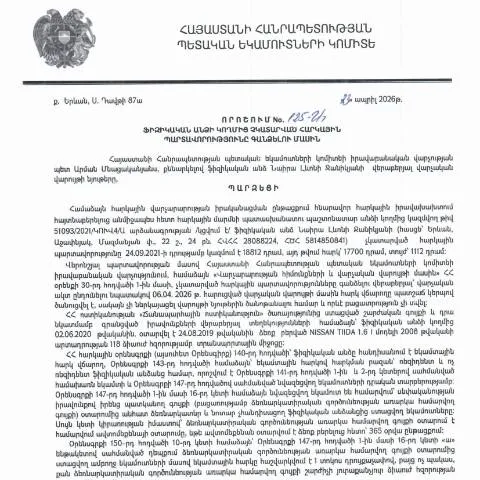
Հարկային պարտավորությունները կատարելն անհրաժեշտություն է յուրաքանչյուր ֆիզիկական անձի համար, ով զբաղվում է տնտեսական գործունեությամբ կամ ունի եկամուտներ։ 2026 թվականի ապրիլի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը կարևոր դեր է խաղում այն իրավիճակներում, երբ հարկերը չեն կատարվում։ Այս որոշումը, որոնք այժմ անպայմանությունը վերացնում են, հիմք է տալիս հարկային պարտավորությունների ճշտման համար՝ սառեցնելով որոշակի միջոցներ և վերականգնելով ՀՀ պետական բյուջեից բացակայող աղբյուրները։
Որոշման կառուցվածքը
Այս փաստաթուղթը բաժանված է մի քանի կարևոր մասերի, որոնք ապահովում են հարկային պարտավորությունների դատապարտումը։ Գործընթացը սկսվում է տվյալ անձի մասին տեղեկությունների հավաքմամբ, որը ներառված է ֆորմայի առաջին հատվածում։ Վերջին տարբերակը եզակի է և պահանջում է տարբեր տվյալներ, ինչպիսիք են.
- Անուն, ազգանուն, գեներացիայի թիվ
- Հարկային և անձնական համարներ
- Հարկային պարտավորությունների թվերը
Ընդհանուր տեղեկատվություն
Անդրադառնալով փաստաթղթի երկրորդ հատվածին՝ այստեղ ներկայացվում են ֆինանսական տվյալները, որոնք ներկայացնում են հարկային պարտավորությունների ընդհանուր գումարը։ 2026 թվականի ապրիլի 23-ին «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» այս որոշման հիմք է տալիս այն անձին, ում պարտավորությունները չեն կատարվել, ապահովել առանձին ֆինանսական հաշվետվություն։
Գործողության ընթացքը և պահանջները
Այդ որոշման ընդունումը կարող է տեղի ունենալ մի շարք պատճառներով, որոնցից են հարկային պարտավորությունների չկատարումը, հարկային վերահսկողության շրջանակներում իրավահարաբերությունների առկայությունը կամ հարկային օրենսդրության հետևանքները։ Այդ իսկ պատճառով, պետական մարմինները պարտավոր են վերահսկել տվյալ փաստաթուղթը, որը կարող է վերականգնվել նաև իրավապահ մարմինների կողմից։
Նախաքայլեր
- Հավաքել անհրաժեշտ փաստաթղթերը՝ անձնագիր, հարկային տեղեկանքներ
- Լրացնել համապատասխան ձևը՝ ապահովելով ճշգրտում
- Վստահ լինել, որ ներկայացվող տվյալները ճիշտ են
Որոշման իրավական հիմքերը
Այս փաստաթուղթը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարումը։ Դրա հետ մեկտեղ, որոշումը նաև կախված է վարչական գործընթացների օրենսդրությունից, որն ապահովում է կարգավորումներ՝ հարկային պարտավորությունների նկատմամբ։ 2026 թվականի ապրիլի 23-ի որոշումն ունի իրավական ուժ, որը թույլ է տալիս հարկային մարմիններին տարանջատել դեպքերը, երբ պարտավորություններ չեն կատարվել։
Ամփոփիչ տեղեկություններ
Նշված օրենսդրության համաձայն, հարկային մարմինները կարող են հակառակորդի վերաբերյալ որոշել օրենքով սահմանված ընթացակարգերով, որոնք կարող են ներառել հարկային պարտավորություններին վերաբերվող տեղեկությունների ծանոթացումը։ Այդ նպատակով, վարչական մարմինները պետք է կարողանան ընգրկել այդ տեղեկությունները տվյալների մշակման փուլում։
Ֆորմայի կառուցվածքը՝ մանրամասն դիտարկում
Քանի որ ֆորմա հավաքելը կարևոր սեկտոր է, դրա մեջ ներառված են որոշակի կետեր, որոնք այս փաստաթղթում առանձնահատուկ ուշադրություն են պահանջում։ Այս կետերը ներառում են տարբեր բաժիններ, որոնք կարևոր են հարկային պարտավորությունների ճշտումը։
| Հոդված | Նկարագրություն | Կարևորություն |
|---|---|---|
| 1 | Հարկային համար | Բարձր |
| 2 | Անձնագրի թիվ | Միջին |
| 3 | Հարկային պարտավորությունների ընդհանուր գումարը | Ավելի բարձր |
Դիմումի ներկայացման գործընթացը
Այս փաստաթուղթը ներկայացնելիս, հարկ է հետևել որոշակի քայլերին, որոնք կարող են ապահովել դիմումի հաջողություն։ Նախ, անհրաժեշտ է ուշադիր ուսումնասիրել բոլոր կետերը և լրացնել դրանք՝ առանց վրիպումների։ Այնուհետև, դիմումը պետք է ներկայացվի համապատասխան հարկային մարմնին:
Ընդհանուր պահանջներ
- Ներկայացնել գրավոր դիմում
- Գործընթացի ընթացակարգը տնային տեքստով
- Լրացնել բոլոր պարտադիր կետերը
Հետագա քայլեր՝ դիմումի կարգավիճակի հետևում
Դիմումը ներկայացնելուց հետո, հարկավոր է հետևել դրա կարգավիճակին։ Այդ նպատակով, հարկային մարմինները կարող են տրամադրել տեղեկատվություն դիմումի ընթացավայրը։ Այդ կերպ, քաղաքացիները կարող են տեղեկանալ՝ արդյոք դիմումը քննարկման մեջ է, թե否已被批准。
Կոնկրետ քայլեր
- Մուտք գործել պետական ծառայությունների կայք
- Ընտրել դիմումի կարգավիճակը
- Տեղեկանալ հնարավոր միջոցառումների մասին
Փաստաթղթերը, որոնցով հանվում են պարտավորությունները
Ռազմավարական նկատառումներով, հարկային պարտավորությունները կարող են հանգեցնել հատուկ փաստաթղթերի ներկայացման։ Այս փաստաթղթերը կարող են ներառել ֆինանսական հաշվետվություններ, պարտավորությունների կատարումը հաստատող փաստաթղթեր կամ այլ տեղեկություններ, որոնք կարող են արդարացնել հարկային մարմինների պահանջները։
Նպատակահարմար փաստաթղթեր
- Վարկի պայմանագրեր
- Քարտային հաշվետվություններ
- Անձնական եկամուտների փաստաթղթեր
Որոշման ազդեցությունը և արդյունքները
Այս փաստաթուղթը, որը վերաբերում է հարկային պարտավորություններին, կարող է ունենալ մեծ ազդեցություն ինչպես անձի, այնպես էլ պետության վրա։ Համապատասխանաբար ձևավորված կարգ ու կանոնները կարող են բացել նոր հնարավորություններ հարկային պարտավորությունների կատարումը ապահովելու համար և նույնապես նպաստել պետության ֆինանսական կայունությանը:
Արդյունքների գնահատում
Այս գործընթացի հետևանքները կարող են լինել տարբեր։ Հարկային պարտավորությունների կատարման շնորհիվ, պետությունը կարող է ստանալ անհրաժեշտ ֆինանսական միջոցներ, որոնք ապահովում են պետական ծրագրերի իրականացումը։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 125-Ա որոշումը նախատեսում է ֆիզիկական անձանց պարտավորությունների գանձման հատուկ ընթացակարգեր, որոնք կարևոր են հարկային պարտավորությունների անհետացման կամ չկատարման դեպքերում։ Անհրաժեշտ է նշել, որ առաջին հերթին հարկային մարմինը պետք է կատարի նախնական ստուգում և պարզաբանումներ խնդրի հարկ վճարողից, որպեսզի որոշի, թե որքան պարտականություններ են մնացել և ինչու չեն կատարվել։ Այս գործընթացում կարևոր է, որ բոլոր փաստաթղթերը, որոնք անհրաժեշտ են հարկային պարտավորությունների հաստատման համար, լինեն լիարժեք ու պատշաճ ձևակերպված։
Պարտավորությունների մեկուսացման և համապատասխան միջոցառումների իրականացումը կարող է լինել տարբեր մակարդակներում` կախված պարտավորությունների չափից, ինչպես նաև վճարողի վիճակներից։ Օրինակ, եթե պարտավորությունները մեծ չափի են, ապա կարող է իրականացվել հարկային դատարանի միջամտություն կամ անգամ գործով զբաղեցնող իրավաբանի ներգրավում անհրաժեշտ լինել։
Տեղեկատվական տեխնոլոգիաների կիրառումը և շարժական ծառայությունները
Դրանց հետ միասին, ՀՀ ՊԵԿ է ինտեգրում ժամանակակից տեխնոլոգիաներ, որոնք կարող են բարելավել հարկ վճարողի փորձը։ Իմացեք, որ պարտավորությունների գանձումը այժմ հնարավոր է իրականացնել էլեկտրոնային հարթակների միջոցով։ Այս գործընթացը ապահովում է թափանցիկություն և արագություն, ինչը թույլ է տալիս քաղաքացիներին հեշտությամբ հետևել իրենց պարտավորություններին:
Հարկային պարտավորությունների մասին տեղեկությունները կարող են ստացվել նաև շարժական հավելվածների միջոցով, ինչը հնարավոր է դարձնում պարտավորությունների հետևելը նույնիսկ տեղից դուրս։ Մեկ այլ կարևոր առանձնահատուկություն, որը նախատեսում է 125-Ա որոշումը, է, որ ցանկացած բարեփոխում կամ փոփոխություն պարտավորությունների վերաբերյալ պետք է պահպանի անձնական տվյալների պաշտպանությունը, ինչը կարևոր է քաղաքացիների համար:
Պետական մարմնի և հարկ վճարողի միջև համագործակցությունը
Կարևոր է նաև ընդգծել, որ ՀՀ ՊԵԿ իրավաբանական վարչությունը հետևում է համագործակցության մշակույթին հարկ վճարողների հետ։ Երբ քաղաքացիները ստանում են տեղեկանքներ իրենց հարկային պարտականությունների մասին, նրանք encouraged են ակտիվորեն կապ հաստատեն հարկային մարմնի հետ, փոխարենը` պասիվ սպասել: Այս կամավորությունն ապահովում է, որ յուրաքանչյուր անձ կարող է ստանալ հստակ ու պարզունակ պատասխաններ իր հարցերին:
Եթե հարկ վճարողի կողմից առաջացած խնդիրների լուծումը պահանջում է զրույց կամ քննարկում, ապա հարկ վճարողը կարող է դիմել հարկային մարմնի համապատասխան ստորաբաժանումներին, ինչպիսիք են եռակի ծառայությունների բաժինը, որը նախատեսված է օնլայն կապի համար։ Միաժամանակ, հարկային մարմինները պարտավոր են տրամադրել համապատասխան տեղեկություններ այն մասին, թե ինչպես կարելի է հեշտությամբ կատարել հարկային պարտավորությունները: