Վարկային պարտավորությունների իրականացումը. Որտեղից սկսել
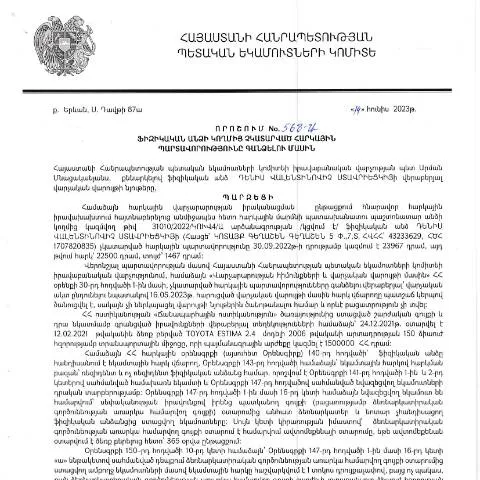
Հունիսի 14-ին՝ 2023 թվականին, ընդունվեց ՀՀ ՊԵԿ իրավաբանական վարչության պետի 568-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին. Այս որոշումը կարևոր է յուրաքանչյուր անձի համար, ով կարող է ունենալ հարկային պարտավորություններ, որոնք չեն կատարվել ժամանակին: Կառավարության այս որոշումը նախատեսում է հեշտացնել հարկային պարտավորությունների կատարման գործընթացը և ապահովել հարկային օրենսդրության խախտումների նվազեցումը:
Դիմումն ու դրա տեղադրման գործընթացը
Այս որոշման շրջանակներում նախատեսված դիմումը կարող է լրացնել ցանկացած ֆիզիկական անձ, ով ունի հարկային պարտավորություններ, որոնք չեն կատարվել: Դիմումի լրացման գործընթացը ներառում է մի քանի քայլեր:
- Դիմումի նախապատրաստություն: Առաջին քայլն է՝ անհրաժեշտ տեղեկությունների հավաքումը, ներառյալ անձնական տվյալները, հարկային պարտավորությունների տեսակը և գումարը:
- Դիմումի լրացում: Հարկային ոլորտին վերաբերվող տվյալները պետք է լրացվեն հետևյալ բաժիններում:
- Անուն, ազգանուն, հայրանուն
- Հարկային համարը
- Պարտավորության տեսակ և գումար
- Դիմումի ներկայացում: Դիմումն կարելի է ներկայացնել ցանցի միջոցով՝ օգտագործելով էլեկտրոնային ցուցակ կամ պատմական ձևով՝ այցելելով հարկային մարմին:
Ֆորմայի կառուցվածքը և լրացման մանրամասները
Դիմումի ֆորման բաղկացած է մի շարք բաժիններից, որոնցում նշված են տվյալները, որոնք պետք է լրացվեն:
| Բաժին | Պահանջվող տվյալներ | Մանրամասներ |
|---|---|---|
| Անձնական տեղեկություններ | Անուն, ազգանուն, հայրանուն | Այս տվյալները պետք է համապատասխանեն անձնագրում նշվածներին: |
| Հարկային պարտավորություններ | Պարտավորության տեսակը և գումարը | Պարտավորության տեսակը պետք է ճշտվի ըստ հարկային օրենսդրության: |
| Կոնտակտային տվյալներ | Էլեկտրոնային հասցե, հեռախոս | Հարկային մարմինը կարող է կապ հաստատել լրացուցիչ հարցերով: |
Դիմումը ներկայացնելու և դրա ընթացքը
Դիմումը կարելի է ներկայացնել երկու եղանակով՝ ցանցային և պատմական. Ցանցային ներկայացման դեպքում հարկային մարմինը իրավունք ունի արագորեն ձեր դիմումը մշակել:
- Էլեկտրոնային համակարգ: Այս համակարգը պահանջում է ձեր ID քարտի կամ էլեկտրոնային ստորագրության առկայություն:
- Պատմական ներկայացում: Եթե դուք նախընտրում եք այստեղ դիմել, ապա պետք է ներկայացել հարկային մարմին՝ համապատասխան փաստաթղթերով:
Դիմումը ներկայացնելուց հետո՝ դուք պետք է սպասեք 10 օր՝ ձեր դիմումը մշակելու համար և պատասխան ստանալու:
Դիմումի ստացման արձագանքը
Դիմումը ներկայացնելուց հետո հարկային մարմինը պարտավոր է ձեզ մի քանի օրում տեղեկացնել՝ ձեր դիմումը ընդունված է թե ոչ:
- Ընդունված դիմում: Եթե դիմումը ընդունված է, ապա դուք կստանաք տեղեկանք՝ պարունակող անհրաժեշտ քայլերը:
- Մերժված դիմում: Եթե ձեր դիմումը մերժվում է, ապա դուք պետք է ստանաք մանրամասն պատճառաբանություն:
Ինչ անել մերժման դեպքում
Եթե ձեր դիմումը մերժվել է, ապա կան որոշակի քայլեր, որոնք պետք է կատարել:
- Ժամանակին տեղեկանալ: ստացումից հետո պետք է զգուշանալ մերժման պատճառները, որպեսզի դրանք հասցված լինեն շտկման:
- Աջակցություն: Կարելի է դիմել իրավաբանական օգնություն կամ խորհրդատվություն ստանալու համար:
- Կրկին ներկայացում: Շտկելով մերժման պատճառները, կարելի է կրկնօրինակել դիմումը:
Անհրաժեշտ ժամանակահատվածը և ժամկետները
Դիմումի ներկայացման և մշակման ժամանակահատվածը կարող է տարբեր լինել՝ կախված դիմման բարդությունից:
- Դիմումը ներկայացնելը: 10 օր՝ դիմումը մշակելու համար:
- Լրացուցիչ հարցումներ: Եթե հարկային մարմինը խնդիրներ ունի ձեզ հետ, ապա դա կարող է տևել ևս 5-7 օր:
Հարկային պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունների ժամանակին կատումը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, քանի որ դա կարող է կանխել թաքցված պարտավորությունների ձևավորումը: Տեղին և ժամանակին կատարված հարկային պարտավորությունները կվերացնեն նաև ֆինանսական պատիժները:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության համապատասխան որոշման միջոցով, յուրաքանչյուր անձ կարող է ավելի հեշտությամբ կատարել իր հարկային պարտավորությունները:
Մաս 1: Որոշման իրավական հիմքերը և նպատակը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.06.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 568-Ա որոշումը հիմնված է Հայաստանի Հանրապետության Վարչական գործընթացների օրենսգրքի (HO-139-N) պահանջների վրա, որտեղ մանրամասնորեն սահմանված են հարկային պարտավորությունների կատարումը և դրա ակտուալացման մեխանիզմները։ Այս որոշման նպատակն է ապահովել, որ բոլոր ֆիզիկական անձինք, ովքեր մատուցել են հարկային պարտավորություններ, հստակ գիտակցեն իրենց պարտականությունները և պարտավորությունները պետության հանդեպ, ինչպես նաև խթանել հարկային կարգապահությունը:
Մաս 2: Դիմումի ներկայացման ընթացակարգը և պահանջները
Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է համապատասխան դիմումի ներկայացմամբ ՀՀ ՊԵԿ։ Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով՝ օգտագործելով բջջային կամ համակարգչային Ե-ծառայություններ։ Դիմումն անհրաժեշտ է լրացնել ըստ նախատեսված ձևաթղթերի, որոնցից յուրաքանչյուրում պետք է արտացոլվի պարտավորության տեսակը, գումարը և մարումի ժամկետները։ Դիմելիս անհրաժեշտ է տրամադրել նաև օրինական փաստաթղթերի, ինչպես օրինակ՝ անձը հաստատող փաստաթուղթ և հարկային հաշվետվություններ, որոնք կօգնեն հաստատել պարտավորության առկայությունը:
Մաս 3: Տուգանքների և պատասխանատվության մեխանիզմները
Եթե ֆիզիկական անձի կողմից պարտավորությունները չեն կատարվում սահմանված ժամկետներում, ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել համապատասխան տուգանքներ և այլ պատասխանատվության միջոցներ։ Այդ թվում, տուգանքները կարող են լինել տարբեր չափերի՝ կախված պարտավորության տեսակից և ոչ կատարելու հանգամանքներից։ Եթե պարտավորությունները չեն կատարվում երկար ժամանակ չնայած նախազգուշացումներին, պետությունը կարող է դիմել նաև իրավաբանական միջոցների, ինչպիսիք են՝ հաշվի բռնած մարմինների կողմից գնահատման գործընթացներ, պահանջների ներկայացում դատարան և այլն: