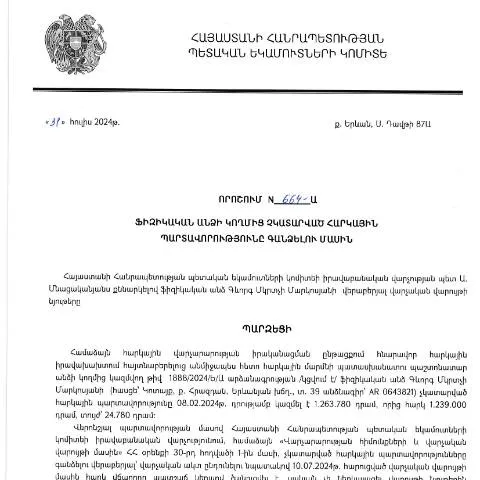
Նախագծի հիմքերը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.07.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 664-Ա որոշումը կարեւոր քայլ է, որը ուղղված է հարկային պարտավորությունների իրականացման ապահովմանը: Այս փաստաթուղթը պարտավորեցնում է քաղաքացիներին կատարել իրենց հարկային պարտավորությունները, իսկ այն անտեսելու դեպքում նախատեսում է իրավասությունների կիրառման միջոցներ:
Ակտիվացման և գործարկման ժամանակահատվածը
Սույն որոշումն ուժի մեջ է մտնում 2024 թվականի հուլիսի 31-ից: Այն մասին տեղեկատվությունը հանրությանը հասանելի է դարձել 2024 թվականի հոկտեմբերի 7-ին: Տվյալ որոշմամբ նախատեսվում է, որ այն ուժի մեջ է, քանի դեռ ՀՀ ՊԵԿ-ը չի ընդունել նոր օրենքներ կամ որոշումներ, որոնք կփոխեն հարկային պարտավորությունների կատարումը:
Ընդհանուր առմամբ, այն ենթադրում է, որ քաղաքացիները պետք է ունենան իրենց պարտավորությունները կատարելու համար սահմանված ժամանակը: Եթե պարտավորությունները չկատարվեն, ՀՀ ՊԵԿ-ը կարող է ձեռնարկել հարկային պարտավորությունների գանձման գործընթաց:
Դեպոզիտային տարբերակները
Հայաստանում որոշումը կարելի է ներկայացնել տարբեր միջոցներով՝ ինչպես առցանց, այնպես էլ թղթի վրա: Ահա դրանց միջև հիմնական տարբերությունները:
| Ակտիվություն | Առցանց | Թղթային |
|---|---|---|
| Անհրաժեշտ փաստաթղթեր | Ներդիրից առաջ անհրաժեշտ փաստաթղթի թվայնացում | Փաստաթղթերի ֆիզիկապես ներկայացում |
| Ներկայացման արագություն | Արագ (մինչև 5 րոպե) | Մոտ 3-5 աշխատանքային օր |
| Վատման դեպք | Էլեկտրոնային դիմումը կարող է չընդունվել սխալների պատճառով | Ներկայացման գործընթացում կարող են լինել ուշացումներ |
Առցանց դեպոզիցիայի գործընթացը առավելագույնս հարմարավետ է, սակայն մշտապես պահանջում է, որպեսզի դիմողը ունենա ստուգված էլեկտրոնային ստորագրություն և գրանցված հաշիվ ՀՀ ՊԵԿ-ում:
Ուշադրության կենտրոնում՝ դիմողների պրոֆիլը
Ինչպես նշվում է որոշման մեջ, ֆիզիկական անձի հարկային պարտավորությունները հանրությանը վերաբերում են ոչ միայն աշխատողների, այլեւ նաև գործարարներին: Հատկապես կարեւոր է հասկանալ, թե ովքեր են դիմողներն ու նրանց հատուկ կարգավիճակները:
- Աշխատողներ՝ որոնց հարկային պարտավորությունները գլխավորապես կազմում են եկամուտների հարկը:
- Գործարարներ՝ ովքեր հարկային պարտավորություններ են ունենում վաճառքի, շահութի և այլ հարկերի տեսքով:
- Ուսանողներ՝ որոնց հաճախ бывает, что налоговые обязательства возникают при получении стипендий:
Սույն կարգավորումը նաև վերաբերում է այն քաղաքացիներին, ովքեր չեն լրացրել հարկային հայտարարագրեր կամ չեն ներկայացրել համապատասխան հաշվետվություններ:
Ինչ անել մերժման, սխալի կամ փաստաթղթերի բացակայության դեպքում
Եթե ՀՀ ՊԵԿ-ը մերժում է ձեր դիմումը, կամ երեւում են որեւէ սխալներ, դիմողն իրավունք ունի՝
- Յուրաքանչյուր դեպքի դեպքում քննության առնել մերժման պատճառը:
- Բացի այդ, դիմողը կարող է ընդհանրացնել մերժումը՝ լրացնելով համապատասխան փաստաթուղթ:
- Այնուհետև դիմել կրկնակի ստուգման կամ վերանայման ընթացակարգ:
Եթե դուք չունեք անհրաժեշտ փաստաթղթեր, ապա պետք է շտապ հավաքել դրանք և ներկայացնել ՀՀ ՊԵԿ համապատասխան բաժին:
Սույն փաստաթղթի տեղը այլ գործընթացներում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 664-Ա որոշումը կարևոր լղորական տեղ է զբաղեցնում հարկային համակարգում: Այն կարևոր դեր է խաղում հետևյալ գործընթացներում:
- Հարկային պարտավորությունների բաշխման մեկուսացում:
- Հարկային վերահսկողության և հարկային մասնագիտական գնահատումների ապահովում:
- Հարկային պարտավորությունների վարկավորման և դրամահավաքի գործընթացում:
Այս ամենը հնարավորություն է տալիս քաղաքացիներին ավելի մանրամասնորեն հասկանալ իրենց իրավունքներն ու պարտականությունները:
Կոնկրետ իրավիճակներ՝ հարկային պարտավորությունների կատարման դեպքում
Որպես սույն որոշման կիրառման իրավիճակները կարելի է նշվել, որ յուրաքանչյուր քաղաքացի կարող է տարբեր իրավիճակներում լինել:
- Եթե քաղաքացին զբաղվում է ինքնազբաղմամբ, հարկային պարտավորությունները կարող են լինել ավելի բարձր:
- Եթե քաղաքացին ունի բնակարան կամ գույք, ապա հարկային պարտավորությունները բաշխվում են ըստ այդ գույքի:
- Դրա հետ մեկտեղ, եթե քաղաքացու եկամուտները չեն գերազանցում որոշակի սահման, կարող են կիրառվել հարկային արտոնություններ:
Այսպիսով, յուրաքանչյուր դեպք եզակի է, ուստի անհրաժեշտ է մանրամասն ուսումնասիրել և կատարել համապատասխան հայտարարագրումներ:
Իրավունքներ և պարտականություններ
Հայաստանի Հանրապետության քաղաքացիները պարտավոր են կատարել իրենց հարկային պարտավորությունները, ինչը, որպես արդյունքում, բացում է տարբեր իրավունքներ:
- Հարկային արտոնություններ և արտոնագրեր: Հարկային հայտարարագրումից հետո քաղաքացիները կարող են դիմել հարկային արտոնությունների համար:
- Բնակության իրավունքի հաստատում: Պարտավորությունների կատարման դեպքում քաղաքացիները կարող են հաստատել իրենց բնակության իրավունքը:
- Եկամուտների ավելացման հնարավորություն: Հայտարարագրված եկամուտը կարող է նպաստել բանկային կամ ֆինանսական հաստատություններից վարկերի ձեռքբերմանը:
Այլ կողմից, հարկային պարտավորությունների չկատարումը կարող է բերել հետևանքների, ինչպիսիք են՝
- Պետական պարտավորությունների հետաձգում:
- Տուգանքների տպավորություն:
- Արդյունքում՝ հասարակական ծառայություններից զրկում:
Շրջանառություն և կիրառելիություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.07.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 664-Ա որոշումը նախատեսում է այն իրավիճակում հայտնված ֆիզիկական անձանց հարկային պարտավորությունների գանձումը, որոնք չեն կատարել իրենց պարտավորությունները օրենքով սահմանված ժամկետներում: Այս որոշման շրջանակները ընդգրկում են նաև այն դեպքերը, երբ հարկ վճարողները, անտեսելով օրենսդրական պահանջները, չեն ներկայացրել հարկային հաշվետվությունները կամ չեն կատարել վճարումները:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է համապատասխան տեղեկությունների հավաքագրմամբ, որոնց հիման վրա ՀՀ ՊԵԿ-ը ունի իրավասություն դիմել նշված անձինքիս՝ անհրաժեշտ միջոցառումներ ձեռնարկելու համար: Այս գործընթացի նպատակն է ապահովել հարկային համակարգի կայունությունը և կարգապահությունը, ինչպես նաև լրացուցիչ պետական եկամուտներ հայթայթելու հնարավորություն:
Բողոքարկման կարգ և ժամկետներ
Նշված որոշման դեմ բողոքարկելու իրավունքը շնորհվում է այն անձանց, ովքեր չեն համաձայնվում ընդունված որոշման ներքո կիրառված կամ նշանակված հարկային պարտավորությունների վերաբերյալ: Բողոքարկման գործընթացը պետք է իրականացվի իրավաբանորեն սահմանված ժամկետներում, որը կազմում է 15 աշխատանքային օր՝ որոշումը ստանալուց հետո:
Բողոքարկումը կարող է իրականացվել ՀՀ ՊԵԿ համապատասխան ստորաբաժանման միջոցով, որտեղ անհրաժեշտ է ներկայացնել բողոքարկման դիմումը՝ կցելով անհրաժեշտ փաստաթղթերը՝ հիմնավորումները, որոնք կգործեն որպես ապացույցներ: Բացի այդ, կարևոր է նշել, որ բողոքարկման գործընթացի ընթացքում հարկային պարտավորությունների կատարումը չի դադարեցվում, բացառությամբ случаев, когда взыскание было приостановлено судебным решением:
Հարկային պարտավորությունների կատարումը և հետևանքները
Հարկային պարտավորությունների կատարումը կարևոր դեր է խաղում պետության ֆինանսական կայունության ապահովման մեջ: Ֆիզիկական անձանց կողմից պարտավորությունների չկատարման դեպքում, ըստ 664-Ա որոշման, կարող են կիրառվել մի շարք միջոցներ, այդ թվում՝ գանձումներ, տուգանքներ և անգամ քրեական պատասխանատվություն:
Այսպիսով, հարկ վճարողները պետք է ուշադիր լինեն իրենց պարտավորությունների նկատմամբ և համապատասխանել օրենսդրական պահանջներին: Քննարկվող որոշման շրջանակներում, հարկային պարտավորությունները լրացուցիչ խթան են հանդիսանում ոչ միայն պետության, այլև քաղաքացիների համար, որ հպարտանում են իրենց երկրի հարկային համակարգի կայունությամբ և արդյունավետությամբ: