Հարկային պարտավորությունների գանձման գործընթացը
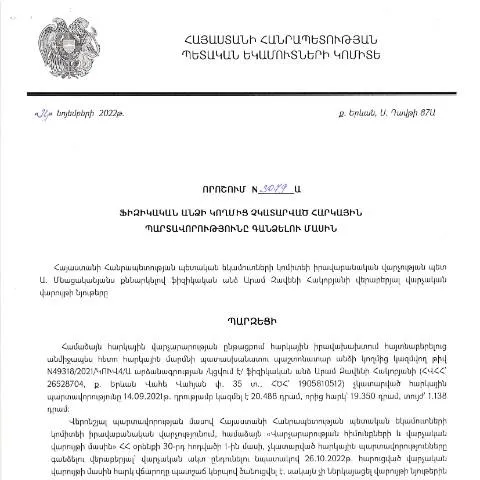
2022թ. հոկտեմբերի 24-ին՝ Արամ Զավենի Հակոբյանի կողմից ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3079-Ա որոշումը, հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումը սահմանում է, թե ինչ քայլեր պետք է ձեռնարկվեն, երբ անձը չի կատարել իր հարկային պարտավորությունները:
Իմիջիայլոց՝ որոշման առանձնահատկությունները
Այս փաստաթուղթը տարբեր է այլ պաշտոնական ձևերից, այսինքն՝ այն պարտադիր չէ լրացնել սույն որոշման հիման վրա, սակայն այն հանդիսանում է հիմք՝ հարկային պարտավորությունների գանձման համար: Այնուհետև, որոշման մեջ նշանակում են կոնկրետ գործողություններ, որոնք պետք է կատարվեն՝ հաշվի առնելով հարկային պարտավորությունների անհետացման կամ ուշացման դեպքը:
Ի՞նչ է հարկային պարտավորության չկատարումը
Հարկային պարտավորության չկատարումը նշանակում է, որ ֆիզիկական անձը չի վճարել իր պարտավորությունները ՀՀ հարկային օրենսդրության համաձայն՝ հայաստանյան տարեթվով: Պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, այդ թվում՝ տուգանքների, վերականգնողական միջոցառումների:
Ովքե՞ր են պարտավորացած ներկայացնել փաստաթուղթը
Այս որոշումն ուղղված է բոլոր այն ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ՝ չկատարելու դեպքերում: Վերստուգել հարկային պարտավորությունները կարող է նաև ցանկացած իրավաբանական անձ, որի պարտավորությունները ֆիզիկական անձինք չեն կատարել:
Հատուկ դեպքեր
- Հարկային պարտավորության ուշացման դեպքում, եթե անձը որևէ առիթով չի կարողացել կատարել վճարումը:
- Փոխհատուցման կամ վերականգնման գործընթացների ժամանակ, եթե վճարային տոմսերը կորել են:
Ինչպես լրացնել որոշման ձևը
Որոշման ձևը լրացնելու գործընթացը մի շարք քայլեր է պահանջում:
- Բաղադրիչները: Համալիրել հարկային տվյալները, անձնական տեղեկությունները:
- Հարկային պարտավորության տեսակը: Նշել պարտավորության տեսակը, գումարը, ամսաթիվը:
- Հաստատման փաստաթղթեր: Դրամական փոխանցումների կամ վճարումների ապացույցները:
Փորձեր և սխալներ լրացման ընթացքում
Լրացման ժամանակ կարող են առաջանալ մի քանի սխալներ, որոնցից հիմնականները ներառում են:
- Խճճված տվյալներ՝ անվանումների, համարների ճիշտ նշափման բացակայություն:
- Անվճար կարգավիճակի չհստակեցումը:
- Հարկային պարտավորությունների ժամանակացույցի վրա չհիմնված գրանցում:
Ուղղ Processes and Submissions
Անձը, որը ցանկանում է ներկայացնել այս փաստաթուղթը, պետք է հետևի որոշակի գործընթացներին:
- Նախկինում հավաքել անհրաժեշտ փաստաթղթերը:
- Ընտրել համապատասխան ձևը, որը անհրաժեշտ է լրացնել:
- Առաջին հերթին կատարել էլեկտրոնային ներկայացում, եթե դա հնարավոր է:
- Եթե թղթային տարբերակն անհրաժեշտ է, ապա այն պետք է ուղարկել ՀՀ ՊԵԿ:
Տվյալների հետևում և հետագա քայլեր
Երբ փաստաթուղթը ներկայացված է, կարևոր է հետևել գործընթացի ընթացքին:
Որպեսզի համոզվեք, որ ձեր դիմումը հաջողությամբ ընդունվել է, դուք կարող եք:
- Կապվել ՀՀ ՊԵԿ-ի հետ՝ ստուգելու համար ձեր դիմումը:
- Հետևել գործընթացի համար հատուկ կայքում:
Եթե որոշումն ընդունվի, ապա կհետևեն հարկային պարտավորությունների կատարումը՝ նշելով գումարները:
Ամսագրեր և ժամանակացույցներ
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշվում է որոշման մեջ, ունի իր ժամանակացույցը:
- Դիմելու ժամկետ: Դիմումները ներկայացվում են մինչև ընթացիկ տարվա ավարտը:
- Դիմումների վերամշակման ժամկետ: 30 աշխատանքային օր:
- Անձնական հանդիպումների անհրաժեշտություն: Իրավասու անձը կարող է դիմել առկա հարցերով:
Վճարային միջոցների կարգավորումը
Եթե հարկային պարտավորությունները չեն կատարվել, անձը կարող է դիմել՝ ըստ վճարային միջոցների:
- Հաշվետվություն ներկայացնել՝ համաձայն օրենսդրության:
- Հարկային պարտավորությունների վերանայում:
Այս գործընթացները պարտավորեցնում են անձին կատարելու հարկային պարտավորությունները կամ տեղեկացնելու, թե ինչու չի կատարվել:
Վերաբերմունքը և վարչական բացատրությունները
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ, և կարևոր է, որ քաղաքացիներն իրենց իրավունքները գիտակցեն:
Եթե դուք հակասություններ ունեք, կարող եք դիմել իրավաբանական աջակցության:
Ընդհանուր առմամբ, այս գործընթացը նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը, ինչպես նաև քաղաքացիների իրավունքների պաշտպանության ապահովում:
ՀՀ ՊԵԿ իրավաբանական վարչության աշխատանքները և հիմնախնդիրները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որն ունի կարևոր դեր հարկային վարչարարության գործընթացում, զբաղվում է հարկային պարտավորությունների ռազմավարական մոնիտորինգով և սուբյեկտների իրավունքների պաշտպանության հարցերով: Ուշադրություն է դարձվում ոչ միայն կատարողական խնդիրներին, այլև հարկային օրենսդրության զարգացումներին: Վարչության գործունեության շրջանակներում առանձնանում են հետևյալ հիմնական ուղղությունները:
- Հարկային վճարումների հավաքման և վերահսկման մեթոդաբանության մշակում: Իրավաբանական վարչությունը մշակել է նոր մոտեցումներ, որոնք旨 են բարելավել հարկային պարտավորությունների կատարումը և նվազեցնել հարկային խախտումները:
- Հարկային խորհրդատվություն և տեղեկատվության տրամադրում: Վարչությունը տրամադրում է տեղեկատվություն հարկ վճարողների համար, ինչպիսիք են հարկային կոդի փոփոխությունները և դրանց ազդեցությունը:
- Իրավաբանական հարցերի լուծում: Վարչությունը զբաղվում է հարկային իրավունքի հարցերով, որոնք կարող են անորոշություններ առաջացնել հարկ վճարողների համար:
Ընկերությունների և անհատների հարկային պարտավորությունների վերաձևակերպում
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումները, ինչպիսին է 24.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3079-Ա որոշումը, կարևոր են այն հասարակական կերպով ընկալման համար, թե ինչպես պետք է կատարվեն հարկային պարտավորությունները: Այս որոշման պարագայում առանձնակի ուշադրության արժանի է այն, որ այն վերաբերում է ոչ միայն պաշտոնական հարկային պարտավորություններին, այլ նաև մարդու սահմանադրական իրավունքներին:
Այս որոշման հիման վրա հարկային պարտավորությունները կարող են վերաձևակերպվել, երբ ֆիզիկական անձի կողմից կատարված հարկային պարտավորությունները չեն կատարվել. այս պարագայում շատ կարևոր է, թե ինչպիսի փաստերում ու պայմաններում կարող են կիրառվել վերաձևակերպման մեթոդները:
Վերաձևակերպման գործընթացը ենթադրում է հետևյալ փուլերը:
- Հարկային պարտավորությունների գնահատում: Այս փուլում իրավաբանական վարչությունը գնահատում է բոլոր գոյություն ունեցող պարտավորությունները, դրանց տրամադրման օրերը և գումարային չափերը:
- Հարկ վճարողի իրավունքների պաշտպանության ապահովում: Աջակցություն են տրամադրում հարկ վճարողներին՝ նրանց իրավունքների պաշտպանության նպատակով:
- Վերաձևակերպման իրականացման գործընթաց: Ակտիվորեն ներգրավվում են իրավաբանական խորհրդատուներ, որոնք օգնում են հարկ վճարողներին տարբեր քաղականություններում:
Վիճակագրություն և կանխատեսումներ հարկային պարտավորությունների կատարման վերաբերյալ
Հարկային պարտավորությունների կատարման վիճակագրությունը հանդիսանում է կարևոր գործիք, որը թույլ է տալիս գնահատել իրավաբանական վարչության արդյունավետությունը: 2023 թվականի առաջին կեսի տվյալներով, հարկային պարտավորությունների կատարման մակարդակը ցուցադրել է որոշակի աճ, սակայն դեռևս կան ոլորտներ, որտեղ հարկ վճարողներն ունեն խնդիրներ:
Վիճակագրական տվյալների վերլուծությունը ցույց է տալիս, որ որոշակի ոլորտներում հարկ վճարողները չեն օգտվում առկա հնարավորություններից. օրինակ, հարկային արտոնությունների և արտոնությունների կիրառման նկատմամբ գիտելիքի պակաս:
Այսպիսով, իրավաբանական վարչությունը պարտավորված է նախապատրաստել նոր ռազմավարություններ՝ հետագայում հարկային պարտավորությունների կատարման մակարդակները բարձրացնելու և այնպիսի դաշտեր, որտեղ հարկ վճարողները կարող են ողջամիտ սպասելիքներ ունենալ՝ օգտվելով իրենց իրավունքներից: