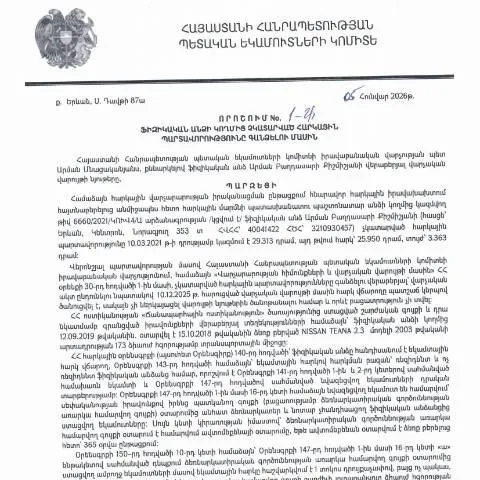
Հարկային պարտավորությունների կատարման ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.01.2026թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1-Ա որոշումը սահմանում է մի շարք ընթացակարգեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման գործընթացում: Այս որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպես է կազմակերպվում պարտավորությունների գանձումը, ինչպիսի իրավական հիմքեր կան, և ինչպիսի միջոցներ կարող են կիրառվել:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն ժամանակ, երբ ֆիզիկական անձը չկատարում է իր հարկային պարտավորությունները: ՀՀ ՊԵԿ-ն, հաշվի առնելով անհարկային պակասները, կարող է սկսել պարտավորությունների գանձման գործընթացը, ինչը կարող է ներառել ինչպես հաղորդագրությունների ուղարկումը, այնպես էլ հարկային պարտավորությունների կատարման պահանջների ներկայացումը:
Եթե ֆիզիկական անձը շարունակում է խախտել հարկային պարտավորությունները, ՀՀ ՊԵԿ-ն կարող է կիրառել վարչական պատասխանատվություն, որը ներառում է տուգանքներ կամ այլ վարչական միջոցներ: Այդ նպատակով հարկատուները պետք է նպատակահարմար օգտագործեն իրենց իրավունքը՝ հարկային բողոքներ ներկայացնելու համար, եթե նրանք կարծում են, որ իրենց նկատմամբ կիրառված գործողությունները չեն համապատասխանեցնում օրենսդրությանը:
Իրավական պաշտպանության միջոցներ
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև իրավական պաշտպանության միջոցների կիրառումը: Ֆիզիկական անձինք, ովքեր չեն համաձայնվում ՀՀ ՊԵԿ-ի որոշումների հետ, ունեն իրավասություն բողոքներ ներկայացնելու՝ վարչական դատարաններ կամ համապատասխան մարմիններ: Բողոքարկման գործընթացը պետք է իրականացվի սահմանված ժամկետներում, ինչը կարևոր է ֆիզիկական անձի իրավունքների պաշտպանությունը:
ՀՀ վարչական դատարանները ունեն իրավասություն որոշել՝ արդյոք հարկային պարտավորությունների գանձման գործընթացը եղել է օրենքին համապատասխան, և եթե հարկատուն չի կատարել իր պարտավորությունները, ինչպիսի միջոցներ կարող են կիրառվել: Այս համատեքստում հարկավոր է, որ հարկատուները ներկայացնեն փաստաթղթային ապացույցներ՝ իրենց կողմից հարկային պարտավորությունների կատարումը հաստատելու համար:
Հայաստանի Հանրապետությունում գործում են նաև իրավաբանական կազմակերպություններ, որոնք տրամադրում են խորհրդատվություն հարկային խնդիրների վերաբերյալ, ինչը կարող է օգտակար լինել հարկատուների համար: Նման կազմակերպությունները կարող են օգնել հավաքելու անհրաժեշտ փաստաթղթեր, ներկայացնելու բողոքներ, և տրամադրելու այլ իրավական օգնություն:
Տեխնոլոգիական նորամուծություններ հարկային պարտավորությունների կառավարման գործընթացում
Ժամանակակից տեխնոլոգիաների զարգացումը ՀՀ-ում նաև ազդել է հարկային պարտավորությունների կառավարման գործընթացի վրա: Նախորդ տարիներին ՀՀ ՊԵԿ-ն աստիճանաբար ներդրել է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հարկատուներին հետևելու իրենց պարտավորություններին և կատարած վճարներին:
Այսուհանդերձ, 2026թ․ որոշման տեքստում նշված է, որ հարկատուները կարող են օգտվել էլեկտրոնային կառավարման համակարգերից՝ ֆիզիկական անձի հարկային պարտավորությունները վերահսկելու և համապատասխան վճարումները կատարելու համար: Էլեկտրոնային բանկային համակարգերն արագացնում են գումարների փոխանցումը և թույլ են տալիս հարկատուներին իրականացնել վճարումները իրական ժամանակում, ինչը նվազեցնում է վարչական վեճերի և տուգանքների ռիսկերը:
Բացի այդ, վարկավորման համակարգերը, որոնք ինտեգրվել են հարկային կառավարման գործընթացին, հնարավորություն են տալիս հարկատուներին ավելի հեշտությամբ կառավարել իրենց ֆինանսները, նախքան հարկային պարտավորությունների կատարման ժամկետների մոտեցումը: Այս տեխնոլոգիական նորամուծությունները նպաստում են թափանցիկության բարձրացմանը և հարկային պարտավորությունների կատարման գործընթացների պարզեցմանը: