Տվյալ որոշման նշանակությունը և կիրառման շրջանակը
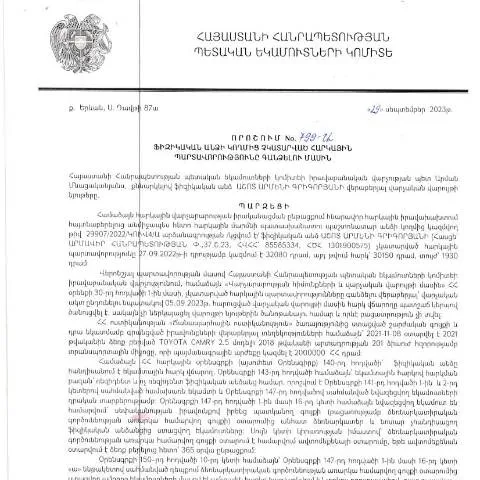
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված 29.09.2023 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 799-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների ապօրինի չկատարելու կամ ուշացնելու դեպքերում: Այս փաստաթուղթը վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և ենթադրում է համապատասխան գործողությունների ձեռնարկել:
Ովքեր կարող են դիմել այս որոշման շրջանակում
Այս որոշումը հիմնականում ուղղված է ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այն կարող է վերաբերվել նաև տարբեր իրավիճակների, օրինակ՝
- հաշվետվություններ, որոնք չեն ներկայացվել ժամանակին;
- հարկերի վճարումներ, որոնք չեն կատարվել;
- ալիս-ման համակարգերի սխալ լրացումներ;
- արտոնություններ, որոնք կասեցվել են հարկային պարտավորությունների չկատարման պատճառով:
Տեղեկատվության ներկայացման գործընթացը
Որպեսզի ֆիզիկական անձը կարողանա օգտվել այս որոշման տրամադրություններից, նա պետք է համապատասխան փաստաթղթեր ներկայացնի: Այս գործընթացի քայլերը ներառում են.
- Պատրաստել անհրաժեշտ փաստաթղթերը, որոնք կ证明են չկատարված պարտավորությունները;
- Լրացնել համապատասխան ձևերը, որոնք կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում;
- Հանձնել փաստաթղթերը ՀՀ ՊԵԿ համապատասխան բաժիններին;
- Յուրաքանչյուր փուլից հետո ստանալ հաստատման կամ մերժման մասին տեղեկություն:
Փաստաթուղթը լրացնելու այլ մանրամասներ
Դիմումն ուղարկելիս կարևոր է պահանջվող բոլոր տեղեկությունները ճիշտ լրացնել: Հատկապես ուշադիր եղեք հետևյալ կետերում.
- Հոգեբանական հասցե: Համապատասխանությամբ պետք է նշվի ճշտված հասցե, որտեղ հարկային պարտավորությունները չեն կատարվել;
- Հարկային նույնականացման համար: Տվյալ պրոցեսում կարևոր է նշել անձի հարկային նույնականացման թիվը (ՀՎՀՀ);
- Անձնագրի տվյալներ: Անհրաժեշտ է նշել նաև անձնագրի համարը և այլ տվյալներ:
Օրինակներ և հատուկ դեպքեր
Խնդրահարույց իրավիճակների դեպքում՝ ձևի լրացման ընթացքում կարող են առաջանալ որոշակի հարցեր: Օրինակ.
- Եթե պարտավորությունները չկատարվել են տեխնիկական պատճառներով: Այս դեպքում հարկ է ներկայացնել համապատասխան ապացույցներ, օրինակ՝ համակարգչային տեխնիկայի կամ ծրագրերի անխափան աշխատանքի ապացույցներ:
- Եթե պարտավորությունները չեն կատարվել հանկարծակի պատճառներով: Հնարավոր է ներկայացնել բժշկական փաստաթղթեր, որոնք կպահանջեն առանձին մոտեցում:
Փաստաթղթերի ներկայացման ընթացակարգը
Դիմումը և այլ փաստաթղթեր պետք է ներկայացվեն ՀՀ ՊԵԿ-ին մինչև սահմանված ժամկետը: Այս գործընթացը կարող է իրականացվել ինչպես անձամբ, այնպես էլ՝ էլեկտրոնային եղանակով՝ օգտագործելով ID քարտ:
Անհրաժեշտ է Ձեզ մոտ ունենալ նաև QR կոդով սահմանափակված փաստաթղթերը, որոնք կծառայեն որպես փաստացի ապացույց:
Պատասխանատվություն և հետևանքներ
Դիմումը քննության ենթարկելուց հետո, ՀՀ ՊԵԿ-ը կարող է որոշել հարկային պարտավորությունների կատարման վերաբերյալ. Այս որոշման հիման վրա, կարող են ունենալ հետևյալ հետևանքները.
- Հարկային պարտավորությունների գանձումը: Եթե դիմումը հաստատվի, ապա պարտավորությունները կգնձվեն;
- Բացառությունները: Վերջին որոշումը կարող է նաև ներառել պարտավորությունների նվազեցում կամ ազատում:
Կառավարման որոշումները և իրավական շրջանակը
Այս գործընթացի իրավական հիմքը գտնվում է Հայաստանի Հանրապետության վարչական ընթացակարգերի մասին օրենքում, ուսումնական կարգով ընդունված որոշման մեջ և այլ նորմատիվ ակտերում:
Սահմանված կարգը և որոշումները պետք է կատարվեն համաձայն ՀՀ կառավարության հաստատած համապատասխան կարգի:
Իրավական հարցեր և խնդիրներ
Խնդիրների առաջացման դեպքում, հարկում է դիմել իրավաբանական ծառայություններին կամ հարկային խորհրդատվության ներկայացող մասնագետներին:
Նրանք կարող են ապահովել աջակցություն և տեղեկություններ, որոնք անհրաժեշտ են որոշման ճիշտ կատարման համար:
Ընդհանուր պատկերացում և եզրակացություններ
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նկատառում է ֆիզիկական անձանց համար, ովքեր ցանկանում են կարգավորել իրենց հարկային պարտականությունները:
Մասնավորապես, իրավական շրջանակը, գործընթացի քայլերը և պահանջվող փաստաթղթերը կարևոր են հաջողակ դիմելու համար:
Հայաստանի Հանրապետության ՊԵԿ իրավաբանական վարչության նոր որոշման մանրամասները
2023 թվականի սեպտեմբերի 29-ին Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 799-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարումը վերահսկելու և հարկային վարչարարությունը բարելավելու ուղղությամբ: Այդ որոշման հիման վրա, հարկային պարտավորությունների ոչ կատարումը անմիջական հետևանքներ կարող է ունենալ ֆիզիկական անձի համար:
Որոշման մանրամասները ներառում են հարկային պարտավորությունների կատարման ժամկետները, ինչպես նաև համապատասխան կետերը, որոնք իրավասու կլինեն այդ պարտավորությունները գանձելու համար: Կարևոր է, որ լսելով տվյալ որոշման մասին, քաղաքացիներն ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ, քանի որ դա կարող է ազդել իրենց ֆինանսական վիճակի և իրավասությունների վրա:
Հարկային պարտավորությունների շրջանցման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել մի շարք բացասական հետևանքների: Կառավարության կողմից ընդունված որոշման շրջանակներում, ֆիզիկական անձի հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատժամիջոցների, որոնք կարող են լինել ֆինանսական տույժեր կամ նույնիսկ քրեական պատասխանատվություն: Քաղաքականության մեջ ընդգրկված են նաև լրացուցիչ վճարներ, որոնք կարող են առաջանալ կարգաչափերի կամ ժամկետների խախտման պատճառով:
Այսպիսով, հարկային պարտավորությունները չկատարելու դեպքում ֆիզիկական անձը կարող է կանգնած լինել բազմաթիվ խնդիրների առջև, որը ընդգրկում է ոչ միայն ֆինանսական վնասներ, այլ նաև իրավաբանական խնդիրներ, որոնք կարող են իր հետ բերել երկարատև հետևանքներ:
Էլեկտրոնային ձևակերպման և ապացուցման կարևորությունը
ՀՀ ՊԵԿ-ի որոշման շրջանակներում կարևոր է նշել, որ հարկային պարտավորությունների կատարումը և դրանց ապացուցումը հնարավոր է կատարել էլեկտրոնային եղանակով: Հայաստանի Հանրապետության ՊԵԿ-ը մշակում է համակարգեր, որոնք հնարավորություն են տալիս քաղաքացիներին օգտագործել էլեկտրոնային ստորագրություն և անձնական համարներ՝ հարկային պարտավորությունների կատարումը արդյունավետ և անվտանգ:
Սա հանդիսանում է ժամանակակից և արդյունավետ մոտեցում, որը հնարավորություն է տալիս քաղաքացիներին մատակարարել ավելի արագ և անվտանգ տեղեկություններ իրենց հարկային պարտավորությունների մասին: Էլեկտրոնային ձևակերպման միջոցով քաղաքացիները կարող են ստանալ նաև տեղեկություններ իրենց հարկային պարտավորությունների մասին, նաև տեղեկությունների ստացման քայլերը կատարել առանց ժամանակի վատնելու: