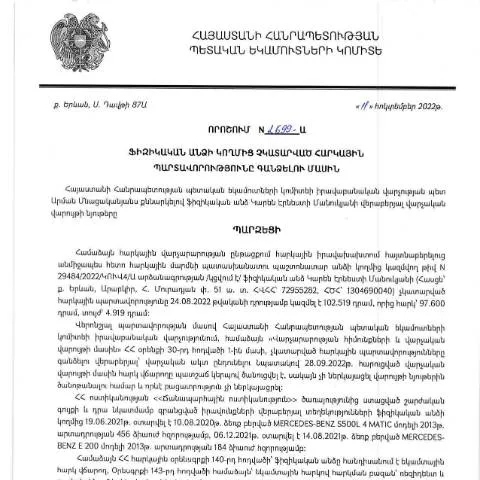
Դիմումի կարևորությունը և նպատակը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 11.10.2022թ. թիվ 2699-Ա որոշումը առնչվում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին: Սա մի խիստ կարեւոր դեպք է, քանի որ այն ուղղակիորեն ազդում է հարկային համակարգի արդյունավետության և քաղաքացիների ֆինանսական պարտավորությունների կատարողականության վրա:
Այս որոշմամբ կարգավորվում են այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, և սահմանվում են ընթացակարգեր, որոնց միջոցով պետությունը կարող է դրանք գանձել: Իրականացման ընթացքում անհրաժեշտ է հետևել որոշակի կանոնակարգերի, որոնցից մեկն էլ այս փաստաթղթի ճիշտ լրացումն է:
Ո quién.gradient.stop: արկավ, ով պարտավոր է ներկայացնել դիմումը
Դիմումը կարող են ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Դա կարող է լինել հարկային պարտավորություն, որն առնչվում է եկամտի հարկին, գույքի հարկին կամ այլ հարկատեսակների:
Հարկավոր է նաեւ նշել, որ դիմումը պարտադիր է, եթե անձը ստացել է տեղեկություն իր պարտավորությունների մասին, սակայն դրանք չեն կատարվել: Այս փաստաթղթի միջոցով պետությունը ստանում է օրինական հիմք պարտավորությունները գանձելու համար:
Դիմումը լրացնելու գործընթացը՝ քայլ առ քայլ
Դիմումը լրացնելիս պետք է ուշադրություն դարձնել որոշակի մանրամասների, որոնք կարող են զգալիորեն ազդել դրա ընդունելիության վրա:
1. Անձնական տվյալների լրացում
- Անուն և ազգանուն: Պետք է լրացնել ամբողջական անունը և ազգանունը:
- Տեղեկատվական քարտի համարը: Անձնագրի կամ նույնականացման քարտի համարը պետք է լինի ճշտված:
2. Հարկային պարտավորությունների մանրամասներ
- Պարտավորության նկարագրություն: Պարտավորությունների տեսակն ու գումարները պետք է մանրամասն գրվեն:
- Պարտավորության ժամկետ: Պետք է նշել, թե երբ է պարտավորությունը առաջնահերթ ձևով հայտնվել:
3. Հաստատող փաստաթղթեր
Դիմումի հետ միասին պետք է ներկայացվեն համապատասխան փաստաթղթեր, որոնք ապացուցում են պարտավորությունների գոյությունը:
- Հարկային հաշվետվություններ:
- Նյութական կամ ֆինանսական փաստաթղթեր, որոնք հաստատում են պարտավորությունները:
Դիմումի ներկայացման ալիքները
Դիմումը կարող է ներկայացվել տարբեր ալիքներով, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները:
1. Հարկային մարմինների կողմից
Դիմումը կարող է ուղարկվել ՀՀ ՊԵԿ-ի տեղական մասնաճյուղերին: Սա ավելի ավանդական ուղի է, որը պահանջում է անձնական ներկայություն:
2. Էլեկտրոնային դիմում
Ամբողջական գործընթացը հնարավոր է իրականացնել էլեկտրոնային հարթակների միջոցով, որտեղ անհրաժեշտ է օգտագործել անձնական թիվ:
- Պահանջվում է էլեկտրոնային ստորագրություն: Այս միջոցով ծառայում է արագ և բարեխիղճ գործընթաց:
- QR-կոդի միջոցով ստուգում: Դիմումները ստուգելու համար կիրառվում է QR-կոդ, որը դարձնում է գործընթացը ավելի թափանցիկ:
Հատուկ իրավիճակներ և բացառություններ
Մինչդեռ շատ քաղաքացիներ կարող են դիմել այս դիմումը, կան իրավիճակներ, երբ այս գործընթացը կարող է լինել ավելի դժվար:
1. Արտասահմանում գտնվող ֆիզիկական անձինք
Պետությունից դուրս գտնվող անձինք պետք է ուշադիր լինեն, քանի որ կարող են պահանջվել լրացուցիչ փաստաթղթեր, որոնք հաստատում են նրանց բնակության հասցեն:
2. Մինոր անձինք
Արագացված գործընթացի համար մինոր անձինք կարող են պահանջել ծնող կամ խնամակալ: Կարևոր է, որ բոլոր փաստաթղթերը լինեն լիարժեք և ճիշտ լրացված:
Դիմումի ընդունման ընթացակարգը
Դիմումը ներկայացնելուց հետո այն անցնում է որոշակի փուլեր:
1. Վերանայում
Դիմումը ստանալուց հետո, ՀՀ ՊԵԿ-ն իրականացնում է դրա վերանայում:
2. Որոշման կայացում
Վերանայման արդյունքում որոշվում է, թե արդյոք դիմումը ընդունվում է, թե ոչ:
- Եթե ընդունվում է: Կայացվում է որոշում, որի հիման վրա պարտավորությունները գանձվում են:
- Եթե մերժվում է: Պետք է ներկայացվեն պատճառները, ինչը կարող է ներառել փաստաթղթերի անբավարարությունը:
Սխալներ և քայլեր դրանց ուղղման համար
Դիմումը ներկայացնելու գործընթացում հնարավոր է հանդիպել տարբեր սխալների:
1. Անվերահսկելի փաստեր
Եթե փաստաթղթերում կան սխալներ, դիմումն ընդունված չի լինի: Ստուգեք բոլոր մանրամասները:
2. Ուղղում կատարելու գործընթաց
Եթե դիմումը մերժվել է, անհրաժեշտ է ուղղել սխալները և կրկին ներկայացնել:
Դիմումի նշանակությունը մյուս գործընթացների համատեքստում
Այս դիմումը մի մաս է համարվում ավելի լայն գործընթացների, որոնք վերաբերում են պետական հարկային համակարգին:
Այն բարդացնում է հանրային ֆինանսական համակարգը, որտեղ յուրաքանչյուր ֆիզիկական անձ ունի իր պատասխանատվությունը:
Հետևաբար, այս փաստաթուղթը կարևոր նշանակություն ունի, և դրա ճիշտ լրացումը կարող է կանխել ֆինանսական խնդիրներ:
Դիմումի լրացման կարևորության վերահաստատումը
Այս գործընթացի հաջողության համար կարևոր է, որ քաղաքացիները լինեն ուշադիր և պատշաճ կերպով լրացնեն դիմումը: Նրանք պետք է շատ ուշադիր լինեն ոչ միայն իրենց անձնական տվյալների, այլ նաեւ հարկային պարտավորությունների մասին:
Չնայած որոշումները կարող են բարդ լինել, ճիշտ ընթացակարգերի հետևելը կարող է օգնել կանխել ֆինանսական պարտականությունների ավելացումները:
Սա, իր հերթին, նպաստում է երկիրը հարկային պարտավորությունների կատարմանը, ինչը անհրաժեշտ է պետական ֆինանսական կայունության համար:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետությունում, հարկային պարտավորությունների գանձման գործընթացը անմիջականորեն կապված է կառավարության կողմից ընդունված որոշումների և օրենսդրության հետ, մասնավորապես՝ ՀՀ վարչական օրենսդրության շրջանակներում: Հարկային պարտավորությունները, որոնք չկատարված են, կարող են առաջացնել իրավաբանական հետևանքներ, որոնք նախատեսված են ՀՀ ՊԵԿ կողմից:
Այս գործընթացը սկսվում է այն պահից, երբ հարկ վճարողները չեն կատարում իրենց պարտավորությունները, ինչի արդյունքում առաջանում է պետության նկատմամբ ֆինանսական պարտք: ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, ունի իրավունք և պարտավորություն հետևել այդ պարտավորություններին և անհրաժեշտ միջոցներ ձեռնարկել դրանց գանձման համար:
ՊԵԿ-ն, ըստ իր իրավասության, կարող է ընդունել տարբեր որոշումներ և իրագործել հարկային մարմինների կողմից նախատեսված միջոցառումները, այդ թվում՝ հարկային պարտավորությունների գանձման վերաբերյալ:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման առանձնահատկությունները
2022 թվականի հոկտեմբերի 11-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2699-Ա որոշումն առաջացնում է մի շարք կարևոր իրավական հետևանքներ:
Այս որոշմամբ նշվում են այն շեմերը և պայմանները, որոնց հիման վրա կարող են իրականացվել հարկային պարտավորությունների գանձման գործողություններ: Դրանք ներառում են, բայց չեն սահմանափակվում, հետևյալ դրույթներով:
- Պարտքի տեսակը և չափը՝ ըստ հարկատեսակների;
- Գանձման ընթացակարգը՝ հիմնված օրենքի և վարչական պրոցեդուրաների վրա;
- Գանձման ժամկետներն ու պայմանները, որոնք պետք է պահպանվեն;
- Հարկային պարտավորությունների կատարումից հրաժարվելու հետևանքները:
Դրանով հանդերձ, այս որոշումը ենթադրում է նաև կոնկրետ գործողություններ, որոնք հարկային մարմինները պետք է կատարեն պարտավորությունների գանձման ընթացքում, այդ թվում՝ տեղեկացման հրամանների ուղարկումը, հարկ վճարողի իրավունքի պաշտպանությունը և այլն:
Հարկային պարտավորությունների կատարման վերահսկման մեխանիզմները
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների կատարման վերահսկման մեխանիզմները բազմազան են և ընդգրկում են տարբեր գործիքներ, որոնց միջոցով ապահովվում է հարկային կայուն միջավայր:
Առաջին հերթին, հարկային մարմինները օգտվում են էլեկտրոնային համակարգերից, որոնք հնարավորություն են տալիս հետևել հարկ վճարողների գործունեությանը՝ իրական ժամանակում: Այս համակարգերը, որոնք կիրառվում են Հայաստանի Հանրապետությունում, ներառում են հարկային հաշվետվությունների էլեկտրոնային ներկայացման մեթոդները, ինչը դյուրացնում է անալիտիկ գործընթացները:
Երկրորդ, հարկային մարմինները կարող են իրականացնել աուդիտներ՝ նպատակ ունենալով պարզել հարկային պարտավորությունների կատարման փուլերը և դրանց համապատասխանությունը օրենսդրությանը: Այդ համատեքստում, հարկային աուդիտները կարող են իրականացվել ինչպես պլանային, այնպես էլ արտահերթ եղանակով:
Վերջապես, հարկային մարմինները նաև պարտավոր են մշտապես տեղեկացնել հարկ վճարողներին իրենց իրավունքների և պարտականությունների մասին, ինչը կարևոր է հարկային մշակույթի ձևավորման և օրենքի նկատմամբ վստահության բարձրացման համար: