Զարգացնելով հարկային պարտավորությունների գանձման գործընթացը
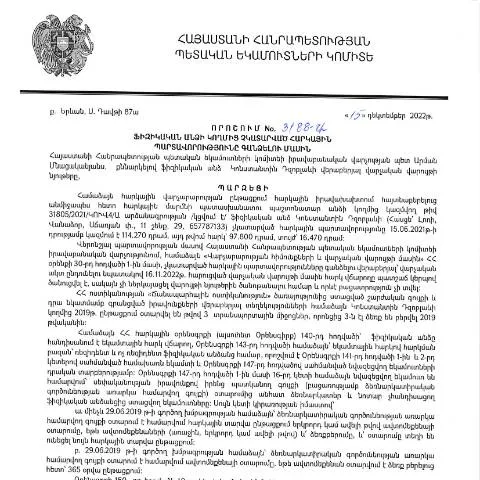
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2022 թվականի դեկտեմբերի 15-ի N3188-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, ունի միանշանակ կարևորություն հարկային պարտավորությունների գանձման գործընթացում։ Այս փաստաթուղթը ուղղված է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և սահմանում է նրանց վերաբերյալ անհրաժեշտ քայլերը, որպեսզի պետությունը կարողանա արդյունավետ կերպով հավաքագրել հարկերը։
Ովքե՞ր են հիմնական շահառուները
Այս որոշման շահառուները հիմնականում ֆիզիկական անձինք են, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք։ Համաձայն այս որոշման, կարևոր է առանձնացնել հետևյալ խմբերը՝
- Անձիկներ, ովքեր չեն հայտնել եկամուտը: Այս խմբում ընդգրկվում են այդպիսի անձիք, ովքեր չեն ներկայացրել հարկային հայտարարագրեր:
- Անձիկներ, ովքեր չեն վճարել հարկերը: Դրանք այն անձինք են, ովքեր ներկայացրել են հայտարարագրեր, սակայն չեն կատարել վճարումները:
- Անձիկներ, որոնք ունեն տույժեր և տուգանքներ: Այս անձինք կարող են ունենալ ավելացած պարտավորություններ, որոնք առաջացել են ուշացման պատճառով:
Այս փաստաթղթի դերը հարկային գործընթացում
N3188-Ա որոշումը հանդիսանում է հիմք հարկային պարտավորությունների գանձման գործընթացի համար։ Այն սահմանում է այն տեսակետները, որոնք անհրաժեշտ են պարտավորվածությունների հավաքագրման համար։ Նախաքայլեր, որոնք պետք է կատարվեն՝ ներառում են՝
- Որպես առաջին քայլ, հարկային մարմինները պետք է կատարեն պարտավորությունների գնահատում:
- Այս գնահատումից հետո, հարկային մարմինները պետք է տեղեկացնեն պարտապաններին:
- Ամբողջ գործընթացը պետք է իրականացվի օրենքի հիման վրա՝ համապատասխան իրավական փաստաթղթերի տրամադրմամբ:
Դիմումի ներկայացման ալիքներ
Հարկային պարտավորությունների հավաքման գործընթացում դիմումի ներկայացման ալիքները կարող են տարբեր լինել։ Ֆիզիկական անձինք կարող են ներկայացնել իրենց դիմումները` օգտագործելով հետևյալ ալիքները՝
- Էլեկտրոնային համակարգ: Առաջարկվում է օգտագործել ՀՀ ՊԵԿ էլեկտրոնային ծառայությունները, որոնք պահանջում են նույնականացման քարտ կամ էլեկտրոնային ստորագրություն:
- Թղթային տարբերակ: Դիմումները կարող են նաև ներկայացվել անձամբ հարկային մարմինների գրասենյակներում:
- Որոշումները կարող են փոխանցվել փոստով: Սակայն թղթային տարբերակով դիմելու դեպքում անհրաժեշտ է զգուշություն ցուցաբերել՝ նշելով բոլոր անհրաժեշտ տեղեկությունները:
Փաստաթղթերի պատրաստում ըստ կարգավիճակի
Դիմումը լրացնելուց առաջ անհրաժեշտ է հավաքագրել համապատասխան փաստաթղթեր։ Օրինակ՝
| Կարգավիճակ | Պահանջվող փաստաթղթեր |
|---|---|
| Եկամուտ չունեցող անձ | Հարկային հայտարարագիր, համապատասխան լրացուցիչ տեղեկություններ |
| Վճարումները ուշացնող անձ | Վճարման պլան, պարտքի հաստատման փաստաթուղթ |
| Տույժեր և տուգանքներ ունեցող անձ | Բոլոր հաշիվների մանրամասնությունները, վճարման ապացույցներ |
Փաստաթղթի լրացման առանձնահատկությունները
Գրանցման գործընթացի հաջողությունն ապահովելու համար, դիմումը պետք է լրացվի ուշադիր։ Ուշադրություն դարձրեք հատուկ կետերին, ինչպիսիք են՝
- Անուն, ազգանուն, ծննդյան ամսաթիվ: Այս տվյալները պետք է լրացնել ճիշտ և ամբողջությամբ:
- Հեռախոսահամար: Ընդգրկեք kontaktային հեռախոսահամար, որը կարող է օգնել պետական մարմիններին կապ հաստատել Ձեզ հետ:
- Հարկային պարտավորությունների մանրամասնություն: Պարզ նկարագրեք, թե որոնք են Ձեր հարկային պարտավորությունները:
Փաստաթղթի տարբերումը հարակից ձևաթղթերից
N3188-Ա որոշումը կարող է հաճախ շփոթվել այլ հարկային փաստաթղթերի հետ, սակայն դրա առանձնահատկությունները հետևյալն են՝
- Հարկային հայտարարագիր: Տարբերություն կա, քանի որ հայտարարագիրը ներկայացնում է եկամուտների մասին տեղեկություն, մինչդեռ N3188-Ա որոշումը վերաբերում է պարտավորությունների հավաքագրմանը:
- Վճարումների ցանկ: Վճարումների ցանկում կարող են լինել նաև տույժեր և տուգանքներ, որոնք չեն ներառվում N3188-Ա որոշման մեջ:
Նախորդ փաստաթղթերի ազդեցությունը
Դիմումի հաջողությամբ իրականացումը ունի կարևոր նշանակություն նաև նախորդ հարկային պարտավորությունների վրա։ Այստեղ պետք է հաշվի առնել՝
- Պարտքերի պատմություն: Ինչքան երկար է եղել պարտքի առկայությունը, այնքան ավելի բարձր են լինելու տույժերն ու տուգանքները:
- Հաշվապահական հաշվետվություններ: Պետք է ապահովել բոլոր հաշվետվությունների ներկայացումը:
Հարկային մարմինների արձագանքը
Դիմումի ընդունումից հետո հարկային մարմինները ունեն 30 օրյա ժամկետ՝ արձագանքելու համար։ Սա նշանակում է, որ նրանց կողմից կտրվի պատասխան, որտեղ նշվելու են դիմումի հետ կապված որոշումները, կամ կպահանջվեն լրացուցիչ փաստաթղթեր։
Աջակցություն և իրավական խորհրդատվություն
Ֆիզիկական անձանց համար, ովքեր կարող են խնդիրներ ունենալ հարկային պարտավորությունների հետ, առաջարկվում է դիմել իրավաբանական խորհրդատվության:
- իրավաբանների օգնություն: Նրանք կարող են օգնել ճիշտ ձևակերպելու դիմումները և ներկայացնելու բոլոր անհրաժեշտ փաստաթղթերը:
- Հասարակական կազմակերպություններ: Այս կազմակերպությունները հաճախ կազմակերպում են խորհրդատվական սեմինարներ հարկային պարտավորությունների շուրջ:
Թեմայի իրավական հիմքերը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3188-Ա որոշումը, ինչպես նշված է ՀՀ ՊԵԿ պաշտոնական կայքում, հիմնված է ՀՀ հարկային օրենսդրության այն նորմերի վրա, որոնք նախատեսում են հարկային պարտավորությունների կատարումը: Դրանց թվում են, բայց չեն սահմանափակվում, եկամտի հարկի, ԱԱՀ-ի և այլ հարկերի վճարման պարտավորություններ:
Այս որոշումն ընդգծում է հարկային պարտավորությունների կատարումը որպես պետական կարևորություն ունեցող հարց, որը ապահովում է պետական բյուջեի կայունությունը: Օրենքի կիրառումը թույլ է տալիս պետական մարմիններին արդյունավետ կառավարել հարկային ռեսուրսները և ապահովել հարկային պարտավորությունների կատարումը:
Անձնավորումների հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է հատուկ ուշադրություն և հետևողականություն: ՊԵԿ-ը իրականացնում է պարտադիր հարկային պարտավորությունների գանձում, ինչը ներառում է նախնական ծանուցում և ապա՝ հարկային պարտավորությունների կատարումը:
Այս գործընթացը սկսվում է այն դեպքում, երբ ՊԵԿ-ը ստանում է տեղեկություններ ֆիզիկական անձի չկատարված հարկային պարտավորությունների մասին: Անհրաժեշտ է նշել, որ տվյալները կարող են լինել տարբեր աղբյուրներից, այդ թվում՝ բանկային հաշվեկշիռներից, աշխատանքային վարձատրությունից, ինչպես նաև այլ պետական մարմիններից:
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, ֆիզիկական անհատը կարող է դիմել PЭK-ի համապատասխան վարչություններին և ներկայացնել հիմնավորումներ, որոնք կպահանջեն հարկային պարտավորությունների հետ կապված:
Վիճակագրություն և կանխատեսումներ
Հարկային պարտավորությունների գանձման գործընթացը և դրա հնարավոր ազդեցությունը Հայաստանի ֆինանսական համակարգի վրա գնահատելու նպատակով, ՊԵԿ-ն իրականացնում է վիճակագրական վերլուծություններ: Այս տվյալները օգնում են տեսնել, թե որքան արդյունավետ է իրականացվում հարկային պարտավորությունների գանձումը և ինչպիսի հետևանքներ ունեն դրանք պետական բյուջեի վրա:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձումը ոչ միայն կարևոր է պետական ֆինանսների համար, այլ նաև հեշտացնում է քաղաքացիների գիտակցումը հարկային իրավունքի և պարտավորությունների հանդեպ: Անհրաժեշտ է, որ քաղաքացիները լինեն տեղեկացված իրենց հարկային պարտավորությունների մասին, ինչը կօգնի բարձրացնել հարկային հետևողականությունը:
Այս վիճակագրությունը նաև կարող է օգտագործվել առաջիկա տարիների համար հարկային քաղաքականության մշակման ժամանակ, որպեսզի պարզվի, թե որոնք են առավել արդյունավետ կարողությունները հարկային պարտավորությունների գանձման ոլորտում և ինչ նոր մեթոդներ կարելի է ներդնել: