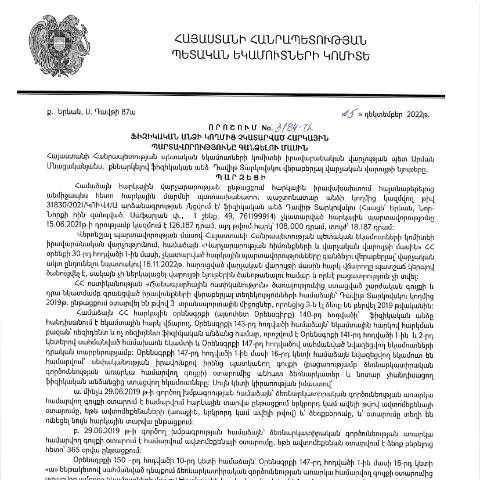
Տեղեկատվությունը Կառավարության որոշման N3184 մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3184-Ա որոշումը հանդիսանում է իրավական ակտ, որը նախատեսում է միջոցառումներ, որոնք ուղղված են այն ֆիզիկական անձանց հարկային պարտավորությունների կատարումը չկատարած անձանց նկատմամբ:
Փաստաթղթի նշանակությունը հարկային գործընթացներում
Այս որոշումն ունի կարևոր դեր հարկային պարտավորությունների կատարման գործընթացում՝ ապահովելով հարկային օրենսդրության կիրառումը և մարդու իրավունքների պաշտպանության խթանում:
- Հարկային պարտավորությունների գանձում: Որոշումն ապահովում է պահանջին համապատասխան ընթացակարգերի իրականացում:
- Իրավունքներ և պարտականություններ: Այն պարզաբանում է ֆիզիկական անձանց իրավունքներն ու պարտականությունները՝ կապված հարկային պարտավորությունների գանձման հետ:
Ովքեր են մատակարարում դիմումը և ինչ պաստաթղթեր են պահանջվում
Այս որոշումն անմիջականորեն վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր պարտավորվել են կատարել հարկային վճարումներ, սակայն դա չեն արել:
Ֆիզիկական անձը, ով չի կատարել հարկային պարտավորությունները, պետք է ներկայացնի համապատասխան դիմում՝ հսկող մարմնում:
Դիմելու գործընթացի քայլերը
- Լրացնել դիմումը (Դիմում N2 ձևի համաձայն):
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը (օրինակ՝ ապացուցող փաստաթղթեր, անձնագրի պատճեն):
- Ներկայացնել դիմումը և փաստաթղթերը համապատասխան վարչությանը:
Համեմատական վերլուծություն հարակից ձևերի
| Դիտարկման ձև | Նպատակ | Ոչ լրացված փաստաթղթերի պահանջներ |
|---|---|---|
| Դիմում N2 | Հարկային պարտավորությունների գանձում | Բոլոր պարտավորությունները մատնանշվում են: |
| Հարկային հայտարարություն | Հարկային միջակայք | Հարկային միջակայքի ապահովում: |
Ներկայացման ուղիները՝ առցանց և անձամբ
Այս որոշման շրջանակներում դիմումների ներկայացման երկու հիմնական ուղիներ կան:
- Առցանց ներկայացում: Օգտագործելով ՀՀ ՊԵԿ կայքը, որտեղ առկա են էլեկտրոնային նշման և անձնական կոդով մուտք գործելու հնարավորությունները:
- Անձնական ներկայացում: Ֆիզիկական անձը կարող է այցելել հարկային վարչություն և ներկայացնել դիմումը ձեռքով:
Առցանց ներկայացման առավելություններ
- Անմիջականություն՝ դիմումը արագ մշակվում է:
- Ապահովություն՝ տվյալները պաշտպանված են:
- Տեղեկատվության հասանելիություն՝ ցանկացած ժամանակ կարող եք ստանալ տեղեկություններ ընթացքի մասին:
Պրոցեսի հետագա փուլերը
Դիմումը ներկայացնելուց հետո, վարչությունը սկսում է գործընթացը՝ ըստ հետևյալ քայլերի:
- Դիմումի ստացումը: Վարչությունը ստանում է և գրանցում դիմումը:
- Արդյունքի գնահատում: Վարչությունը ուսումնասիրում է դիմումը, հարցեր կարող են առաջանալ:
- Նախատեսված վճարման պայմաններ: Եթե դիմումը հաստատվում է, ֆիզիկական անձը ստանում է վճարման տեղեկատվություն:
Հաշվետվության ժամանակացույցը
Տեղական օրենսդրության համաձայն, դիմումի ներկայացումը պետք է լինի սահմանված ժամկետներում:
- Դիմումը ներկայացնելու վերջնաժամկետ: Սահմանված ժամանակն է 30 օր:
- Արդյունքի հաղորդում: Վարչությունը պարտավորվում է ներկայացնել արդյունքը 20 օր ընթացքում:
Այս փաստաթղթի նշանակությունն ավելի լայն իրավական գործընթացում
Այս որոշումը մաս է կազմում ավելի լայն հարկային գործընթացների, որոնք ուղղված են հարկերի հավաքմանը և արդար հարկային համակարգի ապահովմանը:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կատարելու համար այս փաստաթուղթը հանդիսանում է կարևոր քայլ:
Որպես եզրափակում
Այսպես, Կառավարության որոշումը N3184 հանդիսանում է բարդ, սակայն կարևոր իրավական ակտ, որը պահանջում է ուշադրություն և հստակություն ֆիզիկական անձերից, որ նրանք կատարեն իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ կողմից ֆիզիկական անձանց հարկային պարտավորությունների գանձումը ենթակա է հատուկ ընթացակարգերի, որոնք նախատեսված են ՀՀ վարչական իրավական ակտերով: Այս գործընթացը սկսվում է հարկային պարտավորության չկատարման դեպքում, երբ հարկ վճարողի մոտ հայտնաբերվում են չկատարված կամ ուշացրած վճարումներ:
Նախորդ օրենսդրության համեմատ, այժմ ավելացել են համակարգված մեթոդներ, ինչպիսիք են՝ անկախ տեսչության հիման վրա հարկային պարտավորությունների գնահատումը, ինչը հնարավորություն է տալիս ավելի ճշգրիտ և արդար գնահատել պարտավորությունները: Հարկ վճարողը պետք է ունենա հնարավորություն ներկայացնել իր հակառակորդի տեսակետը, ինչը ենթադրում է բաց հաղորդակցություն ՊԵԿ-ի հետ:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև հարկ վճարողի անձնական տվյալների պաշտպանությունը: Այս շրջանակներում, հարկ վճարողը պետք է ապահովի իր թվային ստորագրությունը և օգտագործի է-ծառայությունները, որոնք լայնորեն կիրառվում են ՀՀ ՊԵԿ-ի կողմից:
Իրավաբանական անձանց համար հարկային պարտավորությունների պահանջումը
Բացի ֆիզիկական անձանցից, ՀՀ ՊԵԿ-ը նաև կարող է պահանջել հարկային պարտավորությունները юридական անձանց դեպքում, երբ վերջիններս չեն կատարել իրենց հարկային պարտավորությունները: Այս դեպքում, իրավաբանական անձը պետք է ունենա փաստաթղթային ապացույցներ, որոնք կհաստատեն, որ նրանք իրենց պարտավորությունները կատարել են, կամ հիմնավորումներ, որոնք կհիմնավորեն, թե ինչու չեն կարողացել դրանք կատարել:
Բացի այդ, հարկային մատակարարները պետք է ունենան նաև գործարանային փաստաթղթեր, որոնք ցույց են տալիս, թե կոնկրետ որ ժամանակահատվածում և ինչ ծավալով են նրանք իրականացրել իրենց հարկային պարտավորությունները: ՀՀ ՊԵԿ-ը իր հերթին պարտավոր է տրամադրել այս տեղեկատվությունը հարկ վճարողներին, որպեսզի նրանք կարողանան համապատասխան փաստաթղթերով դիմել:
Հարկային պարտավորությունների պահանջումը իրավաբանական անձանց համար ենթակա է Ջրային օրենսդրության կարգավորման, ինչը ընդգծում է հարկային պատասխանատվության ժամանակին և պատշաճ կատարման կարևորությունը:
Հարկային պարտավորությունների գանձման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են շատ լուրջ լինել: Ըստ ՀՀ օրենքի, հարկ վճարողներն, ովքեր ուշացնում են իրենց պարտավորությունները, կարող են ենթարկվել տուգանքների, որոնք կարող են նշանակալի լինել: Տուգանքների չափը որոշվում է կախված պարտավորության տեսակից և գումարից:
Հարկ վճարողը կարող է նաև հայտնվել ֆինանսական դժվարությունների մեջ, ինչը կնախագծի ոչ միայն նրա անձնական ֆինանսները, այլև կարող է վնասել նաև նրա բիզնես գործունեությունը: Ամենաընդհանուր վնասը, որ կարող է առաջանալ, դա գործարքի հնարավորության կորստի հետևանքն է:
Հարկային պարտավորությունների ժամկետային պահանջները և պատժամիջոցները ոչ միայն կարևոր են հարկ վճարողների համար, այլև ՀՀ պետական բյուջեի համար, քանի որ դրանք բացահայտում են պետական ֆինանսների կայունությունը և հնարավորություն են տալիս պետությանը ծրագրեր իրականացնել: