Բարձր մակարդակի հարկային պարտավորությունների գանձման գործառույթը
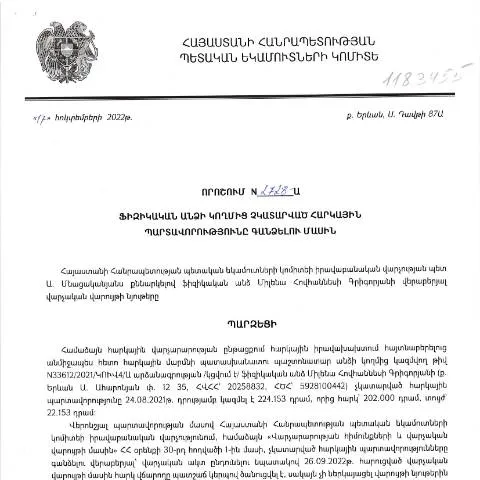
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2022 թվականի հոկտեմբերի 17-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2728-Ա որոշումը նախատեսում է մի σειρά համակարգային գործընթացներ, որոնք պարտավորվում են իրականացվել հարկային պարտավորություններ չունեցող ֆիզիկական անձանց նկատմամբ: Դրանով իրականացվում է հարկային պարտավորությունների բեռնվածության ողջամատյան, արդյունավետ և արդար պարտավորությունների գանձում:
Բացատրական մաս և նպատակ
Այս որոշումը չի սահմանում միայն հարկային պարտավորությունների գանձման գործընթացը, այլև ապահովում է միջոցներ, որոնք նպատակ ունեն նվազեցնել այս պարտավորությունների չկատարման հետևանքները:
- Իրավաբանական կարգավորումներ՝ իրավական հիմքեր ապահովելու համար:
- Բացատրական աշխատանքներ՝ հարկային պարտավորությունների մասին ֆիզիկական անձանց իրազեկման համար:
- Հարկային պարտավորությունների վերահսկում՝ բացահայտելու ոչ պատշաճ կատարումներ:
Դիմումը ներկայացնելու պատասխանատու անձինք
Այս որոշումը խիստ վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային մարմինների ցանկությամբ, պահանջվում է, որպեսզի նրանք ներկայացնեն համապատասխան դիմում` Կառավարության որոշման շրջանակներում:
Առաջին հերթին, հարկային պարտավորությունների վերաբերյալ տեղեկությունները Ֆինանսների նախարարության և ՀՀ ՊԵԿ-ի կողմից պետք է լավ հասկացված լինեն, և դիմումը պետք է ներկայացվի 2023 թվականի ֆիսկալ տարվա ընթացքում:
Դիմումը լրացնելու նրբությունները
Դիմումը պետք է լրացվի հետևյալ բաժիններով:
- Անձնական տվյալներ՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորության տեսակ՝ նշում, թե որը հարկային պարտավորությունն է չկատարված:
- Զեկույցի հիմք՝ տեղեկություններ, որոնք պետք է հավելվեն:
Հարկադիր չէ, որ դիմումն ընթանա միայն ստանդարտ ձևաչափով, սակայն անհրաժեշտ է խուսափել սխալներից: Այնպիսի դեպքեր, երբ դիմումը լրացվում է սխալ, կարող են հանգեցնել դիմումի մերժմանը կամ համակարգում այլ խնդիրների առաջացման:
Դիմումի ներկայացման ընթացակարգ
Դիմումն պետք է ներկայացվի առցանց եղանակով, օգտագործելով անձնական է-հաշվետվությունը: Յուրաքանչյուր ֆիզիկական անձ կարող է մուտք գործել անձնական ցանցային ներդիր, որտեղ պետք է լրացնել նշված դիմումը:
Դիմումը ներկայացնելուց հետո հարկային մարմինները մեկ ամսվա ընթացքում պարտավոր են տրամադրելու պատասխանը, որի ընթացքում տեղի կունենա համապատասխան գնահատում:
Դիմումի ընթացքը և վարչական վարույթը
Դիմումը հետագայում կփոխանցվի համապատասխան վարչությանը, որտեղ այն կքննարկվի: Վարչությունը պատասխանատվություն ունի հետևյալ գործողությունների համար:
- Դիմումի ուսումնասիրություն և վերլուծություն:
- Հարկային պարտավորությունների իսկությունը վերահսկողություն:
- Հարկային պարտավորությունների գանձման վերաբերյալ համապատասխան որոշում կայացում:
Ամսվա ընթացքում, երբ դիմումը ներկայացվում է, հարկային մարմինը պարտավոր է գրավոր ներկայացնել որոշումն ու դրա հիմնավորումները:
Արդյունքներ և հետևանքներ
Դիմումը անվերադարձ ընդունելության ենթակա կլինի, եթե, բնականաբար, ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները: Այս որոշման հիման վրա, հարկային մարմինները հայտարարում են, որ փաստացի հարկային պարտավորությունները պետք է կատարվեն անհապաղ:
Դիմումը չընդունելու դեպքում, պահանջվում է պատասխանատվություն, որով սահմանվում են դրամական պատիժներ, սակայն խնդիրները կարող են առաջանալ միայն եթե ֆիզիկական անձը չի տրամադրում բավարար հիմնավորումներ:
Կիսասարդ պայմաններ և եզակի դեպքեր
Դիմումը կարող է ներկայացվել նաև այն ֆիզիկական անձանց կողմից, ովքեր գտնվում են արտերկրում: Այս դեպքում, համոզվելու համար, որ դիմումը կհասնի պատշաճ մարմիններին, անհրաժեշտություն կա, որ ներկայացնեն համապատասխան փաստաթղթերը:
Հարկային պարտավորությունների երկարաձգման և հետաձգման դեպքերը նույնպես կարող են լինել:
- Մուրացկաններ կամ սոցիալական խմբերի ներկայացուցիչներ՝ դրանք պետք է ունենան համապատասխան հիմնավորումներ:
- Ձեռնարկատերեր՝ որոնք առնչվում են ֆինանսական խնդիրների:
Պատասխանատու մարմիններն ու պարտավորությունները
ՀՀ ՊԵԿ և Ֆինանսների նախարարություն հանդիսանում են այս ընթացակարգի գլխավոր պատասխանատու մարմինները, որոնք մշտապես կատարում են հարկային պարտավորությունների գանձման գործընթաց:
Մարզային հարկային բաժինները նույնպես ունեն դեր՝ տրամադրելով տվյալներ, որոնք պետք է ներառվեն գործընթացում:
Գործընթացի գնահատում և վերահսկողություն
Հարկային մարմինները պարտավոր են ընթացակարգի ընթացքում գնահատել բոլոր ներկայացված դիմումները և վերաբերվել համապատասխան կերպով: Որպեսզի գործընթացը լիներ առավել արդյունավետ, քննության ենթակա են նաև դիմումի ներկայացման ժամկետները:
Կառավարության որոշումը նախատեսում է նաև կոնկրետ ժամանակահատվածների սահմանում, որոնք պետք է պահպանվեն:
Միջոցառումներն ու ապագա նախատեսումները
Երբ օգնությամբ իրականացվում են հարկային պարտավորությունների գանձումը, հարկային մարմինները կարող են կիրառել ծրագրեր, որոնք կսոցիալականացնեն իրենց գործընթացները:
Դրանք կարող են ներառել տեղեկատվական միջոցառումներ և բացահայտումներ՝ բացատրելով այն, թե ինչպես կարելի է կատարել հարկային պարտավորությունները:
Այսպիսով, հարկային պարտավորությունների հարցում գործելու պատասխանատվություն կրող մարմիններն ունեն օրենսդրական հիմքեր և համապատասխան պայմաններ, որպեսզի հայցերը ներկայացվեն հնարավորինս արագ ու արդյունավետ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման հիման վրա, հարկային պարտավորությունների գանձման գործընթացը սկսվում է տվյալ ֆիզիկական անձի կողմից պարտքի առկայության վերաբերյալ տեղեկատվության ստացումից։ Այս գործընթացը ներառում է մի շարք քայլեր, որոնք իրականացվում են կարճ ժամանակահատվածում՝ ինչպես օրենքի պահանջներին, այնպես էլ քաղաքացիների իրավունքներին համապատասխան:
Սկզբում, հարկային մարմինը պետք է կատարի պարտավորությունների վերլուծություն և հաշվարկների իրականացում, ինչն ապահովում է, որ պարտքի չափը ճիշտ է առաջին իսկ քայլից։ Դրանից հետո, համապատասխան ծանուցումները, որոնք հաճախակի կոչվում են « հարկային ծանուցումներ», ուղարկվում են պարտք ունեցող անձանց։ Այս ծանուցումները պետք է ներառեն տեղեկություններ պարտքի չափի, վճարման ժամկետի և հնարավոր տուգանքների մասին:
Հետագայում, եթե պարտապան ֆիզիկական անձը չի կատարում իր պարտավորությունները, իրականացվում են իրավաբանական միջոցառումներ, որոնք կարող են ներառել դատարան դիմելը։ Այդ ժամանակ գործընթացը կարող է պահանջել լրացուցիչ փաստաթղթերի ներկայացում, ինչպիսիք են հարկային օրենսդրության համաձայն անհամաձայնությունների վերաբերյալ փաստաթղթեր:
Հարկային պարտավորությունների գանձման իրավական հիմքը
ՀՀ հարկային համակարգը հիմնված է այն սկզբունքների վրա, որոնք ապահովում են պետական ֆինանսների կայունությունը և քաղաքացիների իրավունքների պաշտպանությունը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նոր իրավական հիմք է տրամադրում հարկային մարմիններին, որպեսզի նրանք կարողանան ավելի արդյունավետ կերպով հավաքել հարկերը:
Այս որոշումը, համաձայն ՀՀ վարչական ընթացակարգերի օրենսդրության, մանրամասն սահմանում է այն դեպքերը, երբ հարկային մարմնին թույլատրվում է պարտավորությունների գանձումը։ Իրավաբանական վարչությունը պետք է ապահովի, որ բոլոր գործողությունները իրականացվեն համապատասխան օրենքների և կանոնների շրջանակներում, ինչը նշանակում է, որ պարտադիր է գործել պարզ և հասկանալի միջոցներով:
Իրավական հիմնական սկզբունքներից մեկն այն է, որ յուրաքանչյուր ֆիզիկական անձ պետք է իր հարկային պարտավորությունները կատարի: Հարկային պարտավորությունների գանձման կարգը վերաբերում է ոչ միայն հավաքագրման գործընթացին, այլ նաև քաղաքացիների իրավունքներին, որոնք պետք է պաշտպանված լինեն, որպեսզի չկորցնեն իրենց օրենքով սահմանված իրավունքները:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ լուրջ և բազմակի: Օրինակ, դատարանի որոշմամբ իրականացվող հարկային պարտավորությունների գանձման դեպքում, պարտապանը կարող է ենթարկվել ֆինանսական տուգանքների, որը կարող է մուտքագրվել պետական բյուջե:
Մյուս կողմից, հարկային պարտավորությունների չկատարման պատճառով կարող են լինել նաև այլ հետևանքներ, որոնք ազդում են քաղաքացիների առօրյա կյանքի վրա: Վարկային պատմության վատթարացումը, սոցիալական ապահովության իրավունքների կորուստը, և անգամ արգելանքների կիրառումը կարող են լինել այդ հետևանքների մի մասը:
Այսպիսով, հարկային պարտավորությունների ժամանակին կատարումը կարևոր է ոչ միայն պետական բյուջեի համար, այլ նաև քաղաքացիների ֆինանսական և սոցիալական իրավիճակի պահպանման համար: Հարկային մարմինների կողմից իրականացվող գործառույթները պետք է լինեն հետևողական և արդար, որպեսզի քաղաքացիները վստահեն հարկային համակարգին և լինեն պատրաստ իրենց պարտավորությունները կատարելու: