Ամփոփում և պայմաններ հավաքագրման գործընթացում
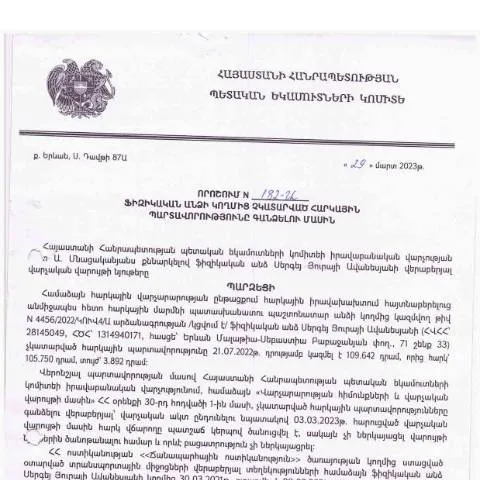
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի մի շարք կարևոր պայմաններ և գործընթացներ, որոնք հաջող իրականանալու համար անհրաժեշտ է հաշվի առնել:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը ստանում է տեղեկություն այն մասին, որ տվյալ ֆիզիկական անձն ունի չկատարված պարտավորություններ: Այս տեղեկությունը կարող է ձեռք բերվել տարբեր աղբյուրներից, ներառյալ հարկային ստուգումները, հաշվետվությունները և այլ իրավական փաստաթղթեր:
Գանձման ընթացքից մանրամասն տեղեկատվություն ստանալու համար հարկատուները կարող են դիմել ՀՀ ՊԵԿ տեղամասային գրասենյակներ, որտեղ կարող են տրամադրել համապատասխան տեղեկություններ, ինչպես նաև անհրաժեշտ ձևաթղթերը:
Հարկային պարտավորությունների գանձման օրենսդրական հիմքը
ՊԵԿ-ի որոշումն, որը հրապարակվել է 29.03.2023թ․, իր ենթակա է Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակում: Հարկային պարտավորությունների հավաքագրման գործընթացը իրականացվում է համաձայն «Հարկերի մասին» օրենքի և «Գլխավոր հարկային վարչության մասին» օրենքով սահմանված ընթացակարգերի:
Այս իրավական շրջանակը նաև ներառում է պարտադիր պահանջներ, որոնք հարկատուները պետք է կատարեն՝ հանձնարարականների և կանոնների պահպանումը, ինչպիսիք են հարկային հաշվետվությունները, ժամանակին վճարումներն ու այլ պարտավորությունները:
Օրենսդրության մեջ նշված մոտեցումները հավաստում են, որ բոլոր հարկատուները, անկախ իրենց սոցիալ-տնտեսական վիճակից, պետք է հավասարապես ենթարկվեն հարկային պարտավորությունների համապատասխան կատարումներին:
Հարկային պարտավորությունների գանձման հնարավորությունները և ծավալները
ՀՀ ՊԵԿ-ի իրավաբանները կարևորում են, որ յուրաքանչյուր հարկատու իր հարկային պարտավորություններն իրականացնելիս պետք է զգոն լինի: Գանձումը կարող է ներառել տարբեր մեխանիզմներ, օրինակ՝ հաշվարկման սխալների տարածումը, ապրանքների և ծառայությունների վաճառքում հարկի տոկոսադրույքների փոփոխությունները, ինչպես նաև գերազանցված ժամանակահատվածներում պարտավորությունների կատարումը:
Ավելին, հարկային մարմինը իրավունք ունի կիրառելու վարչական պատասխանատվություն՝ հիմնվելով դրանց համար նախատեսված իրավական հիմքերի վրա, ինչպիսիք են վարչական տուգանքները կամ հարկային պարտքերի հավաքագրման գործընթացը:
Այս բոլոր հնարավորությունները գործում են սահմանված պայմանների և պահանջների շրջանակներում, որոնք հարկատուները պետք է հաշվի առնեն՝ իրենց պարտավորությունները ժամանակին կատարելու համար: