Անվտանգության շրջապատում՝ հարկային պարտավորությունները գանձելու գործընթաց
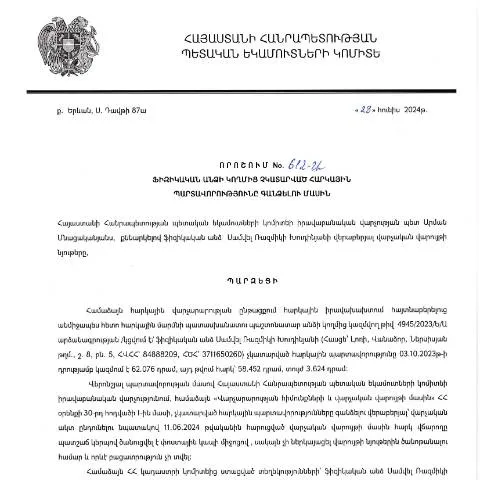
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.06.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 612-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որն ուղղված է հարկային պարտավորությունների արդյունավետ կատարման ապահովմանը։ Դեռևս հարկային պարտավորությունները չկատարողների համար նախատեսված գործողությունները սպառնալիք են երկրի տնտեսական կայունությանը, ուստի նրանց նկատմամբ կիրառվող վարչական միջոցները, ինչպիսիք են հարկային պարտավորությունները գանձելը, շատ կարևոր են։
Իրականացման գործընթացի ընդհանուր նկարագիր
Այս որոշումը միաձայնեցնում է այն գործընթացները, որոնք պետք է իրականացվեն՝ անձի կողմից չկատարված հարկային պարտավորությունները գանձելու համար։ Դրա մեջ մտնում են՝
- Հարկատուների ճանաչում և վարկանիշավորում
- Պարտավորությունների ակտերի կազմում
- Պարտավորությունների իրականացմամբ ռազմական հաշվետվություններ
Որպես հարկային մարմին, ՀՀ ՊԵԿ-ը պատասխանատու է ինչպես հարկային պարտավորությունների իրականացման, այնպես էլ հարկային պարտավորությունների գանձման գործընթացների համակարգման համար։
Որոշման առանձնահատկությունները
Այս որոշումը տարբերվում է նմանատիպ փաստաթղթերից նրանով, որ այն կ encompasses ծածկույթ է տալիս բոլոր ենթակետերին, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը։ Տեղական և միջազգային ներկայացուցիչները կարող են ունենալ տարբեր հայեցակետեր, սակայն այս օրենքը ընդհանրական է՝ ուղղված բոլոր հարկային պարտավորությունների գանձմանը։
Հարկային պարտավորությունների կարգը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն ժամանակին ու արդյունավետ։ Օրինակ՝ հարկային մարմինը նախ պետք է ճշտի, թե որ հարկատուներն ունեն պարտավորություններ և ինչպիսի պարտավորություններ են դրանք։ Ն afterwards, հարկային պարտավորությունները կատարվելուց հետո, այնուհետև ձևակերպվում են վարչական ակտերը՝ հարկային պարտավորությունները գանձելու նպատակով։
Որոնել տեղեկություններ՝ ցուցակներ և անհրաժեշտ փաստաթղթեր
Մինչ գործընթացի մեկնարկը հարկավոր է հավաքել բոլոր անհրաժեշտ փաստաթղթերը՝ կարևոր տեղեկությունների համար։ Այս փաստաթղթերը կարող են լինել՝
- Հարկատուի անձնագրի պատճեն
- Հարկային պարտավորությունների վրա տեղեկություններ
- Հարկային մարմնի կողմից տրամադրված տեղեկատու
Ազգային հարկային օրենսգրքի համաձայն, հարկային մարմինը պարտավոր է ապահովել սակագների սահմանումը՝ հաստատելով հարկային պարտավորությունների իրականացման գործընթացը։
Նկարագրություն և բացատրություններ
Կարևոր է նշել, որ որոշման շրջանակներում յուրաքանչյուր հարկատու կարող է իրավունք ունենալ՝ ներման դիմելու դեպքում, ուստի հարկավոր է նախօրոք մշակել այդ դիմումը։ Հարկային մարմինը կարող է նաև պահանջել լրացուցիչ տեղեկություններ՝ վերոհիշյալ գործընթացի արդյունավետության ապահովման համար։
Դիմումի ներկայացման ընթացակարգը
Հարկային պարտավորությունները գանձելու դիմումը կարող է ներկայացվել թե՛ առանձին, թե՛ էլեկտրոնային ձևով։ Առաջին դեպքում հարկատուն պետք է դիմի տեղական հարկային մարմին, իսկ երկրորդ դեպքում՝ օգտագործելով է-ծառայություններ։
Գործընթացի փուլերը
- Ընդունել դիմումը հարկային մարմնում
- Հարկային պարտավորությունների ուսումնասիրություն
- Ակտի կազմում և ներկայացում
- Ակտի իրականացում
Միջնորդական և իրավական հետագա քայլեր
Եթե դիմումը չի գնահատվում բավարար, ապա հարկատուն իրավունք ունի դիմելու դատարան՝ հարկային մարմնի անգործության դեմ։ Սա կարևոր քայլ է, որը թույլ է տալիս հարկատուներին պաշտպանել իրենց իրավունքները։
Դատարանի ուղեցույցները
Դատարանը պետք է ուսումնասիրի բոլոր ներկայացված փաստաթղթերը՝ երաշխավորելու, որ հարկային մարմինը չի խախտել օրենքի դրույթները։ Որպեսզի գործընթացը ընթանա արդյունավետ, հարկային մարմնի ներկայացուցիչները պետք է ունենան բոլոր համապատասխան փաստաթղթերը։
Հարկերի վճարման կարգը և ժամկետները
Հարկային պարտավորությունների գանձումը կարող է ենթարկվել նաև ժամկետների։ Հարկատուները պետք է ուշադիր լինեն՝ «Պետական հարկերի և տուրքերի մասին» օրենքի կարգավորումները կարգավորելու համար։ Ընդհանուր առմամբ, հարկային պարտավորությունների գանձման գործընթացը իրականացվում է մեկ տարվա ընթացքում՝ օրենքի սահմաններում։
Հարկային պարտավորությունների քանակը
Հարկային պարտավորությունները կարող են պաշտպանում լինել թվով և տեսակներով։ Յուրաքանչյուր հարկային պարտավորություն պետք է մանրամասն նկարագրվի՝ օրական, ամսական կամ տարեկան եղանակով։
Հարկային պարտավորությունները և դրանց հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ ծանր հետևանքներ՝ վաղաժամ լիազորություններիը, ինչպես նաև վարչական տուգանքներ։ Հարկատուները պետք է գիտակցեն այդ հետևանքները, քանի որ դրանք կարող են ազդել նրանց բիզնեսի և ֆինանսական կայունության վրա։
Դիվիդենտների վճարումը
Հարկային պարտավորությունները պետք է կատարվեն ստացված դիվիդենտների հաշվին՝ ըստ սահմանվող օրենսդրական կարգավորումների։
Վերջնական եզրակացություններ
ՀՀ ՊԵԿ իրավաբանական վարչության այս որոշումը կարևոր քայլ է հարկային պարտավորությունների գանձման համակարգի բարելավման ուղղությամբ։ Հարկային մարմնի կողմից իրականացվող գործողությունները պետք է լինեն թափանցիկ և արդար, որպեսզի հարկատուներն ունենան վստահություն՝ իրենց իրավունքների պաշտպանության մեջ։
ՊԵԿ-ի իրավաբանական վարչության նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձումը կարևոր գործընթաց է, որը պահանջում է մանրակրկիտ օրենսդրական և իրավաբանական գիտելիքներ: ՀՀ ՊԵԿ իրավաբանական վարչությունը չունի միայն վարչական գործառույթներ, այլ նաև ապահովում է հարկային օրենքների իրականացման իրավական շրջանակը: Այս վարչության կողմից ընդունված որոշումները, մասնավորապես, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» կատարումը, մեծ նշանակություն ունեն ինչպես հարկատուների, այնպես էլ պետական բյուջեի համար:
Այն գրեթե միշտ ենթադրում է, որ վարչությունը հնարավորինս արագ և արդյունավետ ձևով իրականացնում է հարկային պարտավորությունների գանձման գործընթացը: Այս շրջանակներում, հարկային մարմինները պարտավոր են անհրաժեշտ քայլեր ձեռնարկել հարկատուների իրավունքներին և շահերին համապատասխան:
Հարկային պարտավորությունների գանձման իրավական գործընթացը
Հարկային պարտավորությունների գանձման իրավական գործընթացն ունի մի շարք քայլեր, որոնք պարտադիր են հետևելու համար: Առաջին հերթին, հարկատուն պարտավոր է ստանալ ծանուցում, որը կներկայացնի չկատարված պարտավորության վերաբերյալ տեղեկություններ: Դրանից հետո, հարկատուն կարող է ներկայացնել հակառակարկություններ կամ անհրաժեշտ փաստաթղթեր, որոնք կվերացնեն կամ արդարացնեն այն:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 2024 թվականի հուլիսի 24-ին, պարունակում է նաև մի շարք պայմաններ, որոնք հարկատուների համար կարող են լինել օգտակար: Օրինակ, որոշման մեջ նշված են այն դեպքերը, երբ հարկատուները կարող են դիմել հարկային մարմիններին և ներկայացնել իրենց փաստարկները, ինչը կարող է հանգեցնել պարտավորությունների կրճատման կամ հետաձգման:
Սոցիալական ազդեցություններ և հարկային պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունների կատարման գործընթացը մեծ ազդեցություն ունի ոչ միայն պետական բյուջեի վրա, այլ նաև հասարակության սոցիալական վիճակի վրա: Հարկային եկամուտները, որպես պետական ֆինանսավորման հիմնական աղբյուր, ապահովում են հասարակական ծառայությունների և ծրագրերի ֆինանսավորում: Այս առումով, հարկային պարտավորությունների չկատարման հետևանքով առաջացող բացը կարող է հանգեցնել սոցիալական ծրագրերի փակման, ինչպիսին են առողջապահությունը, կրթությունը և սոցիալական ապահովությունը:
Այնպես որ, հարկային պարտավորությունների կատարման խթանումը պետք է դիտարկվի որպես համայնքային պատասխանատվություն: ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից իրականացվող գործունեությունը ոչ միայն իրավասական, այլև սոցիալական նշանակություն ունի, քանի որ այն նպաստում է հանրային վստահության պահպանմանը պետական կառավարման նկատմամբ: