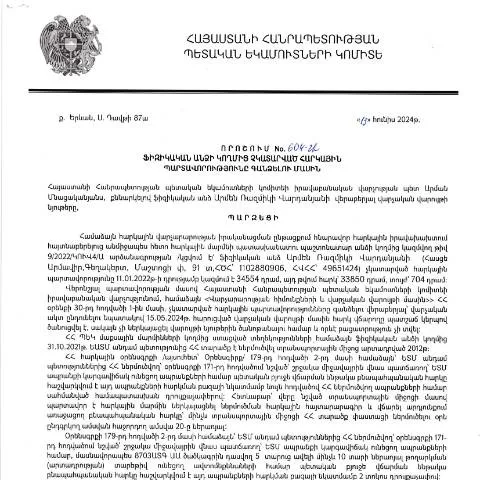
Հայաստանի Հանրապետության հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունները չեն միայն ֆինանսական պարտավորություններ, այլ նաև իրավական պահանջներ, որոնք անհրաժեշտ են պետության վարկորեն և տնտեսական կայունության ապահովման համար։ 2024 թվականի հունիսի 13-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 604-Ա որոշումն պարզեցնում է հարկային պարտավորությունների գանձման ընթացակարգը, որը վերաբերում է այն անձանց, ովքեր չկարողացան իրականացնել իրենց հարկային պարտավորությունները:
Ովքեր պետք է ներկայացնեն տվյալ փաստաթուղթը
Այս որոշման շրջանակներում հարկային պարտավորությունները ներկայացնելու իրավունքը ունեն գիտելիքներ ունեցող ցանկացած ֆիզիկական անձ, ով գտնվում է հարկային պարտավորությունների տակ։ Դրանք կարող են լինել՝
- Նվազագույն աշխատավարձով աշխատող մարդիկ,
- Երեխաների խնամքով զբաղվող ծնողներ,
- Օտարերկրյա քաղաքացիներ, ովքեր բնակվում են Հայաստանում վարձակալության պայմանագրերով,
- Նախկինում հարկային վճարումներ կատարող, սակայն այժմ ֆինանսական խնդիրներ ունեցող անձինք։
Փաստաթղթի նշանակությունը և գործընթացը
Այս փաստաթուղթը հանդիսանում է ծրագրի կարևորագույն բաղադրիչը, որը հնարավորություն է տալիս պետական մարմնին սկսել հարկային պարտավորությունների գանձման գործընթացը։ Անհրաժեշտ է նկատի ունենալ, որ Որոշումն ունի պատշաճ իրավական ուժ և կարող է կիրառվել միայն օրենքի սահմաններում։ Տվյալ գործընթացի շրջանակներում հարկային մարմինները կարող են կիրառել պարտադիր միջոցներ՝ սկսած պահանջատու գրավոր ծանուցումներից, մինչեւ հարկային վերահսկողություն:
Փաստաթղթի կառուցվածքը և լրացման առանձնահատկությունները
Անհրաժեշտ է ուշադիր լրացնել 604-Ա որոշման ձևը, որի մեջ ընդգրկված են հետևյալ հիմնական բաժինները:
- Անուն, ազգանուն և ծննդյան ամսաթիվ - Համոզվեք, որ տվյալները ճիշտ են և համապատասխանում են անձնագրին:
- Հարկային պարտավորությունների տեսակը - Ընտրեք այն պարտավորությունը, որը չեք կատարում:
- Գանձման երկարացումն ու պայմանները - Հստակեցրեք, թե ինչու եք հաղթահարել պարտավորությունները:
- Խնդրի նկարագրություն - Պատկերացրեք ձեր իրավիճակը:
Վերջին բաժնում՝ Հաստատուն ստորագրությունը, հնարավոր է, որ անհրաժեշտ լինի նաև գրել բացատրություն:
Որպեսզի գործընթացը լինի արդյունավետ
Դուք պետք է ուշադիր հետևեք հասցեին, որտեղ պետք է ուղարկեք լրացված փաստաթուղթը:
- Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ նամակագրությամբ։
- Եթերային հասցեից բացի, պետք է այն ուղարկել նաև էլեկտրոնային տարբերակով՝ հարկային մարմինների պաշտոնական կայքում ոչ ուշ, քան 10 աշխատանքային օր:
Այսպիսով, ճիշտ և հավաստիք տվյալներ ներկայացնելու դեպքում կարող եք մեծացնել ձեր պահանջարկը:
Չափազանց կարևոր ենթակետեր
Չի կարելի մոռանալ, որ Խախտված ժամկետները, երբեք չպետք է համբերել։ Պետք է հստակ գիտակցել, որ ֆիզիկական անձինք կարող են ստանալ վարչական պատասխանատվություն:
«Հարկային պարտավորությունների չկատարման դեպքում՝ պետությունը իրավունք ունի կիրառել ֆինանսական միջոցներ, ուստի անհրաժեշտ է լինել առավել ուշադիր»
Հարկային պարտավորությունների չկատարման հետևանքները
Դուք պետք է իմանաք, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հետևյալ հետևանքների:
- Անհրաժեշտ է վճարել տույժեր և տուգանքներ,
- Կիրառել կարող եք վարչական իրավաբանական մոտեցումներ,
- Հարկային մարմինը կարող է սկսել հարկային վերահսկողություն:
Մանրամասներ և խորհրդատվություն
Խորհուրդ է տրվում դիմել ՀՀ ՊԵԿ-ին կամ իրավաբանի, ով կարող է օգնել ձեզ այս գործընթացում՝ ապահովելով ավելի արագ և արդյունավետ մոտեցում:
Վերջնական նպատակները
Արդյունքում, հարկային պարտավորությունների գանձման գործընթացը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, ով ցանկանում է պահպանել օրենքը և կատարելու իր իրավական պարտավորությունները:
Ապահովելով անհրաժեշտ փաստաթղթերը և կատարելով համապատասխան քայլերը, գործում եք ոչ միայն ըստ օրենքի, այլև մասնակցում եք երկրի տնտեսական կայունության պահպանմանը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 13.06.2024թ. կայացված 604-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը իրականացվում է հստակ կանոններով եւ ժամկետներով: Գանձման գործընթացը ենթադրում է ոչ միայն պարտավորությունների հայտնաբերում, այլեւ դրանց արդյունավետ եւ օրինական միջոցներով գանձում:
Առաջին հերթին, հարկային պարտավորությունները գանձվում են ֆիզիկական անձանց կողմից ներկայացված հայտարարությունների հիման վրա: Եթե հարկային օրենսդրության համաձայն` ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ապա ՊԵԿ-ն ունի իրավասություն ձեռնարկելու հարկային միջոցներ: Այդ միջոցներն ընդգրկում են հարկային ստուգումներ, ծանուցումներ եւ պահանջներ:
Նաեւ, անհրաժեշտ է ուշադրություն դարձնել, որ հարկային պարտավորությունների գանձման գործընթացում կարող են ներգրավվել նաեւ օրենսդրական փոփոխություններ, որոնք կարող են ազդել հաստատված ժամկետների եւ կարգերի վրա: Այն դեպքում, եթե ֆիզիկական անձը ունակ չէ կատարելու իր պարտավորությունները, ՊԵԿ-ն կարող է առաջարկել տարբեր լուծումներ, որոնք ներառում են պարտավորությունների մարումը հստակեցված ժամկետներում:
Արդյունքների եւ հետևանքների գնահատում
ՀՀ ՊԵԿ-ի 604-Ա որոշման արդյունքում հարկային պարտավորությունների գանձումը կարող է ունենալ տարբեր հետևանքներ, ինչպես իրավաբանական, այնպես էլ ֆինանսական ոլորտներում: Դրանք կարող են ընդգրկել հարկային պարտավորությունների մարումը, նաեւ ֆինանսական պատիժների կիրառումը, ինչը կարող է նշանակալի ազդեցություն ունենալ ֆիզիկական անձի ֆինանսական վիճակի վրա:
Առաջին հերթին, հարկային պարտավորությունների ժամանակին կատարումը նվազեցնում է իրավաբանական քանակը և նպաստում է անձի խորհրդակցային պարտավորությունների կատարմանը: Բացի այդ, պարտավորությունների չկատարումը կարող է բերել ֆինանսական պատիժների եւ լրացուցիչ վճարների, ինչը կարող է նշանակալիորեն եւ մեծ թվով ավելացնել ֆիզիկական անձի ընդհանուր պարտավորությունները:
Այդ իսկ պատճառով, ֆիզիկական անձինք պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների կատարման հարցում եւ անհրաժեշտության դեպքում խորհրդակցեն հարկային մասնագետների հետ, որպեսզի կարողանան նվազեցնել ռիսկերը:
Հարկային պարտավորությունների գանձման մարտահրավերները
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը կարող է հանդիպել մի շարք մարտահրավերների, որոնք պահանջում են կոնկրետ լուծումների հայտնաբերում: Այդ մարտահրավերներից մի քանիսը ներառում են հարկային հայտարարությունների ճիշտ լրացման հարցերը, ինչպես նաեւ հարկային համակարգի բարդությունը:
Բազմաթիվ ֆիզիկական անձինք, հատկապես այսօր, երբ առցանց ծառայությունները եւ տեխնոլոգիաները մեծ դեր են խաղում, կարող են հանդիպել դժվարությունների հարկային պարտավորությունների հայտարարումների լրացման ժամանակ: Որոշ անձինք կարող են ավելորդ բարդություն զգալ հարկային համակարգի կանոններին եւ կարգերին, ինչը կարող է հանգեցնել բացթողումների:
Այդ իսկ պատճառով, ՀՀ ՊԵԿ-ը պետք է շարունակաբար աշխատի կրթական ծրագրերի եւ միջոցառումների միջոցով, որոնք կօգնեն ֆիզիկական անձանց ավելի լավ հասկանալ հարկային համակարգը եւ կատարել իրենց պարտավորությունները ճիշտ եւ ժամանակին: