Բարի գալուստ հարկային պարտավորությունների իրականացման գործընթացներ
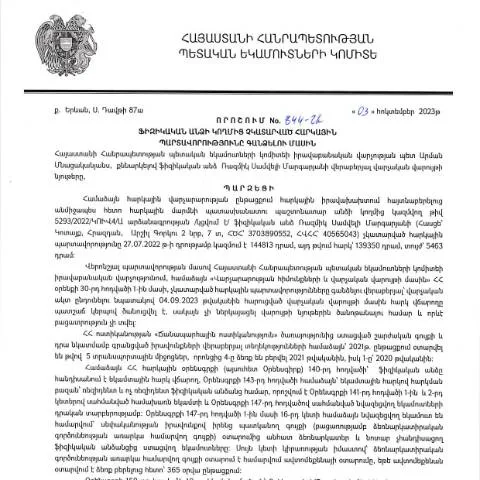
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 844-Ա որոշման կարևորությունը կայանում է այն մեջ, որ այն սահմանում է իրավական շրջանակ, որի շրջանակներում հարկային պարտավորությունները կարելի է գանձել սահմանված ժամկետներում։ Այս որոշումը վերաբերում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և ապահովում է իրավական հիմքեր՝ դրանց կատարումը պահանջելու համար։
Համակարգային դաշտը և պատմական համատեքստը
Մինչ այս որոշման ընդունումը, անհրաժեշտ էր վճռական քայլեր ձեռնարկել մեր հարկային համակարգի արդյունավետությունը բարելավելու համար։ Հարկային պարտավորությունների գանձման գործընթացները, որոնք հաճախ ընկնում էին անտեսանելիության տակ, այսպես ասած, «առանցխոս» էին, սակայն ներկայիս որոշմամբ կառավարությունը ցանկանում է ստեղծել ավելի թափանցիկ և կառուցողական մթնոլորտ։
Օրինագիծը մշակվել է՝ հաշվի առնելով ՀՀ վարչական գործընթացների օրենսդրությունը (HO-139-N, փոփոխություններ 2025թ․), որը պարտադրում է գերազանցել անցյալում գոյություն ունեցող սահմանափակումները և խթանել հարկային պարտավորությունների կատարումը։
Ինչը առանձնացնում է 844-Ա որոշումը
844-Ա որոշումը տարբերակում է այլ հարկային փաստաթղթերից, որոնք հաճախ խառնվում են կամ չէին բավարարում ընթացակարգային պահանջները։ Այս որոշման կարեւորությունն այն է, որ այն ուղղակիորեն սահմանում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու միջոցները։
Այն, որ այս որոշումը միտված է բացառապես ֆիզիկական անձանց, նորություն է, քանի որ նախկինում նման կարգավորումներ գոյություն չունեին։ Ցանկացած անձ, ով չի կատարել իր հարկային պարտավորությունները, մտնում է այս կարգավորման տակ, և որոշումը պահանջում է, որ հարկային մարմինները համապատասխան գործողություններ կատարեն:
Ֆորմայի կառուցվածքը և լրացման առանձնահատկությունները
Դիմումի ձևը, որով անհրաժեշտ է ներկայացնել հարկային պարտավորությունների գանձման մասին տեղեկությունները, ունի մի քանի կարևոր բաժիններ։ Դրանք են՝
- Անձնական տվյալներ: պետք է նշել անձի լրիվ անունը, ազգությունը, ծննդյան ամսաթիվը և ՀՀ քաղաքացիության վկայականի համարը:
- Հարկային պարտավորությունների տեսակը: այստեղ անհրաժեշտ է նշել, թե որ հարկային պարտավորությունն է չկատարվել և ինչու:
- Պատճառները: այստեղ կարող եք ներկայացնել հիմնավորումները, որոնք արտահայտում են, թե ինչու պարտավորությունները չեն կատարվել:
Գործընթացի ընթացքում, կարևոր է ուշադրություն դարձնել ապահովագրական տվյալների և փաստաթղթերի ճիշտ լրացմանը, քանի որ սխալ կամ բացթողումներ կարող են հանգեցնել դիմումի մերժման:
Ինչպես գործել սույն որոշման շրջանակներում
Դիմումը պետք է ներկայացնել հարկային մարմիններին, և անհրաժեշտ է, որ դիմումը գտնվի համապատասխան ձևում՝ պահպանելով բոլոր ընթացակարգային պահանջները։ Այստեղ շատ կարևոր է, թե ինչպիսի փաստաթղթեր եք ներկայացնում՝ հաշվի առնելով, որ ցանկացած տեղեկություն կամ փաստաթուղթ, որը բացակայում է, կարող է հանգեցնել գործընթացի ձգձգմանը:
Վարչական մարմնի արձագանքը և գործընթացը
Դիմումը ներկայացնելուց հետո՝ հարկային մարմինները պարտավոր են արձագանքել սահմանված ժամկետում։ Դրանք պետք է իրականացնել համապատասխան ընթացակարգեր, իսկ դիմողի իրավունքները պետք է լինենուհետև ապահովված:
- Դիմումի ընդունման հաստատումը, որը ուղարկվում է հայտատուին:
- Ուսումնասիրության և պատասխանների տրամադրումը, որի ժամանակ հարկային մարմինները պետք է հիմնավորեն իրենց գործողությունները:
Հատուկ դեպքեր, որոնք արժե հաշվի առնել
Դիտարկվող գործընթացների շրջանակներում, առանձնահատուկ դեպքերը կարող են ընդգրկել հետևյալ իրավիճակները:
- Արտասահմանցի քաղաքացիների համար: նրանք պետք է առաջնորդվեն հատուկ կանոններով, որոնք կիրառվում են արտերկրում բնակվող ՀՀ քաղաքացիների նկատմամբ:
- Մինորների համար: մինորները պետք է ներկայացնեն իրենց ծնողների կամ օրինական ներկայացուցիչների կողմից ստորագրված դիմում:
Դիմումի ներկայացման ալիքները
Դիմումը կարող է ներկայացվել մի քանի տարբեր ուղիներով՝
- Էլեկտրոնային տարբերակով: գրանցված էլեկտրոնային ստորագրմամբ:
- Թուղթով: հարկային մարմնի շենքում կամ ստորաբաժանումներում:
- Դիմումի ուղարկում փոստով: սակայն այս տարբերակն ունի որոշակի ժամանակային սահմանափակումներ:
Լրացուցիչ տեղեկությունների համար, դիմողները կարող են այցելել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ ներկայացված են բոլոր ընթացակարգերն ու պահանջները:
844-Ա որոշման շրջանակներում հարկային պարտավորությունների իրականացման գործընթացը հսկայական կարևորություն ունի մեր երկրի հարկային համակարգի կայունության և թափանցիկության ապահովման համար: Կառավարությունը հետամուտ է այս կարգավորումների կատարումը և ուզում է, որ յուրաքանչյուր անձ պարտաճանաչ կատրի իր հարկային պարտավորությունները:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 844-Ա որոշումը ընդգծում է այն կարևորությունը, որը հարկային պարտավորությունների կատարումը ունի յուրաքանչյուր ֆիզիկական անձի և տնտեսվարողի համար: Հարկային պարտավորություններն իրականացնելու պարտադիրությունը ապահովում է պետական բյուջեն, իսկ դրանց չկատարման դեպքում առաջանում են հետևանքներ, որոնք կարող են ներառել ոչ միայն ֆինանսական տույժեր, այլ նաև վարչական պատասխանատվություն:
Հարկային պարտավորությունների կատարումը միշտ էլ ենթադրում է հաշվարկման ճշգրտություն: Ֆիզիկական անձինք պետք է տեղյակ լինեն, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել արգելանքների, որը կանդրադառնա նրանց գործունեությանը: Փաստաթղթերը, որոնք կապված են հարկային պարտավորությունների հետ, պետք է ներկայացվեն ՀՀ ՊԵԿ-ին ժամանակին, որպեսզի բացառվեն հնարավոր վարչական տույժերը:
Թափանցիկություն և հարկային պարտավորությունների կարգավորման գործընթաց
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է բարձր մակարդակի թափանցիկություն և հաշվետվողականություն: ՀՀ ՊԵԿ-ն ունի օրենքով սահմանված պարտավորություններ, որոնք վերաբերում են հարկային վճարումների գանձմանը, և դրանք պետք է իրականացվեն համապատասխանությամբ: Արձանագրություններն ու վճարումների հիմքերը պետք է լինեն հասանելի և պարզ:
Դեռևս հարկային պարտավորությունների կարգավորման գործընթացում կարևոր է նաև քաղաքացիների ներգրավվածությունը: ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս քաղաքացիներին հետևել իրենց հարկային պարտավորություններին, իսկ հարկային վարչական ակտերն իրականացնելու համար կարող են օգտվել էլեկտրոնային ստորագրության միջոցով:
Հարկային դյուրացումներ և հնարավորությունները
Հարկային պարտավորությունների կատարումը կարող է լինել նաև դյուրացված որոշ դեպքերում: ՀՀ օրենսդրությունը նախատեսում է որոշ հարկային դյուրացումներ, որոնք կարող են կիրառվել տարբեր կատեգորիաների համար, այդ թվում՝ սոցիալապես խոցելի խմբերի համար: Սա հանդիսանում է հնարավորություն, որը պետք է դուրս բերվի յուրաքանչյուր հարկ վճարողի կողմից, որպեսզի ստացվի առավելագույն օգուտ:
Դյուրացումների կիրառման գործընթացը ենթադրում է, որ հարկ վճարողները պետք է դիմեն համապատասխան մարմնին՝ ներկայացնելով անհրաժեշտ փաստաթղթերը, որոնք հաստատում են նրանց իրավունքը: Հարկային դյուրացումները կարող են ներառել նաև հարկային արձակուրդներ որոշակի ժամանակահատվածի համար, ինչը կարող է օգնության ձեռք մեկնել փոքր և միջին ձեռնարկություններին: