Ներդրված խնդիրները և պահանջները
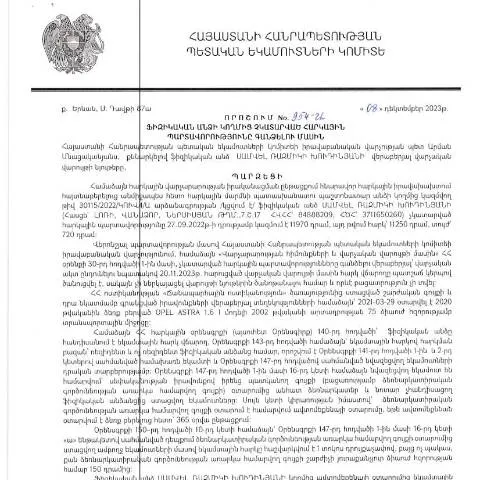
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՀՊԵԿ) կողմից 2023 թվականի դեկտեմբերի 8-ին ընդունված որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը: Սա կարևոր փաստաթուղթ է, որը պետք է լրացվի այն քաղաքացիների կողմից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս փաստաթուղթը ներկայացնում է հարկային վարչության ղեկավար Սամվել Ռազմիկի Խուդինյանի ստորագրությամբ:
Ովքե՞ր պետք է լրացնեն և ներկայացնեն փաստաթուղթը
Ֆիզիկական անձինք, ովքեր պարտավոր են վճարել հարկեր, սակայն չեն կատարել այդ պարտավորությունները, պարտավոր են լրացնել և ներկայացնել այս որոշման հիման վրա ձևավորված փաստաթուղթը: Սա կարող է լինել, օրինակ, անձինք, ովքեր չեն վճարել իրենց եկամտային հարկերը կամ սոցիալական ապահովության վճարները:
Հարկային պարտավորությունների տեսակները
- Եկամտային հարկ
- Սոցիալական ապահովության հարկ
- Ավտոմոբիլային հարկ
- Շրջանառության հարկ
Պատասխանատու մարմինը և նրա դերը
Այս փաստաթղթի ներկայացման իրավական հիմքը ՀՀ Կառավարության որոշումն է, որը նպատակ ունի ներկայացնել հարկային պարտավորությունների կատարումը և համապատասխան կերպով կարգավորել դրանք: ՀՊԵԿ-ը իրականացնում է հարկային պարտավորությունների վերահսկողությունը և պատասխանատու է փաստաթղթի ստացման, մշակման և պահանջների գնահատման համար:
Պատրաստման և ներկայացման գործընթացը
Հարկային պարտավորությունները գանձելու վերաբերյալ փաստաթղթի պատրաստումը, որը հայտնի է որպես «Չկատարված հարկային պարտավորությունների գանձման մասին» ձև, կարող է իրականացվել երկու հիմնական ձևով:
Երեք հիմնական փուլեր
- Շրջանառություն: Ֆիզիկական անձը պետք է նախապատրաստի անհրաժեշտ տեղեկությունները:
- Ֆորմայի լրացում: Ցանկալի է ուշադիր լրացնել բոլոր տողերը, որպեսզի խուսափեք սխալներից:
- Ներկայացում: Ներկայացրեք լրացված ձևը ՀՊԵԿ-ին իր համապատասխան գրասենյակում կամ էլեկտրոնային եղանակով:
Ներկայացման եղանակները
Այս փաստաթուղթը կարելի է ներկայացնել հետևյալ եղանակներով:
- Առաջին հերթին՝ առճակատային ներկայացում ՀՊԵԿ մարզային գրասենյակներում:
- Երկրորդ՝ էլեկտրոնային համակարգի միջոցով, օգտագործելով անձնական թվանշային ստորագրություն:
- Երրորդ՝ դեսպանատուների կամ կոնսուլյար ծառայությունների միջոցով՝ արտերկրում:
Ֆորմայի կառուցվածքը և լրացման մանրամասները
Ֆորման բաղկացած է մի քանի բաժիններից, որոնց մեջ մանրամասն ներկայացվում են բոլոր անհրաժեշտ տեղեկությունները: Օրինակ, հարկատուի անուն, ազգանուն, ծննդյան ամսաթիվ, ՀՎՀՀ (Հանրապետության հաշվառման համարի հսկիչ):
Բաժիններ
- Հարկատուի տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորության մանրամասները: Նշել հանդես եկած պարտավորությունները:
- Աջակցող փաստաթղթեր: Պատասխանատու մարմնին ներկայացվող փաստաթղթերի ցանկը:
Սխալների կանխարգելումը
Ֆորմայի լրացման գործընթացում մի քանի սովորական սխալներ կարող են առաջանալ, ինչպիսիք են:
- Տվյալների սխալ նշում կամ լրացումն առանց համապատասխան տեղեկատվության:
- Անհրաժեշտ փաստաթղթերի բացակայություն:
- Էլեկտրոնային ձևի դեպքում՝ ստորագրման բացակայություն:
Հարկային պարտավորությունների վճարման ընթացակարգը
Ֆորմայի ներկայացումից հետո, ՀՊԵԿ-ը գնահատում է ներկայացված փաստաթուղթը և որոշում կայացնում հարկային պարտավորությունների մասին: Եթե հարկային պարտավորությունը հաստատվում է, հարկատուն անվավեր պարտականություն է ստանում, որը պետք է վճարվի:
Վճարման ժամկետներ
Վճարումն իրականացվում է սահմանված ժամկետներում, որոնք կարող են տարբեր լինել յուրաքանչյուր հարկային պարտավորության համար: Ցանկացած ուշացում կարող է բերել տուգանքների կիրառման:
Ինչպե՞ս հետևել գործընթացին
Հարկային պարտավորությունների գանձման գործընթացի նկատմամբ վերահսկողությունը կարող է իրականացվել ՀՊԵԿ պաշտոնական կայքում:
Փաստաթղթերի ստուգման համակարգ
Հարկատուներն ունեն հնարավորությունը ստուգել իրենց ներկայացրած հավատարմագրերը և հետևել գործընթացի ընթացքին. նրանք կարող են օգտվել կայքից՝ մուտք գործելով անձնական հաշիվ:
Ի՞նչ տարբերակումներ կան մյուս ձևաթղթերից
Այս ձևի առանձնահատկությունը այն է, որ այն նախատեսված է միայն նրանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այլ փաստաթղթեր, որոնք կարող են խառնվել այս ձևի մեջ, ներառում են «Հարկային հայտարարագիրը» կամ «Այլ ստուգումներ»:
Համեմատական վերլուծություն
| Դոկումենտի տեսակը | Ուժի մեջ | Նպատակ |
|---|---|---|
| Չկատարված հարկային պարտավորությունների մասին | Պահանջվող | Հարկային պարտավորությունների գանձում |
| Հարկային հայտարարագիր | Պայմանական | Հարկային պարտավորությունների հայտարարում |
| Այլ ստուգումներ | Ընտրովի | Հարկային պարտավորությունների առնչությամբ |
Փաստաթղթի նշանակությունը ամբողջ գործընթացում
Սույն ձևը կարևոր տարր է հարկային պարտավորությունների համակարգում: Միթէ այն միայն փաստաթուղթ է, թե՞ ավելի խորքային է: Այն նպաստում է հարկային վարչության և քաղաքացիների միջև փոխադարձ վստահության ստեղծմանը:
Հարկային բարեփոխումների դերը
Այս փաստաթղթի ներդրումը ոչ միայն աջակցում է պետական եկամուտների աճին, այլև նպաստում է հարկային բարեփոխումների իրականացմանը: Երբ քաղաքացիները կատարում են իրենց պարտավորությունները, դա նշանակում է, որ նրանց նկատմամբ վստահություն կա:
Անձնական տվյալների պաշտպանության խնդիրները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ընդունելով 08.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 954-Ա որոշումը, կարևորում է անձնական տվյալների պաշտպանությունը: Այս որոշման շրջանակներում անհրաժեշտ է հաշվի առնել, որ ֆիզիկական անձի տվյալները, ինչպես նաև նրա հարկային պարտավորությունների履արմանը վերաբերող տեղեկատվությունը, ենթակա են խիստ պաշտպանության:
Դրանով հանդերձ, հարկային պարտավորությունների գանձման գործընթացում կարևորվում է նաև առցանց ծառայությունների կիրառումը, որը թույլ է տալիս ապահովել տվյալների անվտանգություն և արագություն: Արժեքավոր է նշել, որ մուտքագրելով անձնական տեղեկությունները, հարկ վճարողը պարտավոր է ապահովել դրանց ճշտությունը, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել իրավական խնդիրների:
Հարկային պարտավորությունների կարգավորման մեթոդներ
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք մեթոդներ, որոնք կախված են պարտավորությունների բնույթից և չափից: ՀՀ ՊԵԿ իրավաբանական վարչությունը հրապարակել է մի շարք ուղեցույցներ, որոնց հիման վրա հարկ վճարողները կարող են տարբերակել միջոցառումները, որոնք կիրառվում են նրանց պարագայում:
Առաջին հերթին, հարկ վճարողը կարող է դիմել ինքնակամ կարգավորման մեթոդին՝ ըստ որի, այն կարող է կարգավորել իր պարտավորությունները, առանց երբևէ վիճարկելու այն: Նման դեպքերում, հարկ վճարողը կարող է օգտվել էլեկտրոնային ծառայություններից, որպեսզի ապահովի արագ ընթացքը:
Մյուս կողմից, եթե հարկ վճարողը չի ընդունում իրեն վերագրված պարտավորությունները, ապա նա ունի իրավունք դիմել օրենսդրական կարգավորումներին և ներկայացնելու իր փաստարկները ՀՀ ՊԵԿ: Այս դեպքում, դիմումն ընդունելու համար հարկավոր է ներկայացնել համապատասխան փաստաթղթեր, որոնք կարող են ընդգրկել նաև հաշվետվություններ ու հաշիվ-փաստաթղթեր:
Առաջին քայլերը հարկային պարտավորությունների գանձման գործընթացում
Խնդրի լուծման գործընթացը սկսվում է հարկային պարտավորությունների ներկայացմամբ: ՀՀ ՊԵԿ-ն առաջարկում է իր փոխկապակցված համակարգերի միջոցով իրավունք ստանալ նամակներ՝ կապված պարտավորությունների վերաբերյալ: Եթե դուք ստացել եք համապատասխան ծանուցում, ապա առաջին քայլը պետք է լինի դրա մանրակրկիտ ուսումնասիրությունը:
Եթե ծանուցման մեջ նշված տեղեկություններն անճշտ են կամ դուք կարծում եք, որ ձեր պարտավորությունները չեն համապատասխանում, ապա պետք է անհապաղ դիմել ՊԵԿ: Դիմումը կարելի է ներկայացնել առցանց, օգտագործելով ID քարտերի և էլեկտրոնային ստորագրությունների հնարավորությունները:
Այս գործընթացում կարևոր է նաև պահպանել բոլոր փաստաթղթերի պատճենները, որոնք կարող են օգտակար լինել հետագա վիճարկման դեպքում: Հարկ վճարողը պետք է ուշադիր լինի ժամկետների նկատմամբ, քանի որ ցանկացած ուշացում կարող է հանգեցնել լրացուցիչ տուգանքների: