Հարկային պարտավորությունների կատարումը և դրա հետևանքները
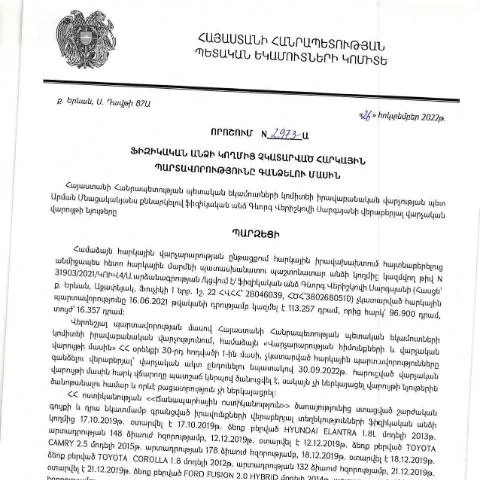
Հայաստանի Հանրապետության հարկային օրենսդրությունը հստակ սահմանում է ֆիզիկական անձանց հարկային պարտավորությունները: Սակայն կան դեպքեր, երբ անձը չի կատարում իր պարտավորությունները, ինչի արդյունքում պետությունը կարող է գործարկել հարկային պարտավորությունները գանձելու գործընթացը: Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2973-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն կարգավորում է այդ գործընթացը:
Ֆորմայի նշանակությունը և կարգը
Այս որոշումը վերաբերում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումն իր մեջ ներառում է նաև համապատասխան ֆորմայի լրացման անհրաժեշտությունը: Որոշումը պարունակում է հիմունքներ, որոնք թույլ են տալիս Հայաստանի Հանրապետության հարկային ծառայությանը հարկային պարտավորություններն ավելի արդյունավետ կերպով կառավարել:
Այս որոշման շրջանակներում, հարկային պարտավորությունները գանձելու գործընթացի իրականացման համար անհրաժեշտ է լրացնել համապատասխան ֆորմա՝ N2973. Անձը, որը պարտավոր է կատարելու ֆինանսական վճարները, պետք է ներկայացնի այդ ֆորման, թեև որոշ դեպքերում կարող են լինել բացառություններ:
Ով կարող է ներկայացնել ֆորման
- Ֆիզիկական անձիք, որոնց վրա կիրառվում են հարկային պարտավորություններ:
- Իրավաբանական անձինք, եթե նրանց սպասարկող հարկային համակարգը ենթադրում է այդպիսի պարտավորությունների փոխանցում:
- Օտարերկրյա ֆիզիկական անձիք, եթե նրանք ունեն հարկային պարտավորություններ Հայաստանում:
Ֆորմայի լրացման գործընթացը
Ֆորմայի ճիշտ լրացումը կարևոր է, քանի որ դա կարող է կանխել հետագայում առաջացող խնդիրները: Ֆորման պետք է լրացվի հետևյալ կերպ:
- Անձնական տվյալների լրացում՝ անուն, ազգանուն, ազգություն, ծննդյան ամսաթիվ:
- Հարկային համարը (TIN)՝ եթե առկա է:
- Նկարագրել համապատասխան հարկային պարտավորությունները՝ լրացնելով համապատասխան տետրը:
- Վճարման եղանակի ընտրություն՝ կա՛մ մեկանվագ, կա՛մ ժամանակով (առանձնացնել ամսաթիվը):
Ֆորմայի լրացման հիմնական պահանջները
Ֆորման պետք է լրացվի հայերեն լեզվով: Կարևոր է, որ բոլոր հայտվող տվյալները լինեն ճշգրիտ և համապատասխան իրականությանը, քանի որ սխալները կարող են հանգեցնել իրավաբանական խնդիրների:
Ելքային գործընթացը և հնարավոր հետևանքները
Ֆորմայի ներկայացումը ևս մեկ քայլ է հարկային պարտավորությունների կատարման ուղիում: Այն չի միայն վերաբերում պարտավորությունների կատարումին, այլև կարող է ունենալ տարբեր հետևանքներ:
- Եթե պարտավորությունը կատարվի, ապա կարող է լինել համապատասխան վճարման հաստատում:
- Երբ պարտավորությունը չի կատարվում, ապա կարող են կիրառվել վարչական տույժեր կամ լրացուցիչ վճարներ:
- Շարունակական պարտավորությունների գրանցումը կարող է հանգեցնել դատարան դիմելու իրավունքին:
Դեպքեր և բացառություններ
Որոշ դեպքեր ունեն հատուկ պայմաններ, որոնք կարող են փոխել գործընթացը:
- Մանկավարժական անձինք - երեխաների ծնողները կամ քրեական պատասխանատվության հետ կապված անձինք կարող են դիմել հատուկ կարգով:
- Օտարերկրյա քաղաքացիներ - նրանք պետք է ունենան հատուկ թղթաբանություն, որպեսզի կարողանան լրացնել պետքական ակտերը:
Դեպոզիտ և լրացման տարբերակները
Ֆորմայի ներկայացումը հնարավոր է իրականացնել մի քանի տարբերակներով:
| Դեպոզիտի եղանակը | Նկարագրություն |
|---|---|
| Էլեկտրոնային եղանակ | Հարկային համակարգի կայքում տրամադրված համապատասխան ֆորմաները լրացնել և ուղարկել: |
| Անձամբ | Գործող հարկային գրասենյակում ֆորման լրացնել և ներկայացնել: |
| Փոստով | Ֆորման լրացնել, ստորագրել և ուղարկել համապատասխան գրասենյակ: |
Տեղեկատվական ռեսուրսներ և աջակցության ծառայություններ
Անձիները, որոնք ցանկանում են ստանալ ավելի մանրամասն տեղեկություններ կամ օգնություն, կարող են դիմել հետևյալ ռեսուրսներին:
- Հայաստանի Հանրապետության Պետական եկամուտների կոմիտե՝ ներառյալ զանգահարելով կենտրոնական ծառայություններին:
- Հարկային խորհրդատվական կազմակերպություններ, որոնք առաջարկում են մասնագիտական օգնություն:
- Հարկային ոլորտի գիտակ անձինք, ովքեր կարող են առաջարկել իրավաբանական աջակցություն:
Հարկային պարտավորությունների կատարման գործընթացը կարող է թվալ բարդ, սակայն ճիշտ քայլերի միջոցով նաև կարող է գնալ ավելի հարթ: Յուրաքանչյուր անձ պետք է գիտակցի իր պարտականությունները և հետևի դրանց կատարմանը, որպեսզի չբախվի հետագա խոչընդոտների:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվող որոշումները, ինչպես օրինակ 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2973-Ա, ունեն կարևոր դերակատարություն հարկային համակարգում։ Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչը կարող է հանգեցնել հարկային պարտքերի հավաքագրման։ Այս գործընթացում կարևոր է հետևյալ հանգամանքները:
- Գումարի պարզեցում: Հարկային պարտավորությունների հավաքագրման գործընթացը սկսվում է տարբեր փուլերից, որտեղ առաջինը տվյալ հարկերի պարզեցումն է, որով ՊԵԿ-ը պետք է հաստատի, թե ինչ գումարներ են պետք հավաքել և ինչ ժամկետներում:
- Տեղեկատվական համակարգեր: Ներկայումս ՊԵԿ-ը կիրառում է էլեկտրոնային համակարգեր, որոնք թույլ են տալիս արագ և արդյունավետ հավաքել պարտքեր և վերահսկել վճարումները:
- Սպասարկման ընթացակարգեր: Ֆիզիկական անձինք պարտավոր են հետևել ՊԵԿ-ի հրահանգներին և արագ արձագանքել պահանջներին, հակառակ դեպքում կարող են դառնալ լրացուցիչ տույժերի ու քրեական պատասխանատվության ենթակա:
Նախորդ որոշումների ազդեցությունը
26.10.2022-ին կայացված թիվ 2973-Ա որոշումը չի կարող դիտարկվել միայն որպես մեկ առանձին փաստաթուղթ, այլ պետք է դիտարկել նախորդ որոշումների համատեքստում։ Այստեղ կարևոր է հասկանալ, թե ինչպես են նախորդ որոշումները ձևավորել Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման դաշտը:
- Հարկային իրավունքներ: Նախորդ որոշումները, ինչպես նաև դրանց արդյունքները, շեշտում են հարկ վճարողների իրավունքները, որոնք պետք է պաշտպանված լինեն պետության կողմից։ Չնայած այն հանգամանքին, որ պարտավորությունները գանձվում են, հարկ վճարողին պետք է տրվի նաև հնարավորություն բացատրություններ տալու համար:
- Պետական վերահսկողություն: ՊԵԿ-ի նախկին որոշումները կարող են ազդել նաև պետական վերահսկողության մեխանիզմների վրա, օրինակ՝ հարկային խախտումների հայտնաբերման համար կիրառվող ստուգումների ակտերը:
- Անթույլատրելի իրավիճակներ: Եթե համարենք, որ որոշումները անարդարացի են կամ անհիմն, այդ դեպքում հարկ վճարողները կարող են դիմել դատարան՝ վիճարկելով որոշումը, ինչը ենթադրում է իրավական պայքարի անհրաժեշտություն:
Հարկային պարտավորությունների հավաքագրման արդյունքում առաջացող հնարավորություներ
Վերոնշյալ որոշումը, ի թիվս այլնի, ընձեռում է նաև նոր հնարավորություններ պետության և հարկ վճարողների միջև փոխհարաբերություններում:
- Վճարելու հնարավորությունների մեծացում: Հարկային պարտավորությունների գանձման գործընթացը կարող է ավելացնել պետության եկամուտները, ինչը իր հերթին կհանգեցնի տնտեսական աճին և սոցիալական ծրագրերի ֆինանսավորմանը:
- Հարկային կրթություն: ՊԵԿ-ի կողմից իրականացվող ուսուցողական ծրագրերն ու տեղեկատվական միջոցառումները կարող են խորացնել քաղաքացիների գիտակցվածությունը հարկային պարտավորությունների նկատմամբ:
- Ընդլայնված համագործակցություն: Փակվող հարկային պարտավորությունները կարող են մեծացնել պետության և քաղաքացիների միջև վստահությունը, ինչը կնպաստի կոլեկտիվ համագործակցությանը իրադրության կարգավորման գործում: