Շրջանառվող հարկային պարտավորությունների մասին
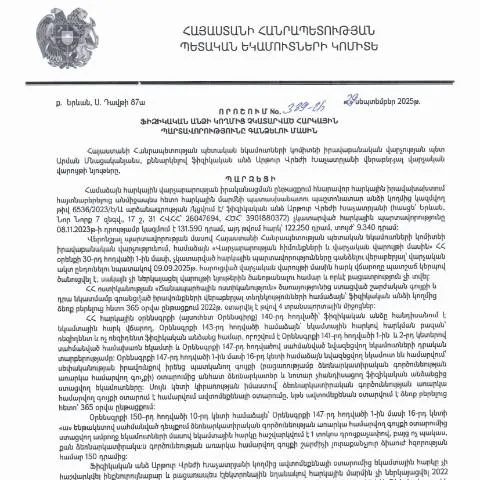
Հայաստանի Հանրապետության հարկային համակարգը ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է կատարի իր հարկային պարտավորությունները ժամանակին: 2025 թվականի սեպտեմբերի 29-ին Կառավարության որոշմամբ հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ունի կարևոր նշանակություն յուրաքանչյուր քաղաքացիի համար, որը առնչվում է հարկային պարտավորությունների հետ: Սա փաստաթուղթ է, որը նախատեսում է միջոցներ և ընթացակարգեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը խախտելու դեպքում:
Դատավարական կարգի հիմքերը
Թեև այս որոշումը կարող է թվալ նոր, հարկային պարտավորությունների բնականոն կատարումը ունենում է երկար պատմություն: Մինչ այդ, հարկային օրենսդրությունը բազմիցս փոփոխվել է, և յուրաքանչյուր փոփոխություն ազդել է հանրությանը: ՀՀ ՊԵԿ իրավաբանական վարչությունը, որին վերաբերում է այս որոշումը, հիմնականում զբաղվում է հարկային իրավունքի խնդիրներով, և այս որոշումն ընդունված է որպես միջոց հարկային պարտավորությունները համապատասխանեցնելու համար:
Որոշման կիրառության շրջանակը
Այս որոշումն օժանդակում է հարկային պարտավորությունների որոշակի խմբերին, ովքեր չեն կատարել իրենց պարտավորությունները: Այդ խմբերին պատկանում են
- անձինք, ովքեր 2022 թվականի ընթացքում չեն ներկայացրել հարկային հաշվետվությունները;
- հարկ վճարողներ, որոնց պարտավորությունները չեն կատարվել որոշված ժամկետներում;
- անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք գերազանցում են 1.500.000 դրամը:
Այսպիսով, որոշումն նախատեսում է հարկային պարտավորությունների գանձման կարգը և սահմանում առավելագույն ժամկետները, որոնց ընթացքում հարկային մարմինները ունեն իրավունք և պարտավորություն գործի անցնել:
Զգուշացումներ և հետևանքներ
Չի կարելի անտեսել այն փաստը, որ հարկային պարտավորությունները կատարելու անհաջողությունը կարող է ունենալ լուրջ հետևանքներ:
- Անհրաժեշտության դեպքում պատիժների սահմանում;
- Իրավական հակամարտություններ, որոնք կարող են ծագել հարկային մարմինների միջև;
- Հնարավոր ֆինանսական կորուստներ, որոնք կարող են առաջանալ պարտադիր գանձումների դեպքում:
Այս կարգը՝ մյուս փաստաթղթերի համեմատ
Մշակված կարգը տարբերակի համար նաև ունի իր առանձնահատկությունները, որոնք տարբերում են այն մյուս նմանատիպ փաստաթղթերից: Կառավարության որոշումը նախատեսում է, որ հարկային պարտավորությունների վերաբերյալ պահանջների նկատմամբ կիրառվում են հատուկ ժամկետներ:
Այս որոշումը շատ նման է «Հարկային պարտավորությունների սահմանման մասին» կարգին, սակայն այն արտակարգ դեպքերի համար է, որտեղ հարկ վճարողների վճարունակությունը սահմանափակվել է:
Համակարգի կիրառումը և լրացման անհրաժեշտություն
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է մանրակրկիտ մոտեցում, և շատ կարևոր է, որպեսզի դիմողը ճիշտ տեղեկություններ ներկայացնի:
- Անձնական տվյալներ: Ամբողջական անուն, ազգություն, ծննդյան ամսաթիվ;
- Հարկային պարտավորությունների տեղեկություն: Պարտավորությունների տեսակը, գումարի չափը;
- Կապի տվյալներ: Հեռախոսահամար և էլեկտրոնային հասցե:
Դիմումը պետք է լրանալ ըստ ստեղծված կանոնակարգերի, ինչը թույլ կտա չխուսափել հետագա խնդիրներից:
Դիմելու գործընթացը և ներկայացման եղանակները
ՀՀ ՊԵԿ-ը սահմանում է մի քանի եղանակներ, որոնց միջոցով քաղաքացիները կարող են ներկայացնել իրենց դիմում-հայտերը:
- Էլեկտրոնային համակարգ: Քաղաքացիները կարող են օգտվել tax.am կայքից, որտեղ կարող են լրացնել և ներկայացնել իրենց հայտերը:
- Թղթային ձևով: Հայտը կարող է ներկայացվել նաև ստացված թղթային ձևով, որը պետք է ստորագրվի դիմողի կողմից:
Նշված եղանակներից انتخابը կախված է անձի նախընտրություններից և տեխնիկական հնարավորություններից:
Գործընթացի շարունակականությունը
Թույլատրելի է, որ քաղաքացիները կարող են ակնկալել, որ իրենց դիմումը կբարեխիղճ քննվի և արդյունավետ կերպով կընկալվի:
Հարկային մարմինները պարտավորվում են պատշաճ կերպով հաղորդել դիմողներին, և նրանց պարտավորությունն է տրամադրել բոլոր անհրաժեշտ տեղեկությունները:
Ֆինանսական պարտավորությունների մանրամասնություն
| Պարտավորության տեսակը | Ընդհանուր գումար | Անձնական տվյալներ | Հարկային որոշման թիվ |
|---|---|---|---|
| Հարկային պարտավորություն | 131.590 դրամ | [Անուն, ազգանուն] | 389-Ա |
| Պարտավորություն | 122.250 դրամ | [Անուն, ազգանուն] | 390-1880372 |
Դիմումը պետք է ներկայացվի 2025 թվականի նոյեմբերի 8-ից մինչև 2026 թվականի հունվարի 8-ը:
Այս որոշման նշանակությունը՝ որպես հարկային իրավունքների պաշտպանության միջոց, չի կարող underestimated լինել: Այն կարևոր է ոչ միայն հարկային համակարգի համար, այլև հանրային վստահության վերականգնման համար:
Ֆիզիկական անձի հարկային պարտավորությունները և դրանց գանձման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 389-Ա որոշումն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը։ Որոշման հիմքում ընկած են այն սկզբունքները, որոնք սահմանում են, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Ապահովելու համար, որպեսզի գործընթացը լինի թափանցիկ և օրենքին համապատասխան, որոշումը ներառում է մի շարք նախազգուշացումներ և պահանջներ, որոնք պարտադիր են կատարելու համար:
Այս կարգի կիրառմանն աջակցելու նպատակով, ՀՀ ՊԵԿ-ն հաստատում է, որ հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր մեթոդներով՝ սկսած հարկային հայտարարությունների ստուգումից, մինչև հարկային հաշիվների բացում և պարտքերի բռնագանձում։ Կարևոր է, որ քաղաքացիները լինեն տեղեկացված իրենց պարտավորությունների մասին և պատասխանատու գտնվեն հարկային վարկանիշի պահպանման մեջ։
Հարկային պարտավորությունների գանձման գործընթացում առկա ընթացակարգեր
Հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի հիմնական փուլերից, որոնք պետք է իրականացվեն ըստ ՀՀ օրենսդրության պահանջների։ Նախ, հարկային մարմինը պետք է ստուգի, արդյոք ֆիզիկական անձը իրականում չի կատարել իր պարտավորությունները։ Այս փուլում, հարկային մարմինը կարող է կիրառել տարբեր միջոցառումներ՝ տվյալ անձի հարկային պատմությունը և ֆինանսական վիճակը ուսումնասիրելու համար:
Հաջորդ փուլում, եթե ապացուցվի, որ պարտավորությունները չեն կատարվել, հարկային մարմինը կարող է սկսել գանձման գործընթացը։ Դա կարող է ներառել՝
- Հեռախոսային կամ էլեկտրոնային հաղորդագրությունների միջոցով տեղեկացնել պարտքի մասին
- Պարտքային հայտարարությունների ուղարկում
- Պարտքերի բռնագանձման պահանջի կազմում և ներկայացնում դատարան
Որոշումը նաև նշում է, որ յուրաքանչյուր ֆիզիկական անձ, որը չի կատարում իր հարկային պարտավորությունները, պարտավոր է համագործակցել հարկային մարմինների հետ և տրամադրել անհրաժեշտ տեղեկություններ, որոնք կարող են օգնել բացահայտելու պարտքի պատճառները։
Հարկային պարտավորությունների գանձման իրավական հիմքերը և քաղաքացիական իրավունքները
ՀՀ ՊԵԿ 389-Ա որոշումը իրավական հիմքերն է ամրագրում այն քաղաքացիների նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումն ընդգրկում է նաև քաղաքացիների իրավունքները, որոնք կապված են հարկային պարտավորությունների գանձման գործընթացի հետ։
Հարկային մարմինը պարտավոր է ապահովել, որ բոլոր կիրառվող միջոցները լինեն օրինական և ըստ սահմանված ընթացակարգերի։ Քաղաքացիները ունեն իրավունք՝ դիմելու ՀՀ ՊԵԿ և ներկայացնելու իրենց կարծիքն ու փաստարկները՝ հարկային պարտավորությունների գանձման վերաբերյալ։ Այս գործընթացը ապահովում է, որ հարկային մարմինը պետք է լսի քաղաքացիների անհանգստությունները և պատասխանատվություն կրի իր գործողությունների համար:
Սակայն, եթե քաղաքացիները չեն համագործակցում և չեն կատարում իրենց պարտավորությունները, ապա հարկային մարմինը իրավունք ունի կիրառել անհրաժեշտ միջոցներ՝ օրենքի շրջանակներում։ Այսպիսով, քաղաքացիները պետք է լինեն տեղեկացված իրենց իրավունքների և պարտականությունների մասին և պետք է աչալրջորեն մոտեցնեն իրենց հարկային հարցերին: