Վարկանիշային կարևորություն և գործընթացի մեկնարկ
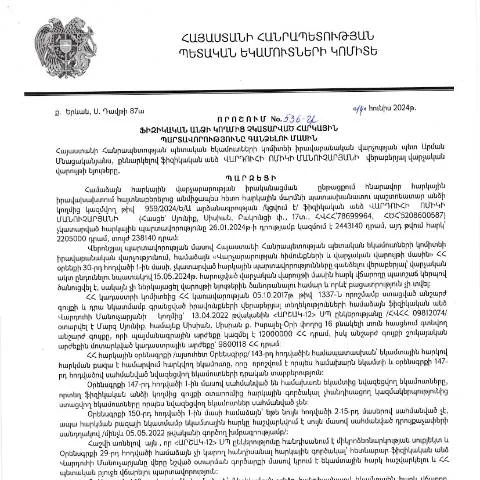
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.06.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 536-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նպատակ է հետապնդում հարկային պարտավորությունների կատարման վերահսկումը բարելավելու համար։ Այդ որոշումը նախատեսում է ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց համար կարգավորումներ, որոնք վերաբերում են հարկային պարտավորությունների կատարման գործընթացին։ Այս փաստաթուղթը գործում է ՀՀ Կառավարության որոշմամբ հաստատված կանոնակարգերի շրջանակներում և հանդիսանում է հարկային վարչական գործընթացների մեկ կարևոր տարրերից մեկը։
Ֆորմայի կառուցվածքը. Ամփոփում և մանրամասներ
Փաստաթղթի համալիր ձևը ներառում է մի քանի հիմնական բաժիններ, որոնք անհրաժեշտ է լրացնել։ Հայտնում ենք յուրաքանչյուր բաժնի մասին ավելի մանրամասն:
- Հաշվռոմի առկայություն - անհրաժեշտ է հաստատել, որ առկա են հարկային պարտավորությունները:
- Անձնական տվյալներ - հարկ վճարողի անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի տվյալներ:
- Հարկային պարտավորությունների նկարագրություն - այստեղ մանրամասնորեն նշվում են չկատարված հարկային պարտավորությունները:
- Ուղղակի առնչություններ - նշվում են այլ՝ համապատասխան մարմինների տվյալներ:
- Հաստատման ստորագրություն - պարտադիր է փաստաթուղթը ստորագրել հարկ վճարողի կողմից.
Այն պետք է լրացվի ուշադրությամբ, քանի որ յուրաքանչյուր սխալ կարող է հանգեցնել լրացուցիչ բարդությունների։ Օրինակ, սխալ նշված անձնական տվյալները կարող են խոչընդոտել գործընթացի շարունակությանը:
Ընդունման գործընթացը: Վարչական մարմինների դերակատարումը
Դիմումն ընդունելուց հետո, հարկային վարչությունը իրականացնում է ստուգումներ՝ հասկանալու համար, արդյո՞ք ներկայացված տվյալներն իսկապես ճշգրիտ են։ Տվյալները հավաստելու համար կարող են օգտագործվել ինչպես էլեկտրոնային, այնպես էլ ավանդական մեթոդներ։ Այս գործընթացի ընթացքում հարկային մարմինները նաև կարող են դիմել լրացուցիչ տեղեկություններ և թղթաբանություն:
Հարկային մարմինների կողմից իրականացվող ընթացակարգերը ներառում են հետևյալ քայլերը:
- Դիմումի ստացում և գրանցում:
- Տվյալների ստուգում:
- Պատասխանատու աշխատակցի կողմից անամուսնացում:
- Հարկային պարտավորությունների որոշման ընդունում:
- Պատասխանատու կողմի տեղեկացնելը:
Եթե դիմումը ընդունվում է, ապա հարկային մարմինները կտանացնեն ընթացակարգերը մինչև պարտավորությունների կատարման ավարտ:
Ով կարող է դիմել. նպատակի և կարգի բազմազանություն
Այս տիպի դիմումը կարող է ներկայացնել ցանկացած անձ, որը ունի չկատարված հարկային պարտավորություններ: Այդ անձինք ներառում են՝
- Ֆիզիկական անձինք, որոնք չեն իրականացրել հարկային վճարումներ.
- Իրավաբանական անձինք, որոնց վրա կիրառվում են հարկային պարտավորություններ.
- Բնակարանային կամ այլ իրավունքներ ունեցող անձինք:
Հարկային պարտավորությունների չկատարման հետեւանքները կարող են լինել ծանր, այդ թվում՝ տուգանքների կամ քրեական պատասխանատվության ենթարկվել:
Պատճառները և հետևանքները՝ պարտավորությունների չկատարման
Հարկային պարտավորությունների չկատարման պատճառները կարող են տարբեր լինել։ Դրանք կարող են լինել:
- Տնտեսական դժվարություններ, որոնք hinder կառավարումը.
- Նախկինում եղած սխալները հաշվառումներում:
- Սխալ տեղեկությունների պատճառը մի շարք դիմումների:
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել ինչպես ֆինանսական, այնպես էլ իրավական բնույթ:
- Տուգանքներ - վերջինները կարող են լինել մասնակի կամ ամբողջական:
- Պարտավորությունների հավաքագրում - պետական մարմինների կողմից պարտավորությունների հավաքագրում:
- Արձակումներ - իրավաբանական անձանց համար կարող է լինել նաև գործունեության կասեցում:
Արդյունքները և իրավունքների պաշտպանությունը
Դիմումը ներկայացնելուց հետո, հարկ վճարողները պետք է հետևեն, թե արդյո՞ք իրենց դիմումը ընդունվել է և ընթացիկ կարգը:
Եթե դիմումը մերժվել է կամ հարկային մարմինները չեն իրականացրել անհրաժեշտ գործողությունները, ապա հարկ վճարողը ունի իրավունք դիմելու վերաքննիչ մարմնի:
- Հայտարարել գրավոր՝ անհրաժեշտ բոլոր փաստաթղթերն ամրագրելով:
- Հաջորդաբար հետևել դրանց ընթացքին:
- Հնարավորության դեպքում՝ իրավաբանի օգնությամբ մշակել շահերի պաշտպանություն:
Տեղեկատվության տրամադրումը և հարցերի լուծումը
Հարկային մարմինները պարտավորվում են տրամադրել անհրաժեշտ տեղեկատվություն դիմողին։ Տեղեկատվությունը կարող է տրամադրվել ինչպես առկա այցելու ծառայություններով, այնպես էլ էլեկտրոնային սխեմաների միջոցով:
- Էլեկտրոնային ծառայություններ - հարկային վարչության պաշտոնական կայքում:
- Հեռախոսային աջակցություն - որպեսզի հարցերը լուծվեն արագ:
Դիմողներն ունեն իրավունք ստանալ հասկանալու և գիտելիքների փոխանցման ծառայություններ:
Եզրակացություն և ընթացակարգերի բարելավում
ՀՀ ՊԵԿ-ի որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 536-Ա որոշումը կարևոր դեր է խաղում հարկային վարչության ոլորտում, և այն պետք է կիրառվի ըստ օրենքի։ Դիմողներն ունեն իրավունք ապահովել վճարումների կատարում և ըստ անհրաժեշտության՝ դիմել աջակցության:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 14.06.2024 ին կայացված 536-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ունի իր հատուկ առանձնահատկությունները, որոնք նախատեսում են կատարելագործված մեթոդաբանություն:
Առաջին հերթին, հարկային պարտավորությունների գանձումը սկսվում է այն պահից, երբ սուբյեկտի կողմից կատարվում են սահմանված ժամկետները և պայմանները: Նույնիսկ եթե հարկային պարտավորությունները չեն կատարվել, ՀՀ ՊԵԿ իրավաբանական վարչությունը ունի իրավունք հարկային պահանջներ ներկայացնելու:
Պարտավորությունների գանձման գործընթացի մասնագիտական մոտեցումը ենթադրում է ոչ միայն փաստաթղթերի ստուգում, այլ նաև ծանոթություն տվյալների բազային: Այսինքն, հարկ վճարողի ֆինանսական վիճակի ուսումնասիրությունը, որպես գործի ռազմավարական քայլ, կարող է հանգեցնել դրական արդյունքների:
Երբ հարկային պարտավորությունները չեն կատարվում, հարկ վճարողը կարող է դիմել համապատասխան հայտով՝ պարզաբանելու իր իրավիճակը, ինչը կարող է հանգեցնել ՀՀ ՊԵԿ-ի կողմից որոշակի բարեգործական քայլերի:
Հարկային պարտավորությունների գանձման իրավական և վարչական հիմքերը
Հարկային պարտավորությունների գանձման իրավական հիմքերը ներառում են ինչպես ազգային, այնպես էլ միջազգային օրենքները: Հայաստանի Հանրապետության վարչական իրավունքը, մասնավորապես, սահմանում է հարկային պարտավորությունների կատարումը և դրանց նկատմամբ պատասխանատվությունը:
Հարկային պարտավորությունների գանձումը կատարվում է ՀՀ հարկային օրենսդրության պահանջների հիման վրա, որոնք նախատեսում են իրավասու մարմինների կողմից հարկային պարտավորություններն ապահովող կարգավորումների կիրառումը:
Այս պարագայում կարևոր է նաև նշել, որ ըստ ՀՀ վարչական կարգավորումների, հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել ինչպես վարչական, այնպես էլ դատարանային կարգով:
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա ՀՀ ՊԵԿ-ն կարող է դիմել դատարան՝ հարկային պարտավորությունները պարտադիր կերպով կատարելու համար: Նման դեպքերում հարկ վճարողի իրավունքները պաշտպանելու համար կարող են կիրառվել իրավական միջոցներ:
Մի շարք խնդիրներ և լուծումներ հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում կարող են ծագել մի շարք խնդիրներ, որոնք ազդում են ինչպես հարկ վճարողների, այնպես էլ ՀՀ ՊԵԿ-ի գործունեության վրա: Այդ խնդիրները կարող են լինել վարչական, իրավաբանական, կամ տեխնիկական բնույթի:
Օրինակ, երբ հարկ վճարողները չեն ստանում իրենց ծանուցումները, դա կարող է հանգեցնելու բացակայության և հարկային պարտավորությունների չկատարմանը: ՀՀ ՊԵԿ-ը պետք է ապահովի, որ բոլոր ծանուցումները ուղարկվեն ժամանակին և հստակ:
Այդ խնդիրների լուծման համար բարձրացվում է հարկային համակարգի թվայնացման կարևորությունը, ինչը թույլ կտա ավելի արդյունավետ կառավարման գործընթաց և ավելի արագ արձագանքել հարկ վճարողների կողմից ներկայացված հարցերին:
Նաև, հարկային պարտավորությունների գանձման գործընթացում կարող են օգտագործվել էլեկտրոնային ծառայություններ, որոնք կնպաստեն հարկ վճարողների և ՀՀ ՊԵԿ-ի միջև շփման արդյունավետությանը: