Ռազմավարական տեսլական. Ֆիզիկական անձի հարկային պարտավորություններ
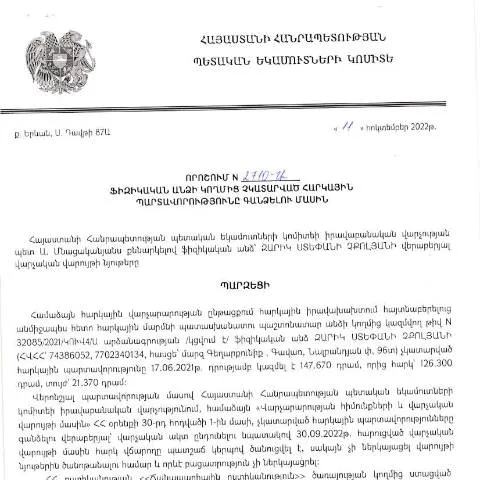
Հայաստանի Հանրապետության կառավարության 2022 թվականի հոկտեմբերի 11-ի N2710-Ա որոշումը վերաբերող «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» փաստաթուղթն ունի կարևոր նշանակություն, քանի որ այն ուղղված է բնակիչներին, ովքեր չեն կատարել հարկային պարտավորությունները: Այս որոշումը կարգավորում է հարկային պարտավորությունների կատարումը, իսկ դրա շրջանակներում ընդգրկված է նաև ֆիզիկական անձանց հարկային պատասխանատվությունը:
Ովքեր են հասցեակիրները և ինչ առումով
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել ժամանակին: Հարկային պարտավորությունները կարող են լինել տարբեր ձևերի, ներառյալ, սակայն ոչ սահմանափակվելով, եկամտային հարկ, գույքի հարկ, և այլ հարկային պարտավորություններ, որոնք անձին կցելուց հետո չեն գանձվել:
Երեխաների կամ անչափահասների առկայության դեպքում՝ դեպքում, երբ ծնողը կամ խնամակալը չի կատարում հարկային պարտավորությունները, հիմնական պատասխանատվությունը կարող է ընկնել ծնողի կամ խնամակալի վրա:
Ուղղորդում` գործընթացն առավել արդյունավետ իրականացնելու համար
Այս որոշման հիման վրա, հարկային պարտավորությունները կարող են գանձվել՝ հաշվի առնելով հետևյալ ուղղորդումները:
- Հարկային պարտավորությունների որոշումը տեղեկացվում է համապատասխան մարմնի կողմից:
- Ինչպես միայն տպագրված, այնպես էլ էլեկտրոնային եղանակով, հարկ վճարողները կարող են ներկայացնել իրենց ֆինանսական տվյալները:
- Հարկային պարտավորությունների նկարագրության և նրանց կատարելիության պարտադիր ժամկետները պետք է նշվեն:
Փաստաթղթի կառուցվածքը և լրացման կանոնները
Հարկային պարտավորությունների լրացումը տեղի է ունենում հատուկ ձևաչափով: Լրացման ժամանակ պետք է նկատի ունենալ հետևյալ կետերը:
- Պաշտոնական ձևաչափի ստացում նահանգային հարկային մարմնից:
- Հարկային պարտավորությունների վերաբերյալ տեղեկատվության ճիշտ և ճշտված տրամադրում:
- Հարկային ինֆորմացիայի էլեկտրոնային ձևով ներկայացման դեպքում, անհրաժեշտ է օգտագործել անձնական իմաստի թվային ստորագրություն:
Անհրաժեշտ քայլեր և ժամկետներ
Հարկային պարտավորությունների կատարումը նախատեսված է տարին մեկ անգամ, սակայն հնարավոր է, որ պարտավորությունները տարբեր ժամանակահատվածներով նույնպես կարող են լինել:
| Ժամկետ | Գործողություն |
|---|---|
| Հոկտեմբերի 11-ից մինչև նոյեմբերի 30 | Պարտավորությունների հայտարարում և հաշվարկի ներկայացում |
| Դեկտեմբերի 1-ից մինչև դեկտեմբերի 31 | Վճարման գործողություններ |
Այդ որոշման պատասխանատվությունը և հետևանքները
Հաջորդ քայլերը, որոնք կարող են ի հայտ գալ ազգային հարկային մարմնի կողմից՝ որոշումը կարող է հանգեցնել հետևյալ հետևանքների:
- Տուգանքներ՝ չկատարելու դեպքում:
- Հարկային պարտավորության կրկնակի պահանջ:
- Ինչպես նաև դատական վարույթներ կարող են սկսվել օրենքի համաձայն:
Էլեկտրոնային ծառայությունների դերն
Հայաստանում օրենսդրությունը խրախուսում է էլեկտրոնային ծառայությունների գործածումը: Այս ոլորտում հարկ վճարողները կարող են օգտվել՝ ապահովելով արագ և արդյունավետ գործընթաց:
Այս փոքրիկ քայլերը կարող են էապես խթանել շուկայական գործընթացները և նվազեցնել վարչարարության ժամանակը:
Ինչ անել, եթե հարցեր կամ խնդիրներ առաջանան
Հարցերի կամ խնդիրների դեպքում հարկ վճարողները պետք է դիմեն ՀՀ ՊԵԿ իրավաբանական վարչությանը:
Շնորհիվ այս որոշման, ցանկացած իրավաբանական հարց կարող է լուծվել համապատասխան մարմնի միջոցով:
Ուրախալի վերջաբան
Այն փաստը, որ ֆիզիկական անձինք կարող են խմբավորել իրենց հարկային պարտավորությունները, բացառիկ հնարավորություն է: Դիտարկելով այս որոշումը, հարկ վճարողները կարող են ավելի կառուցողական մոտեցում ցուցաբերել իրենց ֆինանսական պարտավորություններին:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ2710-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման հատուկ ընթացակարգեր, որոնք պայմանավորված են օրենքի պահանջներով և վարչական գործընթացների արդյունավետությամբ։ Այս գործընթացը ներառում է որոշակի քայլեր, որոնք անհրաժեշտ են պարտավորությունների ճիշտ ձևով և օրինական հիմունքներով գանձելու համար։
Ամենից առաջ, հարկման ենթակա ֆիզիկական անձանց պարտավորությունները պետք է նախապես գնահատվեն՝ հիմնվելով նրանց եկամուտների, սեփականության և այլ գործոնների վրա։ Դրանից հետո, ՊԵԿ-ը պետք է նրանց ծանուցի չկատարված պարտավորությունների մասին, ինչը պարտադիր քայլ է օրենքի շրջանակներում։ Ծանուցումը ներառում է անհրաժեշտ տեղեկությունները՝ պարտքի գումարը, վճարման սահմանամիջոցները և հնարավոր հետևանքները, եթե պարտավորությունները չկատարվեն։
Այս գործընթացում կարևոր է նաև այն հանգամանքը, որ քաղաքացիները կարող են օգտվել էլեկտրոնային ծառայություններից՝ իրենց պարտավորությունների վիճակի ստուգման և հարկային հաշվետվությունների ներկայացման համար։ Էլեկտրոնային ստորագրության կիրառումը հնարավորություն է տալիս արագացնել գործընթացները և նվազեցնել վարչական բեռը՝ ապահովելով լրացուցիչ անվտանգություն։
Հարկային պարտավորությունների գանձման իրավական հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը ենթադրում է ֆիզիկական անձանց պատասխանատվություն իրենց հարկային պարտավորությունները ժամանակին կատարելու համար։ Որոշման մեջ հստակ նշված են այն իրավական հիմքերը, որոնք պետք է կիրառվեն պարտավորությունների գանձման գործընթացում։
Հարկային պարտավորությունները ենթադրում են, որ ֆիզիկական անձինք պարտավոր են ժամանակին և լիարժեք վճարել իրենց հարկերը՝ հիմնվելով իրենց եկամուտների ու ունեցվածքի վրա։ Իրավաբանական վարչության կողմից ընդունված որոշման շրջանակներում հարկային պարտավորությունները կարող են լինել՝ եկամտային հարկ, պայթյունային հարկ կամ այլ տեսակի հարկեր։
Հաշվի առնելով վերոնշյալը, հարկային վարչությունը պարտավոր է պահպանել օրենքի պահանջները և ապահովել, որ գանձման գործընթացը լինի օրինական, արդար և թափանցիկ։ Այս գործընթացում կարևոր է նաև համահունչություն ապահովել միջազգային իրավական նորմերի ու ստանդարտների հետ, որպեսզի հարգվեն քաղաքացիների իրավունքները և շահերը։
Հարկային պարտավորությունների գանձման ընթացակարգի խոչընդոտները
Հարկային պարտավորությունների գանձման գործընթացը, սակայն, կարող է առաջացնել նաև մի շարք խոչընդոտներ, որոնք անհրաժեշտ է հաշվի առնել։ Նախ, վարչական գործընթացները կարող են լինել բարդ և ժամանակատար, ինչը հաճախ հանգեցնում է քաղաքացիների դժգոհության։ Խնդիրները կարող են ծագել նաև համակարգչային տեխնիկական խնդիրների պատճառով, երբ քաղաքացիները չեն կարողանում մուտք գործել թվային ծառայություններ կամ ստանալ անհրաժեշտ տեղեկություններ։
Այս համատեքստում, կարևոր է, որպեսզի ՀՀ ՊԵԿ-ը մշտապես բարելավի իր տեղեկատվական համակարգերը և ապահովի, որ քաղաքացիները հեշտությամբ կարողանան հասնել իրենց պարտավորությունների վիճակին և դիմել հարկային վարչությանը՝ անհրաժեշտ տեղեկատվություն ստանալու համար։ Հարկային աշխատակիցների պատրաստվածությունը ևս կարևոր դեր է խաղում այս գործընթացում, քանի որ նրանց մասնագիտական գիտելիքները և կարողությունները կարող են ազդել՝ նախագահող որոշումների ընդունման վրա։
Այսպիսով, հարկային պարտավորությունների գանձումը մի գործընթաց է, որը պահանջում է համակարգված մոտեցում, սակայն այն կարող է նաև ցանկալի արդյունավետություն բերել միայն այն դեպքում, երբ բոլոր կողմերը՝ սկսած պետությունից մինչև քաղաքացիներ, պատրաստ են համագործակցել և նպաստել գործընթացի բարելավմանը։