Հարկային պարտավորությունների գանձման գործընթացը
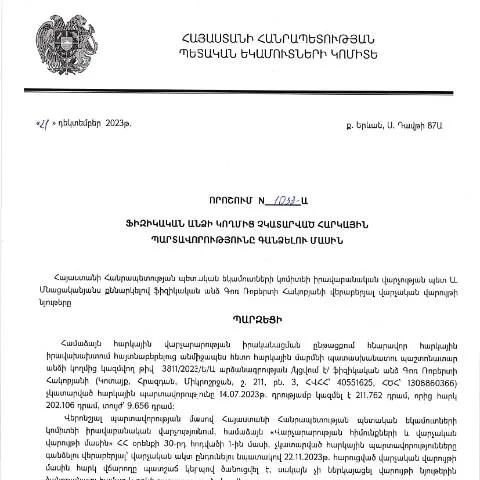
Դիտարկենք ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 21.12.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1033-Ա որոշումը: Այս փաստաթուղթը կարևոր դեր է խաղացնում հարկային պարտավորությունների գանձման գործընթացում, որը կարող է առաջանալ այն դեպքում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները:
Ովքեր են պատասխանատու այս փաստաթղթի ներկայացման համար
Այս փաստաթուղթը ներկայացնում են ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարված: Նրանց համար, ովքեր դիմել են հարկային մարմիններին, և նրանց հարկային պարտավորությունները չեն կատարվել, այս որոշումը կարող է հանդիսանալ կարևոր միջոց:
Դիմումի Chronologique ընթացքը
Եկեք մանրամասն քննարկենք, ինչպիսին է փաստաթուղթը ներկայացնելու ընթացքը:
- Հարկային պարտավորությունների նկարագրություն: Նշել հարկային պարտավորությունների տեսակը, որը չի կատարվել:
- Փաստաթղթերի հավաքում: Հավաքեք անհրաժեշտ փաստաթղթերը, որոնք կարող են անհրաժեշտ լինել:
- Դիմումի լրացում: Լրացրեք 1033-Ա որոշման պահանջները:
- Գումարի վճարումը: Արժեքը վճարեք համապատասխան մարմիններին:
- Փաստաթղթի ներկայացում: Մատուցեք փաստաթուղթը տեղական հարկային մարմնին:
- Սպասում: Սպասեք որոշման ընդունմանը:
Արժեքների և ժամկետների պրոցեսը
Հարկային պարտավորությունների գանձման գործընթացը ունի որոշակի ժամկետներ, որոնց ընթացքում հարկային մարմինները պետք է ներկայացնեն իրենց որոշումը:
| Գործողություն | Ժամկետ |
|---|---|
| Պատասխանել դիմումին | 30 օր |
| Դիմումի ընդունում | 5 օր |
| Վճարման հաստատում | 10 օր |
Փաստաթղթի կառուցվածքը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1033-Ա որոշումը ունի մի շարք շրջաններ, որոնք պետք է լրացվեն:
- Անուն և ազգանուն: Լրացրեք անձնական տվյալները:
- Հարկային համարը: Նշեք ձեր հարկային համարը:
- Պարտավորության տեսակը: Ներկայացրեք պարտավորության տեսակը:
- Վճարման գումարը: Նշեք գումարը, որը պետք է վճարվի:
- Հաստատող փաստաթղթերը: Բացահայտեք փաստաթղթերը, որոնք հիմնավորում են պարտավորությունը:
Заполнение формуляра
Որպեսզի գրանցված լինեք, կարևոր է ուշադիր լրացնել բոլոր տողերը, քանի որ պարտադիր չէ, որ բոլոր հատվածները պահանջվեն, բայց դրանց լրացման սխալները կարող են հանգեցնել դիմումի մերժման:
Հիշեցման համար: Եթե որևէ տեղեկություն բացակայում է կամ սխալ է նշված, կարող է լինել դիմումի մերժում:
Վիճակագրություն և հետագա քայլեր
Դիմումի ենթադրական ընդունումից հետո հնարավոր է, որ հարկային մարմինը դիմումի մեջ անհրաժեշտություն ունենա: Այս դեպքում, հետևյալ քայլերը կարող եք անել:
- Հետադարձ կապ հաստատել հարկային մարմնի հետ:
- Հետևել ձեր դիմումի կարգավիճակին:
- Այլ անհրաժեշտ փաստաթղթեր ներկայացնել:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, կարևոր է հասկանալ, թե ինչու:
- Սխալների վերաբերյալ տեղեկացում: Ընտրեք, թե որ հատվածները սխալ են:
- Հարակից փաստաթղթերի նորացում: Հավաքեք նոր փաստաթղթեր, եթե դրանք պահանջվում են:
- Երկրորդ դիմում: Պահանջեք նոր դիմում ներկայացնել:
Խնդիրների լուծման ուղիներ
Եթե դիմում ներկայացնելու ընթացքում խնդիրներ եք ունենում, կարող եք դիմել հետևյալ քայլերին:
- Հրաժարեք կոնկրետ հարկային մարմնին:
- Նախագծեք խնդրագիր՝ այդ հարցը լուծելու վերաբերյալ:
- Հետևեք խնդրի լուծման ընթացքին:
Հարկային պարտավորությունների գանձման նշանակությունը
Այս որոշումը կարևոր է որպես միջոց, որը թույլ է տալիս հարկային մարմիններին վերահսկել հարկային պարտավորությունները, որոնք պետք է կատարվեն, և ապահովել, որ բոլորը կատարեն իրենց պարտականությունները:
Դուք կարող եք դիմել կարգավորող մարմիններին՝ անհրաժեշտության դեպքում:
Դատարանի կարգավիճակը և հնարավոր համապատասխանելության պահանջները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ի կատար ածված 1033-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթաց, որը կարող է ներառել նախատեսված պահանջների համապատասխանության ստուգում։ Այս գործընթացում կարևորվում է ֆիզիկական անձի՝ ՀՀ իրավունքների և պարտականությունների նշումներ կատարելը։ Հարկադիր պահանջների նկատմամբ համապատասխանությունը ստուգելու համար, հարկատուն պետք է տրամադրի համապատասխան փաստաթղթեր, որոնք հաստատում են նրա եկամուտների և բացասական պարտավորությունների գոյությունը։
Դատարանում հարկային պարտավորությունների գանձման դեպքում, ֆիզիկական անձը կարող է դիմել համապատասխան դատարան՝ վեճերի կարգավորման նպատակով։ Սա նշանակում է, որ հարկատուն ունի իրավունք վիճարկել 1033-Ա որոշման օրինականությունը կամ իր հարկային պարտավորությունների չափը։ Դատական գործընթացից առաջ հարկատուն պետք է ունենա փաստացի փաստաթղթեր, որոնք կպահանջվեն դատարանում։
Հարկային պարտավորությունների բեռնաթափման հնարավորությունները
ՀՀ ՊԵԿ-ի որոշման շրջանակներում հարկային պարտավորությունների գանձումը կարող է հանգեցնել հարկատուի ֆինանսական ծանրաբեռնվածության։ Այդ իսկ պատճառով, իրավաբանական վարչությունը նախատեսում է հարկային պարտավորությունների բեռնաթափման տարբեր մեթոդներ, որոնք թույլ են տալիս հարկատուներին մարել իրենց պարտավորությունները առանց ֆինանսական ծանրաբեռնվածության։
Հարկային բեռնաթափման հիմնական միջոցներից մեկը կարող է լինել օրինական դիմումի միջոցով հատուկ պայմանների կիրառումը, որոնց դեպքում հարկատուն կարող է ստանալ պարտավորությունների վճարման արտոնություններ կամ ժամանակավոր ձգում։ Դա կարող է ներառել նաև վճարման ժամանակավոր դադարեցում՝ պայմանավորված հարկատուի ֆինանսական դժվարություններով, որի համար հարկատուն պետք է ներկայացնի համապատասխան փաստաթղթեր և հիմնավորումներ:
Հարկային պարտավորությունների պահանջների արտոնություններ և բացառություններ
ՀՀ ՊԵԿ-ի կողմից 1033-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացում կարող են լինել արտոնություններ և բացառություններ, որոնք առնչվում են որոշակի սոցիալական խմբերի կամ իրավիճակների։ Օրինակ, եթե ֆիզիկական անձը հանդիսանում է հաշմանդամ, ապա նա կարող է ունենալ իրավունք պահանջել հարկային պարտավորությունների պահանջների ժամանակավոր դադարեցում կամ երաշխավորում։
Հարկային արտոնություններ կարող են տրամադրվել նաև պետական ծառայողների, զինծառայողների, կամ սոցիալապես անապահով անձանց համար։ Այս դեպքում հարկատուն պետք է ներկայացնի համապատասխան փաստաթղթեր, որոնք ապացուցում են նրա իրավունքները։ Եթե հարկատուն ցանկանում է օգտվել արտոնություններից, ապա նա պետք է դիմի նախապես, որպեսզի նրանց խնդրանքները հնարավոր լինի մշակել ՀՀ ՊԵԿ-ի կողմից: