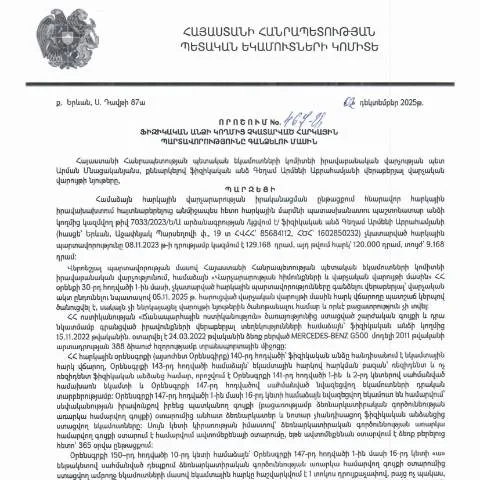
ՀՀ ՊԵԿ որոշման իրավական հիմքերը և դրանց ազդեցությունը հարկային պարտավորությունների կատարմանը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 467-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելուն, հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա: Այս որոշումը նպատակ ունի խթանել հարկային discipliniun, հատկապես այն դեպքում, երբ հարկային պարտավորությունները չկատարված են: Որպես իրավական հիմք ծառայում է ՀՀ Հարկային օրենսգիրքը, որը սահմանում է հարկային պարտավորությունների կատարումը, ինչպես նաև դրանց ոչ կատարելու հետևանքները:
Կրոբերկային և վարչական իրավունքի ոլորտներում, հարկային պարտավորությունների կատարումը հիմնարար նշանակություն ունի տնտեսության առողջության համար: Այդ պատճառով, ՀՀ ՊԵԿ-ն կիրառելով իր լիազորությունները, փորձում է ապահովել հարկային դաշտի կանոնների պահպանումը:
Հարկային պարտավորությունների գանձման ընթացակարգի բարելավում՝ էլեկտրոնային ծառայությունների միջոցով
Նկատի ունենալով ժամանակակից տեխնոլոգիաների զարգացումը, ՀՀ ՊԵԿ-ն ակտիվորեն կիրառում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին և իրավաբանական անձանց ավելի հեշտությամբ կատարելու իրենց հարկային պարտավորությունները: 467-Ա որոշման համատեքստում, հարկային պարտավորությունների գանձումը կարող է իրականացվել նաև էլեկտրոնային եղանակով, ինչը կնպաստի գործընթացի արագացմանը և թափանցիկությանը:
Փաստաթղթերի տրամադրումը, հարկային պարտավորությունների ստուգումը և վճարումների իրականացումը կարող են իրականացվել մի քանի րոպեում՝ շնորհիվ Հայաստանի Հանրապետության ՊԵԿ-ի էլեկտրոնային համակարգերի:
Հարկային վճարումների համակարգը, որն աջակցվում է ՀՀ ՊԵԿ-ի կողմից, թույլ է տալիս քաղաքացիներին հետևել իրենց հարկային պարտավորություններին, ճշգրտել տեղեկատվությունը և, անհրաժեշտության դեպքում, դիմել կայացված որոշումների փոփոխության կամ վերացման համար:
Ընդլայնված տեղեկություններ գանձման գործընթացի վերաբերյալ՝ իրավունքներ և պահանջներ
Ըստ 467-Ա որոշման, ֆիզիկական անձանց իրավունքները և պարտականությունները պարզ են սահմանված: Հարկային պարտավորությունների գանձման գործընթացում կարևոր է գիտակցել, որ քաղաքացիներն ունեն իրավունք հաճախակի ստանալու տեղեկություններ և նաև ներկայացնելու իրենց դիրքորոշումները: Այս կարգավիճակում նրանց պարտականությունն է տրամադրել ծայրահեղ ճշտություն ունեցող տեղեկություններ, որոնք աջակցում են հարկային վարչությանը:
Հարկային պարտավորություններից ստացվող գումարները օգտագործվում են հանրային ծառայությունների ապահովման համար, ուստի քաղաքացիների մասնակցությունը կարևոր է: Յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի, որ նրա վարքագիծը ուղիղ ազդեցություն ունի հանրային տնտեսության վրա:
Հարկային պարտավորությունների կատարումը պահանջում է նաև զգոնություն՝ համապատասխան դաշտում օրենքների փոփոխությունների նկատմամբ, քանի որ հնարավոր են փոփոխություններ, որոնք կարող են ազդել պարտավորությունների կատարման գործընթացի վրա: