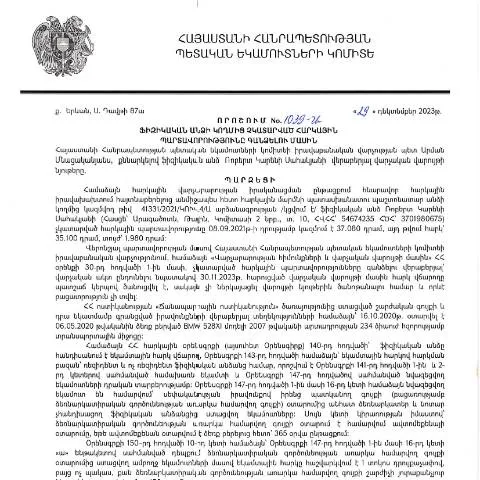
Կառավարության որոշումը` հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1039-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարումը վերահսկելու ու հարկային մուծումների գործընթացը ծավալելու համար: Այս որոշումը նախատեսում է այն կանոնները, որոնց հիման վրա պետական մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձման գործընթացը` հիմք ընդունելով ֆիզիկական անձանց հարկային պարտավորությունները:
Պարտավորությունների նշանակություն և բովանդակություն
Այս որոշման շնորհիվ, հարկային մարմինները կարող են չափազանց արագ և արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձման գործընթացը, որը ներառում է հետևյալ կարևոր տարրերը:
- Հարկային պարտավորությունների ճանաչում: Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները պետք է ճշտվեն և գրանցվեն:
- Գանձման մեթոդները: Որոշման համաձայն, պետական մարմինները կարող են կիրառել տարբեր մեթոդներ հարկերի գանձման համար, որոնք ներառում են՝ հարկային հետևողականությունը, հսկողությունը և պատժիչ միջոցներն:
- Հարկային օրենսդրության հիմունքները: Որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը կարգավորում է հիմնարար իրավական նորմերը:
Ո quiénes deben presentar el formulario
Այս գործընթացը նախատեսված է այն ֆիզիկական անձանց համար, ովքեր պարտավոր են կատարել իրենց հարկային պարտավորությունները, բայց չեն կատարել դրանք նախատեսված ժամկետներում: Խոսքը կարող է վերաբերվել տարբեր ոլորտների ներկայացուցիչներին, ներառյալ, սակայն ոչ սահմանափակվելով` գործարարներին, այլ մասնավոր աշխատողներին:
Հատուկ դեպքեր և բացառություններ
Որոշումը նախատեսում է մի շարք բացառություններ, որոնք կարող են կիրառվել որոշ դեպքերում:
- Անհրաժեշտ փաստաթղթերի առկայությունը: Եթե հարկային պարտավորությունները չեն կազմավորվել կամ չեն եղել ճիշտ հաշվարկված, անձը իրավունք ունի դիմելու հարկային մարմիններին՝ միջնորդություն ներկայացնելու:
- Հարկային պայմանագրեր: Եթե ֆիզիկական անձը ունի հատուկ պայմանագրեր, որոնք վավերացնում են նրա հարկային պարտավորությունները, դրանք նույնպես կարող են հաշվի առնվել:
Դիմումն ու հավաքածուի ընթացակարգը
Դիմումը պետք է ներկայացվի հարկային մարմիններին՝ հետևելով սահմանված ընթացակարգերին:
- Դիմումի լրացում: Անձը պետք է ճիշտ լրացնի պահանջվող տվյալները, որոնց մեջ են ներառվում անձնական տեղեկությունները, հարկային պարտավորությունների տեսակներն ու չափերը:
- Դիմումի ներկայացում: Դիմումը պետք է ներկայացվի առցանց կամ անձամբ համապատասխան հարկային մարմին:
- Դիմումի ստացում: Հարկային մարմինները պետք է հաստատեն դիմումի ստացումը և տրամադրեն համապատասխան փաստաթուղթ:
Դիմումի ձևաթուղթը
Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել հատուկ ձևաթուղթ, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
| Որոնման անվանում | Ֆորմատի տեսակ | Մշակման ժամկետ |
|---|---|---|
| Քրեական տվյալների հավաքում | 7 օր | |
| Հարկային պարտավորությունների հաշվարկ | Excel | 10 օր |
Պատասխանատվություն և վարչական ընթացակարգեր
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է, որ նշված պարտավորությունները կատարվեն ժամանակին և ճիշտ: Եթե պարտավորությունները չկատարվեն, ապա դրան կպատասխանեն իրավական հետևանքներ:
Վարչական պատասխանատվություն
Հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն` հաշվի առնելով պարտավորությունների չկատարման պատճառները:
- Տուգանքներ և ֆինանսական պատիժներ: Անձը կարող է պարտավոր լինել վճարել տուգանքներ:
- Տվյալների ստուգում: Պետական մարմինները իրավունք ունեն ստուգել ներկայացված տվյալները:
Հետագա գործընթացը և ընթացքի վերահսկում
Ծրագրի ողջ ընթացքում, հարկային մարմինները պարտավոր են տրամադրել տեղեկություններ դիմողի նկատմամբ:
Հետադարձ կապի մեթոդներ
- Էլեկտրոնային փոստ: Հարկային մարմինները կփոխանցեն տեղեկություններ դիմողի էլեկտրոնային հասցեին:
- Հեռախոսային կապ: Դիմողը կարող է զանգահարել հարկային մարմիններին՝ ստանալու տեղեկատվություն:
Որոշման էֆեկտ և ապագայի զարգացումներ
Այս որոշման ընդունումը նպաստում է հարկային համակարգի կայունացմանը, բարձրացնելով հարկային պարտավորությունների կատարումը: Այն նաև ստեղծում է նոր հնարավորություններ հարկային մարմինների և ֆիզիկական անձանց միջեւ փոխհարաբերությունների բարելավման համար:
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսում է այս որոշումը, կարող է լինել դինամիկ և փոփոխման ենթարկվող, կախված անձանց պահանջներից, պետության սոցիալ-տնտեսական իրավիճակից և միջազգային խորհրդատվություններից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության 29.12.2023թ․ կայացված 1039-Ա որոշումը կարևոր նշանակություն ունի ֆիզիկական անձանց պարտավորությունների սակավաբյուջետային վերահսկողության տեսանկյունից։ Այս որոշման տակ ընկած գործընթացը, ըստ օրենքի, նախատեսում է մի շարք քայլեր, որոնք պետք է հավաստիացվեն մինչև հարկային պարտավորությունների գանձման ընթացքը սկսելը։ Բացի այդ, նշվում է, որ յուրաքանչյուր ֆիզիկական անձ, ով ենթակա է հարկային պարտավորությունների, պատասխանատվություն ունի այդ պարտավորությունները ժամանակին կատարելու համար։
Հարկային պարտավորությունների գանձման գործընթացի առավելությունները ներառում են հակառակորդների նկատմամբ ենթադրյալ պարտավորությունների պարզեցումը, ինչպես նաև հարկային վարչության կողմից իրականացվող վերահսկողական գործընթացի արդյունավետությունը։ Ծրագիրը նախատեսում է նաև ավտոմատացված համակարգերի միջոցով կատարելիք քայլեր, ինչը նվազեցնում է մարդկային գործոնից բխող սխալների հնարավորությունը։
Դիմումներ և փաստաթղթերի ձևակերպման ընթացակարգը
Ֆիզիկական անձինք, ովքեր ենթակա են 1039-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման, պետք է պարտադիր դիմեն ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին՝ ներկայացնելով անհրաժեշտ փաստաթղթերը։ Դիմումի ձեւակերպման ընթացքում կարևոր է հետևել որոշակի կանոնակարգերին, որոնք նախատեսվում են ՀՀ վարչական վարույթի օրենսդրությամբ:
Գործընթացը ներառում է արխիվային փաստաթղթերի, ինչպես նաև հարկային հաշվետվությունների ներկայացումը, որոնք պետք է լինեն օնլայն ձևաչափով։ Դիմումը ներկայացնելիս կարևոր է նաև ապահովել, որ տրամադրված տեղեկատվությունն լինի ճշգրիտ և ամբողջական։ Անհրաժեշտ փաստաթղթերի թվում կարող են լինել նաև տարբեր ծխտումների և ապացույցների հավաստագրեր, որոնք կգործեն որպես վստահելի աղբյուրներ՝ պարտավորությունների իրական գոյության վերաբերյալ։
Հարկային պարտավորությունների գանձման հետևանքները և իրավական միջոցները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացում կարող են լինել տարբեր հետևանքներ, որոնք ազդում են ինչպես նրանց ֆինանսական վիճակին, այնպես էլ իրավական կարգավիճակին։ 1039-Ա որոշումը նաև նախատեսում է համապատասխան իրավական միջոցներ, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարելու դեպքում։
Այս միջոցները կարող են ներառել՝ հարկային տույժեր, վարչական պատասխանատվություն և այլ իրավական կարգապահական միջոցներ, որոնք կարող են կիրառվել համապատասխան օրենքի հիման վրա։ ՊԵԿ- ը իրավունք ունի կիրառելու նաև հարկային պարտավորությունների գանձման մասին որոշումներ, որոնք կարող են կանխարգելել ապագայում նմանատիպ դեպքերի կրկնությունը։ Ֆիզիկական անձինք, ովքեր չեն համաձայնում իրենց նկատմամբ կիրառվող որոշումներին, կարող են դիմել ՀՀ վարչական դատարան՝ համապատասխան վերապահումների և ապացույցների հիման վրա։