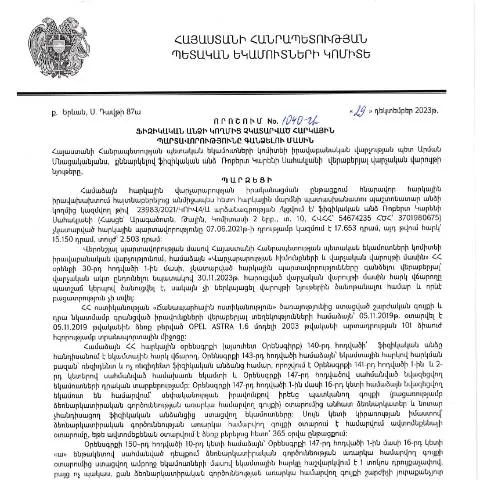
Ներկայացում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1040-Ա որոշման
2023 թվականի դեկտեմբերի 29-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ռոբերտ Կարենի Սահակյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1040-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որն ուղղված է հարկային պարտավորությունների կատարման վերահսկմանը և հարկային վարչարարության արդյունավետության բարձրացմանը:
Փաստաթղթի նշանակությունը և նպատակը
Այս որոշումը մշակել է ՀՀ կառավարության կողմից հարկային պարտավորությունների կատարման գործընթացը պարզեցնելու և համակարգելու նպատակով: Այն նաև նպաստում է հարկային պարտավորությունները չկատարելու հետևանքով ծագած խնդիրների լուծմանը, ապահովելով օրենքի գերակայությունը և պետական բյուջեի եկամուտների ցուցանիշների բարելավումը:
Նորությունները, որոնք διαφοրացնում են այս որոշումը
- Հարկային պարտավորությունների հավաքագրման մեթոդաբանություն: 1040-Ա որոշումը սահմանում է նոր մեթոդներ և ընթացակարգեր, որոնք պետք է կիրառվեն չկատարված հարկային պարտավորությունների հավաքագրման համար:
- Հսկողական մեխանիզմներ: Մշակվում են ավելի արդյունավետ վերահսկողական մեխանիզմներ, որոնք թույլ են տալիս աջակցել հարկ վճարողներին և խորհուրդ տալ հնարավոր լուծումներ:
- Ինտերնետային ծառայությունների կիրառում: Դասակարգելով բազմաթիվ գործընթացներ էլեկտրոնային ձևով, որոշումը խրախուսում է հարկ վճարողների ինքնավարությունը:
Ովքե՞ր են նախատեսված օրենքի շրջանակներում
Դժվարություններով հանդիպած ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել որոշման դրույթներին: Այսպիսով, նշված որոշումը ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, բայց դրանք տարբեր պատճառներով չեն կատարել:
Որոշման շրջանակներում իրավունքի և պարտավորությունների վերանայումը
- Հարկային պարտավորության կատարման իրավունքը: Ֆիզիկական անձինք ունեն օրենքով սահմանված իրավասություններ իրենց հարկային պարտավորությունները կատարելու համար:
- Պարտավորությունների և պատասխանատվության բարձրացում: Չկատարելու դեպքում, անձինք կարող են ենթարկվել վարչական պատասխանատվության:
Որոշման բուժման գործընթացը
Այս որոշման գործարկումը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացնի ինչպես հարկ վճարողը, այնպես էլ հարկային մարմինները:
Անհրաժեշտ քայլերը
- Դիմումի ներկայացում: Ֆիզիկական անձինք պետք է ներկայացնեն դիմում, որտեղ պետք է մանրամասն նկարագրվեն չկատարված հարկային պարտավորությունները:
- Հարկային մարմնի ակարատում: Դիմումը պետք է ներկայացվի համապատասխան հարկային մարմնին ընդունման ընթացքում:
- Հսկողության միջոցառումներ: Հարկային մարմինները պետք է իրականացնեն ընդհանուր վերահսկողություն, որպեսզի համոզվեն, որ հարկային պարտավորությունները կատարվում են:
Դիմումի ներկայացման եղանակները
Դիմումի ներկայացման համատեքստում, հարկային մարմինները տրամադրում են մի քանի տարբերակ:
Ազգային և էլեկտրոնային տարբերակները
| Դիմումի ներկայացման եղանակ | Նկարագրություն |
|---|---|
| Առկա դիմում | Ֆիզիկական անձը կարող է դիմել անձամբ հարկային մարմիններին, ներկայացնելով համապատասխան փաստաթղթերը: |
| Էլեկտրոնային դիմում | Հարկային մարմինների պաշտոնական կայքի միջոցով հնարավոր է լրացնել և ներկայացնել դիմումը էլեկտրոնային ձևով: |
Իրավական համատեքստը և ենթակա օրենքները
Թեև 1040-Ա որոշումն ինքնին ունի իրավական ուժ, այն ընդունվում է ՀՀ վարչական օրենսդրության շրջանակներում, որն ընդգրկում է նաև ՀՀ վարչական ընթացակարգերի օրենսդրություն (HO-139-N, փոփոխություններ 2025):
Օրենսդրական հիմքերը
Այս որոշման ընդունումը հիմնված է նաև նախորդ օրենքների վրա, որոնք կարգավորում են հարկային պարտավորությունների կատարումը և վերահսկողությունը:
- ՀՀ հարկային օրենսդրություն
- ՀՀ վարչական իրավունքի հիմունքներ
Դիմումի ընթացքը և դրա հետևանքները
Դիմման ներկայացումից հետո հարկային մարմինները պարտավոր են տրամադրել պատասխան և գնահատել ներկայացված փաստաթղթերը:
Հաջորդ քայլերը
- Պատասխան ստանալ: Արդյունքներին պատմող հաղորդագրությունն իր մեջ կարող է ներառել և հաստատել պարտավորությունների կատարումը:
- Պարտավորությունների կատարումը: Եթե դիմումը հաստատվի, հարկ վճարողը հնարավորություն կունենա կատարել իր պարտավորությունները:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, հարկ վճարողը իրավունք ունի ներկայացնել բողոք: Բողոքարկման գործընթացը կազմակերպվում է ՀՀ վարչական դատարանում: Այս գործընթացն իրականացնելու համար հարկ վճարողը պետք է բավարարի մի շարք պայմաններ:
Բողոքարկման պայմանները
- Ավարտական ժամկետները: Բողոքարկման դիմումը պետք է ներկայացվի 10 աշխատանքային օրվա ընթացքում:
- Նոր փաստաթղթեր: Հնարավոր է, որ հարկ վճարողը պետք է ներկայացնի նոր փաստաթղթեր, որոնք կվավերացնեն իր պահանջները:
Եզրակացություն և լրացուցիչ տեղեկություններ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1040-Ա որոշումը կարևոր քայլ է, որը նախատեսում է լուծումներ հարկ վճարողների համար, ովքեր չեն կատարել իրենց պարտավորությունները: Այն առաջարկում է մի շարք նորարարություններ, որոնք հիմքում ունեն հարկային վարչարարության պարզեցումը:
Վերջնականապես, հարկ վճարողներին խորհուրդ է տրվում ուշադիր հետևել ընթացակարգերին և օգտագործել տրամադրված հնարավորությունները, որպեսզի ապահովեն իրենց իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1040-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը առկա է մի շարք կարևոր առանձնահատկություններով: Նախևառաջ, հարկային պարտավորությունների գանձումը իրականացվում է ըստ խախտումների և ժամկետների համակարգի, որը ենթադրում է պարտադիր մարմնի կողմից քննարկման և որոշման կայացում:
Նախ անհրաժեշտ է նշել, որ յուրաքանչյուր ֆիզիկական անձ, ով հրաժարվում է կամ չի կարողանում կատարել իր հարկային պարտավորությունները, պետք է ներկայացնի համապատասխան փաստաթղթերը, որոնք ցույց են տալիս պատճառները: Այս փաստաթղթերը կարող են լինել հիվանդության, ֆինանսական դժվարությունների կամ այլ պատճառների վերաբերյալ:
Նմանօրինակ փաստաթղթերի ներկայացումը պետք է տեղի ունենա 30 օրվա ընթացքում, ինչից հետո ՊԵԿ-ը պետք է ընդունի համապատասխան որոշումներ՝ անհատական մոտեցմամբ: Այս գործընթացի ընթացքում կարևոր է նաև հաշվի առնել, որ որոշակի իրավունքներ ունի նաև վճարողը, ինչպիսիք են հայտնումը և ներկայացնելու փաստաթղթերն առցանց համակարգում:
Վճարման հետ կապված նորարարություններ
Հարկային պարտավորությունների գանձման նորարարություններն իրենց մեջ ներառում են էլեկտրոնային ծառայությունների ավելի լայն կիրառություն: ՀՀ ՊԵԿ-ը փորձում է հասնել հանգուցալուծումների, որոնք ոչ միայն կօգնեն վճարողներին, այլև կառավարման արդյունավետության բարձրացմանը: Այդ նպատակով ներդրվել են նոր ծրագրեր, որոնք առաջարկում են արտոնյալ պայմաններ:
Մասնավորապես, ծրագրի շրջանակներում ֆիզիկական անձինք, ովքեր պատրաստվում են կատարել հարկային պարտավորվածությունները, կարող են օգտվել բազմաթիվ էլեկտրոնային սարքավորումների և միջոցների, որոնք թույլ են տալիս իրականացնել վճարումները առանց որևէ միջնորդի մասնակցության: Դրա շնորհիվ կարող է նվազել նաև գանձման ժամանակը, ինչը շատ կարևոր է հարկային պարտավորությունների արագ և արդյունավետ ձևով կատարելու համար:
Նաեւ, ներկայացված նորարարությունները ներառում են QR կոդերի օգտագործումը, որոնց միջոցով հնարավոր է արագ կատարել վճարումները, ինչպես նաև ստանալ տեղեկատվություն վարչական մարմինների կողմից:
Վիճակագրություն և ապագա հեռանկարներ
ՀՀ ՊԵԿ-ի կողմից իրականացվող վիճակագրությունը ցույց է տալիս, որ վերջին տարիներին հարկային պարտավորությունների կատարումը զգալիորեն բարձրացել է: Սա կապված է ոչ միայն վարչական մարմինների կողմից իրականացվող աշխատանքների բարելավման, այլ նաև հանրության իրազեկության բարձրացման հետ: Ըստ վիճակագրական տվյալների, 2023 թվականին արտակարգ իրավիճակներում կանխված պարտավորությունները գերազանցել են 15%-ը:
Ապագա հեռանկարների տեսանկյունից, ՀՀ ՊԵԿ-ը պլանավորում է շարունակել կատարելագործել հարկային համակարգը և ներդնել նոր տեխնոլոգիաներ, որոնք կտան հնարավորություն ավելի արդյունավետ աշխատանք կատարել: Հնարավոր է նաև քննարկել նոր օրենքների ընդունումը, որոնք կմեծացնեն վարչական մարմինների լիազորությունները և հնարավորություն կտան ավելի արագ լուծել խնդիրները:
Ավելի ընդլայնված համակարգի ներդրումը պատասխանատվության և հարկային պարտավորությունների կատարման համար կարող է նպաստել նաև հարկային եկամուտների աճին, ինչը կարևոր է երկրի տնտեսական կայունության համար: