Արձագանքները հարկային պարտավորությունների մասին
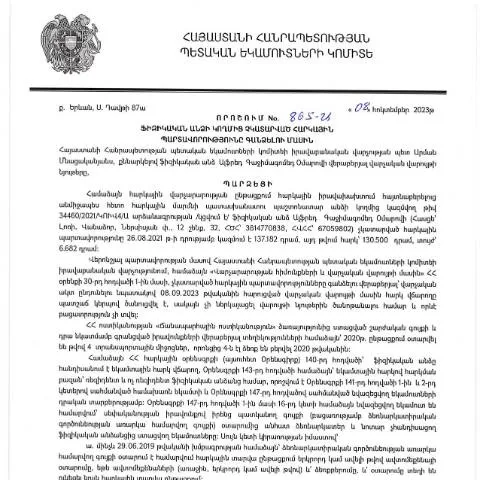
Անհրաժեշտ է պարզաբանել, թե ինչպիսի կարևոր դեր է խաղում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 865-Ա որոշումը, որը ընդունվեց 2023 թվականի հոկտեմբերի 8-ին: Այս փաստաթուղթը, որն ուժի մեջ է մտնում դուրս բերելուց հետո, վերապրում է համայնքային հարկային պարտավորությունների կարգավորման գործընթացը:
Իրավական շրջանակ և պատմական զարգացումներ
Այս որոշման ընդունումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության հիման վրա, որն անընդհատ ենթարկվում է փոփոխությունների՝ նպատակ ունենալով բարելավել հարկային համակարգը: Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են հանգեցնել տնտեսական և իրավական հետևանքների:
- Հարկային պարտավորությունների միտումը: Հարկային դասակարգման գործընթացը, որը բարելավում է ֆինանսական կայունությունը:
- Ավելի հստակ պահանջներ: Որոշման ընդունումը նպատակ է հետապնդում պարզեցնել և կարգավորել պարտավորությունների գանձման գործընթացը:
Որբերի իրավունքները և պարտավորությունները
Այս փաստաթուղթը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին, առանձնացնում է կարևոր գործոններ, որոնք ազդում են քաղաքացիների իրավունքների և պարտականությունների վրա:
- Հարկային պարտավորությունների կատարման հրամայական: Ֆիզիկական անձինք պարտավոր են կատարել սահմանված հարկային վճարները:
- Չկատարելու դեպքում հետևանքների վերաբերյալ տեղեկացվածություն: Որպեսզի հարկային ոլորտում եղած պարտավորությունները չդառնան ավելի մեծ, քաղաքացիները պետք է մշտապես տեղեկացված լինեն իրենց պարտականությունների մասին:
Արձագանքները վարչական գործընթացում
Եթե ֆիզիկական անձը դիմում է կառավարությանը հարկային պարտավորությունների հետ կապված, ապա նրա իրավունքները և պարտականությունները պետք է արտացոլվեն համաձայն վարչական ընթացակարգերի:
- Անձի իրավունքները ներառում են` տեղեկատվություն ստանալու իրավունք, ինչպես նաև վարչական դժգոհության հնարավորություն:
- Պարտականությունները վերաբերում են փաստաթղթերի ներկայացմանը և հանձնարարությունների կատարմանը:
Իրականացման օրացույցը և ժամկետները
Դիմումների ներկայացման ժամկետները, որոնք կապ ունեն այս որոշման կիրառմանը, շատ կարևոր են: Առաջին հերթին, հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամանակահատվածում:
| Ժամկետ | Գործողություն | Նկարագրություն |
|---|---|---|
| 2023 թվականի նոյեմբերի 1 | Փաստաթուղթը հրապարակվել է | Սկիզբը պետական մարմնի կողմից: |
| 2023 թվականի դեկտեմբերի 31 | Դիմումների վերջնաժամկետ | Հարկային պարտավորությունները պետք է կատարվեն մինչև այս ամսաթիվը: |
Վարչական ընթացակարգեր
Եթե հարկային պարտավորությունները չեն կատարվել, ապա ֆիզիկական անձը պետք է դիմի վարչական մարմիններին, որոնք գտնվում են ՀՀ ՊԵԿ իրավաբանական վարչության կազմում:
- Դիմում ներկայացնելու գործընթաց: Ներառում է անհրաժեշտ փաստաթղթերի հավաքում և դիմումի ճիշտ ձևակերպում:
- Վարչական մարմինների հետ կապ հաստատելու անհրաժեշտություն, եթե անհրաժեշտություն առաջանա:
Զարգացումների հետևանքները
Որոշման ընդունումը կարող է բերել կարևոր փոփոխությունների, որոնք ազդեցություն կունենան քաղաքացիների կյանքում:
- Հարկային պարտավորությունների ավելացումները: Անհրաժեշտություն կա մշտապես տեղյակ լինել փոփոխություններից:
- Վիճակագրական տվյալների հավաքագրման բարելավումներ: Այս որոշման հիման վրա հավաքագրված տվյալները կարող են դարձնել հարկային համակարգը ավելի նորմատիվ:
Արժեքի և գանձումների հետևանքները
Հարկային պարտավորությունների գանձման գործընթացում շատ կարևոր է հասկանալ, թե ինչպես կարող են դրանք ազդել ֆիզիկական անձանց ֆինանսական վիճակի վրա:
- Մանրամասների տրամադրում: Ֆիզիկական անձը պետք է իմանա, թե որ հարկային պարտավորությունները պետք է կատարվեն:
- Աճող պարտավորություններ: Եթե պարտավորությունները չեն կատարվում, ապա դրանք կարող են հանգեցնել ավելացման:
Ինչ անել, եթե հանդիպեք խնդիրների
Եթե հարկային պարտավորությունների գանձման գործընթացում առաջանում են խնդիրներ, անհրաժեշտ է դիմել համապատասխան վարչական մարմնին:
- Տեղեկատվություն ստանալու գործընթաց: Ցանկալի է օգտվել էլեկտրոնային ծառայություններից:
- Պատասխանատվություն և իրավունքներ: Նշված գործընթացի ընթացքում քաղաքացիները պետք է տեղյակ լինեն իրենց իրավունքներից:
Վիճակագրական տվյալների արտահանում
Այս որոշման ընդունումը նաև ենթադրում է վիճակագրական տվյալների հավաքում, որը պետք է իրականացվի հստակ հետևողականությամբ:
- Հարկային պարտավորությունների վիճակագրություն: Այս տվյալները կարևոր են պետության ֆինանսական առողջության համար:
- Անցումային փուլերի անհրաժեշտություն: Պետք է կանխել այն դեպքերը, երբ քաղաքացիները չեն կարողանում կատարել իրենց պարտավորությունները:
Վարչական մարմինների արձագանքները
Վարչական մարմինների կողմից արձագանքները շատ կարևոր են, քանի որ դրանք ազդում են քաղաքացիների իրավունքների և պարտականությունների վրա:
- Որոնումներ և հերթագրման գործընթաց: Անհրաժեշտ է համապատասխան մարմիններին տրամադրել բոլոր անհրաժեշտ փաստաթղթերը:
- Ծառայությունների մատուցման արդյունավետություն: Հարկային պարտավորությունների իրականացումը կարող է բարելավվել վարչական մարմինների աշխատանքի շնորհիվ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 865-Ա որոշումը նախատեսում է պարտավորությունների ֆիքսված ժամկետներում կատարման դեպքում հարկերի գանձման կարգային առանձնահատկությունները։ Այս որոշման համաձայն, ֆիզիկական անձը, ում հարկային պարտավորությունները չեն կատարվել, ունի իրավասություն ներկայացնել համապատասխան դիմում՝ նշելով իր պահանջները և բողոքարկելու իրավունքներ։ Դիմումները պետք է ներկայացվեն առցանց համակարգերի միջոցով՝ օգտագործելով անձնական համարը և էլեկտրոնային ստորագրությունը, ինչը մեծապես հեշտացնում է գործընթացը։
Հարկային պարտականությունների կատարման վերահսկում և պատասխանատվություն
Հարկային պարտականությունների կատարման նկատմամբ վերահսկողությունը իրականացվում է ՀՀ ՊԵԿ կողմից, որը մշտապես հետևում է հարկային կարգավորումների պահպանմանը։ 865-Ա որոշումը ներառում է նաև տեղեկություններ այն մասին, թե ինչպես է ՀՀ ՊԵԿ-ը իրականացնում պարտավորությունների կատարման վերահսկողությունը։ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են հանգեցնել վարչական պատասխանատվության, այդ թվում՝ տուգանքների և հաշվի առնելու լրացուցիչ հարկեր։ Վերահսկման գործընթացի արդյունքում, եթե հարկային պարտավորությունները չեն կատարվում, կարող են ձեռնարկվել հարկային պարտավորությունների գանձման միջոցներ, որոնք ներառում են ֆինանսական միջոցների սառեցում և գանձում։
Հարկային գրանցման և դիմումների ներկայացման կարևորությունը
Հարկային պարտավորությունները ճիշտ և ժամանակին կատարելու համար շատ կարևոր է հարկային գրանցումը։ ՀՀ ՊԵԿ-ը խորհուրդ է տալիս բոլոր ֆիզիկական անձանց, հատկապես նոր հարկ վճարողների, ուշադրություն դարձնել գրանցման գործընթացին և դիմումների ճիշտ լրացման պահանջներին։ Որոշման շրջանակներում, հարկային գրանցումը պետք է իրականացվի առցանց՝ օգտագործելով էլեկտրոնային ստորագրություն։ Եթե հարկ վճարողը դեռևս չունի էլեկտրոնային ստորագրություն, ապա պետք է դիմի ՀՀ ՊԵԿ-ին՝ ստանալու անհրաժեշտ տեղեկատվություն և քայլեր։ Հայտարարությունների ներկայացումը պետք է կատարվի սահմանված ժամկետներում, որպեսզի խուսափեն հնարավոր տուգանքներից և լրացուցիչ ֆինանսական պարտավորություններից։