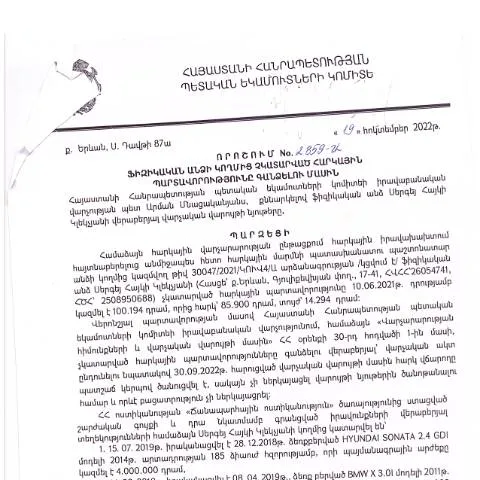
Մանրամասներ ՀՀ ՊԵԿ իրավունքների վարչության որոշման մասին
2022 թվականի հոկտեմբերի 19-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի գործարարներին և քաղաքացիներին, ովքեր ունեն հարկային պարտավորություններ: Այս փաստաթուղթը սահմանում է ընթացակարգեր, որոնք վերաբերում են հարկային պարտավորությունների չկատարմանը և դրանց գանձման մեթոդներին:
Նպատակ և հիմնավորում
Այս փաստաթուղթը նախատեսում է միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կատարումն ապահովելու համար: Դրա նպատակն է խթանել հարկերի հավաքումը, ինչպես նաև հարկային իրավախախտումների կանխարգելումը:
Որոշման ընդունումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը կարգավորում է հարկային պարտավորությունների կատարման ընթացակարգերը:
Ովքեր կարող են դիմել և ի՞նչ դեպքերում
Որոշումը նախատեսում է, որ դիմել կարող են բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Դիմումն անհրաժեշտ է, եթե հարկային մարմինը տեղեկացրել է նրանց պարտավորությունների մասին:
- Դիմումատուի՝ հարկային պարտավորությունների ունեցած ըմբռնումը:
- Հարկային պարտավորությունների չկատարումը 2022 թվականի սեպտեմբերի 30-ից առաջ:
- Դիմումատուն պետք է ունենա ՀՀ ՊԵԿ հետ կանոնավոր կապ:
Ֆորմայի կառուցվածք և լրացման կարգ
Դիմումի ձևը, որը պետք է լրացնել, ունի մի քանի բաժիններ, որոնք պետք է ուշադիր լրացվեն:
Անձնական տվյալներ
Առաջին բաժինը նախատեսում է անձնական տվյալների, ինչպես օրինակ՝ անուն, ազգանուն, ծննդի ամսաթիվ ու վայր, հասցե:
- Անուն և ազգանուն - պետք է գրանցվեն ըստ անձնագրի:
- Ծննդի ամսաթիվը - ապահովեք, որ նշված լինի ճիշտ:
Հարկային պարտավորությունների տեղեկություններ
Այստեղ պետք է ներկայացվեն հարկային պարտավորությունների մանրամասները:
- Պարտավորության տեսակ:
- Պարտավորության մարելու վերջնաժամկետ:
- Հարկային մարմնի կողմից վերապահված համապատասխան փաստաթղթերը:
Ներկայացման ժամկետները
Դիմումներն ընդունվում են 2022 թվականի հոկտեմբերի 20-ից սկսած:
Ավարտի վերջնաժամկետը 2023 թվականի հունիսի 30-ն է: Այն ժամանակահատվածում, երբ դիմումները կարող են ներկայացվել:
Հարկային մարմնի կողմից իրականացվող ընթացակարգերը պահանջում են, որ դիմումատուները դիպլոմավորվեն մինչև առնվազն 30 օր:
Դիմումների կրկնություն
Եթե առաջին դիմումը չի բավարարել, դիմորդը իրավունք ունի կրկնակի դիմելու, սակայն դա պետք է իրականացնել մինչև նշված վերջնաժամկետից:
Կրկնվող դիմումները պետք է նշեն նախորդ դիմումի բացթողումները:
Հաստատման ընթացակարգերը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պետք է իրականացնի ստուգում և որոշի, թե արդյոք դիմումատուի պարտավորությունները բավարար են:
- Հարկային մարմնի պատասխանն երկարաձգվում է 30 օրով:
- Եթե պահանջված տեղեկությունները չի տրամադրվել, դիմումը կարող է մերժվել:
Լրացուցիչ փաստաթղթերը
Դիմումի հետ պետք է ներկայացվեն նաև մի շարք փաստաթղթեր, որոնք հաստատում են դիմումատուի հայտարարությունները:
- Հարկային մարմնի նախորդ գրությունը:
- Անձնագրի պատճեն:
- Բանկային փաստաթղթեր (եթե անհրաժեշտ է):
Նպատակային խմբեր և բացառություններ
Այս որոշման շրջանակներում բացառություններ կարող են կիրառվել հատուկ խմբերի համար, ինչպիսիք են սոցիալապես անապահով ընտանիքները:
Սակայն, բոլոր դիմումատուները պետք է տեսնել, թե որն է իրենց իրավիճակը:
- Անգամ եթե նրանք չեն ներկայացրել հարկային պարտավորությունները, նրանք կարող են դիմել:
- Բայց նրանց պետք է հաշվի առնել բացառությունները:
Հասցե և լրացուցիչ տեղեկատվություն
Դիմումները պետք է ներկայացվեն ՀՀ ՊԵԿ տեղամասային գրասենյակներում, ինչպես նաև առցանց համակարգերի միջոցով:
Քայլ առ քայլ մատչելի են տարբեր ծառայություններ, որոնք կհեշտացնեն գործընթացը:
Բացի դրանից, դիմողներին խորհուրդ է տրվում օգտվել առկա էլեկտրոնային ստորագրությունների հնարավորություններից:
Դիմումատուների համար կհատկացվի նաև QR-кոդ, որը կաջակցի տվյալների ստուգմանը:
Լրացուցիչ տեղեկատվություն հարկային պարտավորությունների գանձման գործընթացի մասին
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 2859-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների գանձման գործում։ Այս որոշման համաձայն, ֆիզիկական անձնիվարը կարող են ենթարկվել ապացուցողական ընթացակարգերի, որոնք ուղղված են բիզնեսի հարկային պարտավորությունների կատարման վերահսկողությանը։ Պետական եկամուտների կոմիտեում կիրառվող մեթոդները կարող են ներառել ինչպես ստուգումներ, այնպես էլ վերլուծական տվյալների մշակման գործընթացներ։
Վերահսկողության գործընթացում մասնավորապես նշանակություն ունի հարկ վճարողի հաշվետվությունները և նրանց համապատասխանությունը գործող օրենսդրությանը։ Հարկային պարտավորությունների կատարումը պարտադիր է, և ոչ կատարման դեպքում կարող են կիրառվել վարչական տույժեր կամ այլ կարգապահական միջոցներ։
Դիմումատուի իրավունքներն ու պարտականությունները
Դիմումատուների իրավունքները և պարտականությունները, որոնք կապված են 2859-Ա որոշման իրականացման հետ, կարևորում են հարկային պարտավորությունների կատարումը։ Դիմումատուի իրավունքները ներառում են իր հարկային փաստաթղթերի նկատմամբ տեղեկատվություն ստանալու իրավունք, ինչպես նաև հակառակորդ փաստարկներ ներկայացնելու հնարավորություն։
Հարկային համակարգի շրջանակներում, դիմումատուները պարտավոր են պահպանել իրենց հարկային հաշվետվությունները և տրամադրել ամեն տեսակի որակյալ տեղեկություն համապատասխան մարմիններին։ Որպեսզի դիմումատուները կարողանան օգտվել իրենց իրավունքներից, կարևոր է, որ նրանք լինեն տեղեկացված վերջին փոփոխություններից և կարգավորումների մասին, որոնք վերաբերում են հարկային օրենքներին։
Հարկային պարտավորությունների գանձման իրավական հետևանքները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք իրավական հետևանքներ, որոնք կարող են afectar դիմումատուների ֆինանսական վիճակը։ 2859-Ա որոշման շրջանակներում, պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական տույժեր, որոնք կարող են ազդել ինչպես անհատական, այնպես էլ կազմակերպությունների վրա։
Այստեղ վերացվում են նաև գանձման իրավական միջոցները, որոնք կարող են ներառել վարչական դատական գործերի հարուցումը։ Եթե դիմումատուն չի համաձայնվում կիրառված տույժերի հետ, նա ունի իրավունք դիմել դատարան։ Դատարանին ներկայացվող փաստաթղթերը պետք է լինեն համապարփակ և փաստարկված, որպեսզի հնարավոր լինի հաջողությամբ պաշտպանել դիմումատուի իրավունքները։