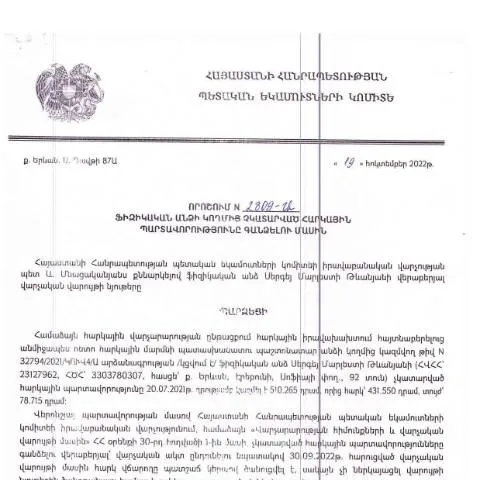
Նոր հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
Այսօր, երբ հարկային պարտավորությունները և դրանց կատարումը բոլորիս համար առաջնային խնդիրներ են, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2809-Ա որոշումը ծառայում է որպես կարևոր ուղեցույց: Որոշումը 2022 թվականի հոկտեմբերի 19-ին ընդունվել է Սերգեյ Թևանյանի կողմից և հրապարակվել 2023 թվականի փետրվարի 7-ին:
Ովքեր են պատասխանատու այս որոշման կիրառման համար
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր, հնարավոր է, խախտել են իրենց հարկային պարտավորությունները: ՊԵԿ-ը, որպես հարկային մարմին, պատասխանատու է այս գործընթացի իրականացման համար, իսկ ֆիզիկական անձի հարկային պարտավորությունները կատարման պահը որոշում է նրա վարքագիծը:
Պարտավորությունների կատարման հետ կապված իրավիճակներ
- Եթե ֆիզիկական անձը ունի չկատարված հարկային պարտավորություններ:
- Եթե ֆիզիկական անձը արդարացնում է իր հարկային պարտավորությունների չկատարման պատճառները:
- Եթե հարկային պարտավորությունները չեն կատարվել որոշակի ժամանակահատվածում:
Ֆորմայի կառուցվածքը և լրացման առանձնահատկությունները
Փոքր-ինչ ավել մանրամասներով կարող ենք անդրադառնալ հարկային պարտավորությունների գանձման անունով դիմումի լրացման գործընթացին: Այս դիմումը կարող է պահանջվել տարբեր պարագայում, և այն պետք է լրացնել ուշադիր:
Լրացման քայլերը
- Անուն, Ազգանուն, Հայրենական թիվ:
- Հասցե, բնակության վայր:
- Հարկային Identifiant (TIN):
- Հարկային պարտավորության մանրամասներ:
Ստորև ներկայացված են լրացման պահանջները, որոնք կարող են երբեմն բարդություններ առաջացնել:
- Անուն և ազգանուն - պետք է լրացնել ըստ անձնագրի:
- Հարկային Identifiant - պետք է ստուգել, որպեսզի չլինեն սխալներ:
- Հարկային պարտավորության մանրամասներ - արդիական և ճշգրիտ տվյալներ տալ:
Իրազեկման և փաստաթղթերի պատրաստման գործընթաց
Ֆորմայի լրացման հետ միասին, անհրաժեշտ է նաև ներկայացնել որոշ փաստաթղթեր, որոնք կհաստատեն տվյալ անձի փորձերը:
Պետք է ներկայացվեն փաստաթղթեր
- Անձնագիր կամ նույնականացման քարտ:
- Բանկային հաշիվ կամ գանձապետական օրինագիծ:
- Նույնականացման փաստաթղթերի պատճեն:
Դիմումն ընդունելու և գնահատելու ընթացակարգերը
Դիմումն կարող է ներկայացվել էլեկտրոնային ձևով կամ անձամբ, սակայն էլեկտրոնային ձևը ավելի նախընտրելի է, քանի որ այն արագացնում է գործընթացը:
Հետադարձ կապի մեթոդներ
Դիմումը կարող է ներկայացվել հետևյալ միջոցով:
- Առցանց համակարգերի միջոցով, որտեղ անհրաժեշտ է ապահովել էլեկտրոնային ստորագրություն:
- Պատասխանատու մարմնի գրասենյակում՝ անձամբ:
Մշակութային և իրավաբանական սահմանափակումները
Որոշման կիրառման ընթացքում կարող են առաջանալ իրավաբանական խնդիրներ:
Նպատակային իրավիճակները
- Եթե դիմումի մեջ հայտնաբերվեն սխալներ:
- Եթե բողոքարկման գործընթաց սկսվի:
- Եթե դիմողը իրավաբանություն չունի:
Որոշման հետևանքները
Ֆիզիկական անձի կողմից դիմումի ներկայացումը կարող է ունենալ մի շարք հետևանքներ:
- Հարկային պարտավորությունները կարող են վերադառնալ:
- Մշտական վերահսկողություն պետական մարմնի կողմից:
- Չկատարված պարտավորությունների վրա տարբեր տույժեր:
Իրական հետևանքները դիմողի համար
Որպեսզի դիմողը գիտակցի հնարավոր հետևանքները, պետք է ըմբռնել, որ կախված իրավիճակից, հարկային պարտավորությունների կատարումը կարող է հանգեցնել նաև քրեական պատասխանատվության:
Սխալների և ետադարձ կապի գործընթաց
Երբ դիմողը չէ ստանում սպասված արդյունքը, պարտավոր է ներգրավվել հետադարձ կապի գործընթացում:
Ինչ անել սխալական իրավիճակներում
- Մտնել վարչություն և ներկայացնել բողոքի դիմում:
- Ապահովել լրացուցիչ փաստաթղթեր:
- Հաշվի առնել հետադարձ կապը:
Ուշադրության հրավիրումը՝ նշանակություն ունեցող հարցերի շուրջ
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ, սակայն իրավաբանական աջակցության միջոցով կարող է թույլ տալ դիմողին առավել հեշտությամբ անցնել ընթացակարգերը:
Իրավաբանական օգնության կարևորությունը
Եթե դիմողը գտնվում է բարդ իրավիճակներում, խորհուրդ է տրվում դիմել իրավաբանական օգնություն, որը կարող է աջակցել ընթացակարգերի ավելի խորը հասկանալու գործում:
Հարկային պարտավորություններն ու դրանց կատարման վերահսկողությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Սերգեյ Թևանյանի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2809-Ա որոշումը անդրադառնում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման վերահսկողության կարևորությանը: Տպավորիչ է, որ հարկային պարտավորությունների չկատարման դեպքերը կարող են ունենալ մի շարք հետևանքներ, որոնք, սակայն, հաճախ մնում են անտեսված: Այս որոշման շրջանակներում տեղական օրենքների համաձայն, առաջարկվում է ավելի խիստ վերահսկողություն իրականացնել, ինչը կարող է նպաստել հարկային մշակույթի զարգացմանը:
Այս որոշման ընդունման հետևանքով, հարկ վճարողներն ու տնտեսվարողները պարտավորված են լինել ավելի ուշադիր իրենց հարկային պարտավորությունների հանդեպ: Նրանք պետք է տեղյակ լինեն, որ հնարավոր պարտքերը կարող են բերել տուգանքների և գերազանցման դեպքում առավել խիստ միջոցների: Այսպիսով, հարկային վարչության կողմից իրականացվող վերահսկողությունը ոչ միայն նպատակ ունի հարկային պարտավորությունների գանձմանը, այլև դառնում է կարևոր գործիք հարկային մշակույթի ստեղծման մեջ:
Վիճակագրություն և գրանցված պարտավորություններ
Դիտարկելով 2022 թվականի ընթացքում արձանագրված հարկային պարտավորությունների վիճակագրությունը, ակնառու է, որ ֆիզիկական անձանց կողմից չկատարված պարտավորությունները զգալի աճ են ունեցել: ՀՀ ՊԵԿ-ի հրապարակված տվյալները ցույց են տալիս, որ 2022 թվականին գրանցված պարտավորությունների ընդհանուր քանակը աճել է 20%-ով և կազմում է մոտ 30 միլիարդ դրամ: Այս թիվը նույն ժամանակահատվածի համար նախորդ տարվա համեմատ 6 միլիարդ դրամով ավելացել է:
Հարկային պարտավորությունների 70%-ը կազմում են եկամտային հարկերը, մինչդեռ մնացած 30%-ը վերաբերում են տարբեր տիպի հարկերին, ինչպիսիք են ԱԱՀ-ն և այլ հարկատեսակներ: Այս վիճակագրական տվյալները լուրջ մտահոգություն են առաջացնում և պահանջում են մի շարք միջոցառումների իրականացում, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության ուժեղացման համար:
Փոփոխություններ հարկային օրենսդրությունում և դրանց ազդեցությունը
ՀՀ ՊԵԿ համակարգում իրականացվող փոփոխությունները հարկային օրենսդրության ոլորտում պահանջում են ուսումնասիրել դրանց ազդեցությունը ֆիզիկական անձանց վրա: Այնուամենայնիվ, 2023 թվականին սպասվող փոփոխությունները, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին, կարող են առաջացնել նոր մարտահրավերներ և հնարավորություններ: Այս փոփոխությունները կարող են ներառել հարկային պարտավորությունների ամբողջական վերանայում, ինչպես նաև մրցակցային առավելությունների ընձեռում այն ֆիզիկական անձանց համար, ովքեր կատարում են իրենց ֆինանսական պարտավորությունները:
Դիտարկելով այս փոփոխությունները, հարկային վարչությունը կարող է առաջարկել նոր ծրագրեր, որոնք կփոխեն հարկային պարտավորությունների կատարումը: Այս ծրագրերը կարող են ինտեգրվել էլեկտրոնային համակարգերի միջոցով, ինչը կնպաստի տվյալների ավելի արդյունավետ հավաքագրմանը և մարդու կողմից սխալների հնարավորությունները նվազեցնելու համար: